Como usar um Simulador Minha Casa com segurança
Este guia mostra como o “Simulador Minha Casa” ajuda a planejar sua compra com mais clareza. O conteúdo apresenta, de forma objetiva, o que o termo costuma significar, quais dados geralmente entram na simulação e por que validar critérios, prazos e requisitos é essencial. Também descreve limitações comuns e como tomar decisões mais bem informadas.
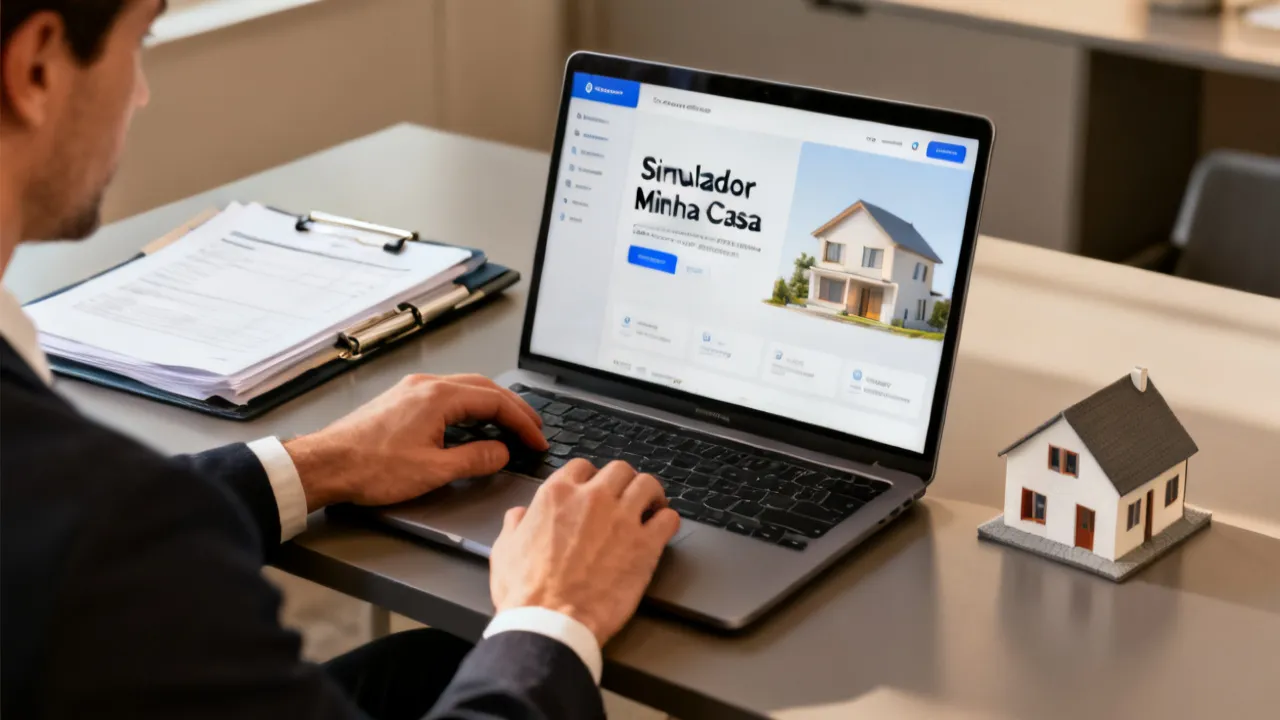
1) Por que usar um “Simulador Minha Casa” antes de decidir
Um Simulador Minha Casa é uma ferramenta de planejamento que serve para estimar cenários de compra de imóvel (ou regularização/viabilização habitacional, conforme o programa), organizando informações como renda, patrimônio, valor pretendido do imóvel e condições de crédito. O principal valor está em reduzir incertezas: você visualiza possibilidades, compara alternativas e evita decisões baseadas apenas em impressão. Em um contexto como o brasileiro, em que a compra ou mudança costuma envolver planejamento familiar, tempo e orçamento, a simulação ajuda a dar “forma” ao que antes era somente expectativa.
Na prática, porém, um simulador não substitui a análise formal do agente financeiro e do programa escolhido. Por isso, a recomendação é simples: use o simulador para preparar a conversa com a instituição responsável, confira requisitos e condições aplicáveis, e só então avance para etapas documentais.
Vale observar que muitos compradores entram no processo com uma crença comum: “se a parcela cabe no meu bolso, está tudo resolvido”. Só que, na vida real, o orçamento é dinâmico e não se limita à parcela. Existem custos fixos (contas de consumo, transporte, alimentação, educação), custos variáveis (manutenção, saúde, reformas pontuais) e despesas associadas à mudança e ao imóvel (impostos, taxas, regularização, condomínio quando aplicável). Quando o comprador usa um simulador como ferramenta de triagem e organização—e não como decisão final—ele passa a enxergar como cada variável afeta o cenário.
Além disso, o simulador tende a criar um “mapa” do caminho: quanto precisa ser reservado, qual faixa de valor faz sentido, e em quais condições a compra se torna mais ou menos sustentável. Isso é especialmente importante para quem está no primeiro imóvel, porque é uma jornada cheia de etapas desconhecidas: documentação, análise cadastral, avaliação do imóvel, enquadramento nas regras do programa e, por fim, a contratação e assinatura do contrato. Sem um pré-planejamento, a família costuma descobrir os gargalos no meio do processo—quando o tempo já está curto, o imóvel já está em negociação ou a urgência emocional aumenta a chance de erro.
Portanto, usar o simulador antes de decidir não é apenas “calcular”. É estabelecer uma base objetiva para conversas com corretor, instituição financeira e, principalmente, para acordos internos na família (por exemplo, decidir o quanto cada membro pode contribuir e quais gastos serão ajustados). Esse alinhamento prévio é um dos fatores que mais reduz arrependimento e atritos no decorrer do financiamento.
2) O que significa “Simulador Minha Casa” (visão objetiva)
O termo Simulador Minha Casa é utilizado para designar sistemas — geralmente digitais — que calculam ou projetam parâmetros de um financiamento/compra habitacional. Embora existam variações entre plataformas, a lógica costuma ser parecida:
- Entrada de dados: informações do proponente (renda, composição familiar), do imóvel (faixa, localização, tipologia) e do financiamento (prazo, forma de pagamento quando aplicável).
- Saída de resultados: estimativas de prestação, capacidade de compra, compatibilidade com faixas de elegibilidade e um resumo do cenário.
- Validação: checagem de documentos e critérios que podem limitar ou alterar o resultado real no momento da análise.
Em geral, esses simuladores buscam apoiar a tomada de decisão antes do processo formal. Mesmo quando as telas parecem simples, a regra por trás envolve políticas e critérios operacionais que podem variar conforme o programa e a entidade responsável. Por isso, o simulador funciona melhor quando você o trata como um instrumento de planejamento com hipóteses claras.
Uma forma útil de entender o que o simulador faz (sem precisar conhecer tecnicamente todo o cálculo) é pensar nele como um modelo: você fornece premissas (renda, prazo, valor do imóvel) e ele responde com projeções (parcela estimada, faixas de compatibilidade). Se as premissas estiverem erradas ou desatualizadas, a projeção também ficará. Em contrapartida, quando você insere dados coerentes com a realidade financeira e com a proposta de imóvel, o resultado tende a servir melhor para guiar as próximas escolhas.
Outro ponto importante é que, em muitos casos, simuladores podem ser ajustados por diferentes modalidades. Alguns ambientes priorizam o cálculo de capacidade de pagamento, outros focam na compatibilidade com critérios do programa. Há também situações em que o simulador não “fecha” determinados custos, pois esses itens dependem da fase posterior (por exemplo, análise documental e avaliação do imóvel). Por isso, interpretar o resultado requer cautela e leitura cuidadosa do que está e do que não está incluído.
3) Onde o simulador ajuda mais: planejamento, comparação e organização
Se você quer que a simulação realmente “sirva”, use-a em etapas. Em vez de consultar uma única vez, trate como um instrumento de trabalho:
- Comparar cenários: alterar prazo, valor pretendido e composição familiar para entender impactos.
- Planejar liquidez: projetar quanto pode caber mensalmente sem comprometer contas recorrentes.
- Organizar documentos: identificar, desde cedo, o que provavelmente será solicitado na análise formal.
- Definir metas: estabelecer um intervalo de prestação “confortável” antes de iniciar visitas, propostas e negociações.
Essa abordagem é especialmente útil em regiões onde o custo de imóveis pode variar bastante por bairro e infraestrutura. Quando o resultado do simulador indica “aproximações”, você ganha tempo para buscar um imóvel dentro do que faz sentido para o orçamento familiar. Muitas famílias, ao procurar o imóvel primeiro, acabam se frustrando quando o financiamento não “acompanha” o valor desejado. Já quem simula primeiro consegue ajustar expectativas: decide uma faixa de preço realista e só então parte para visitas e propostas.
Além disso, comparar cenários reduz a dependência de um único número. Um simulador normalmente mostra uma parcela para um conjunto de premissas. Se você muda apenas uma variável (por exemplo, prazo), a parcela pode cair—ou pode haver reflexos no custo total. Ao comparar cenários, você passa a enxergar o equilíbrio entre mensalidade e custo final, e isso tem impacto direto no longo prazo.
Outro benefício prático é a organização do pensamento e da agenda. Quando você simula com método, consegue transformar o processo em tarefas: reunir comprovantes, organizar documentos pessoais e de renda, preparar informações do núcleo familiar e manter registros. Esse “ritmo” é importante porque, na fase formal, a falta de algum documento pode causar atraso; e atraso, em processos habitacionais, pode significar perda de oportunidade ou negociação mais difícil.
Por fim, o simulador ajuda na comunicação dentro da família e com parceiros de decisão. É muito mais fácil discutir “cenários” do que discutir “opiniões”. Por exemplo: em vez de apenas dizer “acho que cabe”, fica possível apresentar “se a gente buscar um imóvel mais barato e manter o prazo X, a parcela fica em torno de Y”. Essa linguagem objetiva torna decisões coletivas menos conflituosas e mais racionais.
4) Atenção às limitações: por que o resultado do simulador pode mudar
Um dos pontos mais importantes (e frequentemente ignorados) é que a simulação normalmente representa uma estimativa, não uma aprovação. Alguns fatores podem alterar o resultado final:
- Critérios de elegibilidade: regras específicas podem restringir renda, patrimônio, enquadramento do imóvel e situações pessoais.
- Condições de crédito: taxas, prazos e custos efetivos podem ser atualizados conforme política vigente e análise cadastral.
- Atualização de dados: renda pode variar; documentação pode trazer divergências que exigem regularização.
- Custos adicionais: despesas como tributos, registros, seguros e taxas de formalização podem impactar o custo total.
Por isso, sempre trate o simulador como um ponto de partida. A estratégia mais segura é usar os números para orientar decisões e, depois, confirmar tudo na análise oficial.
Para deixar essa limitação ainda mais concreta, vale detalhar alguns exemplos comuns na vida real:
- Renda não comprovada como o esperado: algumas pessoas informam renda média, mas na documentação aparecem oscilações, faltam documentos ou há divergência entre renda declarada e renda comprovada.
- Composição familiar com alterações: mudanças recentes (nascimento, adoção, mudança de dependentes, inclusão de dependentes em cadastro) podem afetar o enquadramento.
- Imóvel não enquadrado: mesmo que o valor do imóvel pareça compatível, o enquadramento pode depender de tipo de imóvel, padrão construtivo, localização específica, ou regras do empreendimento.
- Custos “fora da parcela”: taxas de condomínio, IPTU, despesas com água e energia, regularização de documentação do imóvel e outras responsabilidades podem “consumir” parte do orçamento mensal.
- Atualização de taxas e custos do crédito: a data da simulação pode não coincidir com a data da contratação, e mudanças de política podem alterar condições.
Essas variações não significam que o simulador “falha”. Significam que ele modela o cenário sob premissas que precisam ser confirmadas no mundo real. O papel do comprador é usar essa ferramenta como preparação, não como garantia.
Além disso, existe uma diferença importante entre capacidade de pagamento estimada e capacidade efetiva aprovada. A capacidade estimada tende a considerar dados gerais; a efetiva aprovada leva em conta critérios específicos, pontuações, avaliação cadastral e, em alguns casos, checagens de risco. Por isso, tratar o resultado como “aprovação provável” é mais seguro do que tratar como “aprovação garantida”.
5) Guia comparativo: como conduzir a simulação na prática (tabela, requisitos e condições)
A seguir, você encontra uma visão comparativa em formato de referência para usar o Simulador Minha Casa com consistência. A ideia é transformar a simulação em processo, não em “consulta rápida”.
| Etapa | O que fazer | Objetivo | Condições/atenções |
|---|---|---|---|
| 1. Preparar dados | Reunir informações de renda, despesas relevantes, número de membros do núcleo familiar e dados do imóvel pretendido. | Evitar distorções no resultado. | Use valores atualizados; divergências podem alterar a estimativa e a elegibilidade. |
| 2. Definir objetivos | Estabelecer metas: faixa de prestação mensal, prazo preferencial e limites para entrada (quando aplicável). | Transformar o simulador em planejamento. | Considere um “margem de segurança” para variações de custos do dia a dia. |
| 3. Inserir parâmetros com critério | Preencher campos do simulador de modo coerente com sua realidade (prazo, valor pretendido, tipologia do imóvel). | Comparar cenários de forma justa. | Evite estimativas “otimistas” que não refletem sua capacidade de pagamento. |
| 4. Comparar resultados | Variar valores e prazos para entender o efeito na prestação e no custo total estimado. | Escolher o cenário mais sustentável. | Compare sempre cenários semelhantes (mesmas premissas principais). |
| 5. Checar condições e requisitos | Conferir documentos, elegibilidade e regras do programa/entidade que efetivará a contratação. | Validar o que o simulador sinaliza. | Critérios podem mudar por atualização de normativas; confirme no momento da contratação. |
| 6. Confirmar na análise formal | Levar o cenário escolhido para validação da instituição responsável. | Transformar estimativa em decisão com segurança. | Resultado final pode ajustar taxa/custos conforme avaliação cadastral. |
Para complementar a tabela, uma prática que costuma funcionar bem é “registrar” cada simulação. Mesmo que você não saiba exatamente o motivo de cada variação, manter histórico (por exemplo, data, premissas inseridas, resultado e observações) ajuda a detectar onde você pode estar usando uma hipótese errada.
Esse histórico também ajuda em conversas com atendimento. Se você entrar em contato com a instituição com um conjunto de informações organizado, o processo tende a ser mais rápido: você já consegue explicar qual cenário fez sentido, quais dúvidas surgiram e quais documentos pretende reunir. Em muitos casos, o atendimento acelera quando o usuário chega com clareza.
Outra atenção: ao simular, certifique-se de que os campos essenciais estão no formato correto (por exemplo, renda mensal, composição familiar, prazo pretendido). Pequenos erros de digitação podem alterar significativamente a parcela estimada. Por isso, antes de “aceitar” o resultado, faça uma conferência visual rápida: o valor do imóvel faz sentido com a tipologia escolhida? O prazo selecionado está coerente com seu plano? A renda inserida está dentro do padrão que você consegue comprovar?
6) Perguntas frequentes (FAQs) sobre Simulador Minha Casa
6.1 O que é um “Simulador Minha Casa”?
É uma ferramenta que permite estimar cenários relacionados à compra/financiamento habitacional, a partir de dados do comprador e do imóvel, gerando resultados de planejamento como prestação estimada e compatibilidade com condições do programa (conforme o caso).
Em alguns ambientes, o simulador pode também orientar próximos passos: listar documentos, sugerir canais de atendimento e indicar regras básicas. Mesmo quando a plataforma não mostra todos os detalhes, o simulador serve como guia para você entender quais informações provavelmente serão relevantes na análise formal.
6.2 Um simulador garante aprovação?
Não. Em geral, a simulação é projetiva e não equivale a análise de crédito, validação documental e enquadramento final. A aprovação depende dos critérios formais e da análise da instituição responsável.
Por isso, é recomendável que você use o resultado para preparar uma conversa objetiva: “Quero entender se este cenário é viável e quais documentos preciso apresentar”. Quando você coloca o simulador nessa posição, você evita frustração e mantém o processo sob controle.
6.3 Quais dados costumam ser solicitados?
Normalmente incluem renda, composição familiar, informações do imóvel e parâmetros do financiamento (prazo e valor pretendido, em muitos casos). A lista exata varia conforme a plataforma e a modalidade.
Para aumentar a precisão, é comum que o simulador peça dados em unidades específicas (por exemplo, renda mensal líquida, número de dependentes). Se você não tiver certeza de algum dado, procure organizar antes—porque adivinhar pode levar a cenários irreais.
6.4 Posso testar vários cenários?
Sim. Na verdade, é uma prática recomendável: ajuste prazos, valores e premissas para encontrar uma combinação que preserve sua saúde financeira. O ideal é comparar cenários com lógica e consistência.
Uma forma de testar com lógica é escolher uma variável para alterar por vez. Por exemplo: primeiro mantenha o valor do imóvel e altere o prazo; depois mantenha o prazo e altere o valor do imóvel. Assim você entende o efeito de cada mudança sem confundir variáveis.
6.5 O resultado do simulador pode mudar?
Sim. Taxas, custos adicionais, elegibilidade e eventuais inconsistências em documentos podem alterar a estimativa final durante a análise formal.
Além disso, o resultado pode mudar por atualização do programa e do ambiente regulatório. Em vez de se apegar a uma única data de simulação, trate o cenário como “referência” e confirme quando for iniciar a contratação.
6.6 Como evitar erros comuns na simulação?
Use informações atualizadas, não superestime renda, inclua despesas relevantes (quando o simulador permitir) e confira regras do programa antes de tratar o resultado como “fechado”.
Outras práticas ajudam muito: conferir se a renda está alinhada ao que você pode comprovar (contracheques, declarações, extratos), revisar dados pessoais e ter clareza do que é entrada versus parcela. Quando você não entende um campo do simulador, vale pesquisar ou perguntar antes de preencher.
6.7 Há custos além da parcela?
Frequentemente, há custos de formalização, registros, seguros e outras despesas relacionadas ao contrato. Vale verificar o custo efetivo na análise formal.
Mesmo quando o simulador não detalha, a melhor estratégia é assumir que haverá custos adicionais e planejar uma reserva. Isso reduz a chance de “estourar” o orçamento logo no início. Também é importante lembrar que, em imóveis com condomínio, despesas mensais recorrentes podem existir e precisam entrar na conta.
7) Análise do ponto de vista de um especialista do setor
Para compreender por que o Simulador Minha Casa pode ser decisivo, vale observar o comportamento do mercado e o modo como as decisões são tomadas. Em operações habitacionais, o risco não está apenas na prestação em si — mas na combinação entre prestação, custos de manutenção, prazos, mudanças de renda e exigências documentais. A simulação bem-feita atua como um “filtro” para reduzir a chance de surpresas.
Do ponto de vista de processos de crédito, a simulação costuma funcionar como um pré-mapeamento que organiza informações e antecipa perguntas: “Cabe no meu orçamento?”, “O imóvel está no intervalo permitido?”, “O prazo faz sentido?”. Quando o usuário trata a simulação como etapa de diagnóstico, ele chega na fase formal com mais preparo e tende a reduzir retrabalho.
Além disso, há um componente psicológico relevante: o comprador frequentemente se apoia em um único número (por exemplo, a parcela que aparece na tela), sem considerar a estrutura completa do custo. Um especialista recomenda que o usuário “desmonte” o cenário em partes: prestação mensal, custos recorrentes do imóvel, custos de transação e margens de segurança.
Essa abordagem “desmontada” é especialmente importante em cenários de renda variável (autônomos, comissionados, pequenos negócios). Nesses casos, uma parcela “possível” em média pode se tornar “apertada” em meses de menor faturamento. Por isso, o especialista tende a sugerir que o planejamento seja conservador e que a família tenha uma rede de suporte para o período inicial (por exemplo, alguns meses de reserva ou um plano de ajuste de orçamento).
Outro aspecto que o especialista considera é o risco operacional do processo: documentação, prazos internos da instituição, avaliação do imóvel e exigências do programa. Mesmo com uma parcela compatível, um entrave documental pode atrasar a aprovação ou exigir complementos. A simulação ajuda a antecipar quais documentos e informações geralmente são relevantes, reduzindo a probabilidade de “correria” e ansiedade.
Também é comum observar que o simulador melhora a qualidade da negociação. Quando o comprador chega com uma noção do que cabe mensalmente, ele negocia com maior firmeza e menos vulnerabilidade a pressões. Isso pode ser determinante para evitar a compra de um imóvel “quase dentro” do orçamento, que depois vira um peso. Esse tipo de compra é um dos fatores mais frequentes de arrependimento em financiamentos de longo prazo.
8) Passo a passo aprofundado para usar a simulação como método
A seguir, um guia em sequência, com foco em consistência e tomada de decisão. A ideia é transformar o uso do Simulador Minha Casa em rotina de planejamento, e não em “tentativa” sem critérios.
Passo 1: Defina sua capacidade de pagamento (com margem)
Antes de olhar qualquer resultado, estime quanto sua família consegue comprometer mensalmente de forma sustentável. Uma prática responsável é reservar uma margem para variações: contas que aumentam, mudanças de consumo e imprevistos típicos do cotidiano.
Para concretizar, pense em três níveis de orçamento:
- Nível conservador: quanto você consegue pagar mesmo nos meses “apertados”.
- Nível realista: quanto você consegue pagar na maior parte do tempo, considerando sua rotina habitual.
- Nível no limite: quanto você pagaria se tudo desse certo e houvesse pouco imprevisto.
O ideal é usar o nível conservador (ou pelo menos o nível realista) como referência para escolher o cenário. Isso reduz o risco de descumprimento do contrato ou de necessidade de reorganizar drasticamente o orçamento logo após a mudança.
Passo 2: Ajuste premissas para refletirem sua realidade
Se você inserir renda como “média ideal” em vez da renda efetiva, o simulador pode sugerir um cenário que falha na prática. Prefira dados conservadores, coerentes com contracheques, declarações e comprovantes habituais.
Também é importante considerar fontes de renda recorrentes e aquelas que são eventuais. Se você recebe bônus ou comissões, uma abordagem mais segura é calcular uma média conservadora. Se você não tem renda fixa, você pode usar o histórico de meses anteriores para estimar uma parcela “pós-imprevistos”.
Outro detalhe: despesas recorrentes. Se o simulador não permitir incluir custos, você pode simular “na mão” depois. Por exemplo, se você sabe que o condomínio estimado do imóvel (ou uma despesa equivalente) vai existir, trate isso como parte do custo mensal total e compare com sua capacidade de pagamento.
Passo 3: Escolha o imóvel dentro de parâmetros compatíveis
O valor do imóvel e a tipologia influenciam o resultado. Além disso, programas e regras podem exigir enquadramentos. Ao simular, alinhe sua expectativa ao que de fato pode ser contratado.
Há uma diferença entre “imóvel desejado” e “imóvel financiável com segurança”. O simulador deve ajudar você a encontrar o intervalo onde os dois convergem. Em termos práticos, isso significa:
- considerar que bairros e regiões podem ter preços diferentes e que o valor do imóvel impacta diretamente a parcela;
- avaliar se a tipologia (por exemplo, número de cômodos, padrão) se encaixa no que o programa aceita;
- entender que a condição do empreendimento (em alguns programas) pode estar vinculada a regras do lançamento.
Se o simulador indicar incompatibilidade, não trate como “fracasso”. Trate como sinal para ajustar estratégia: buscar um imóvel em faixa mais adequada, negociar entrada quando permitido, ou rever prazo.
Passo 4: Compare 3 a 5 cenários, não apenas um
Um erro comum é “parar” no primeiro resultado. Em vez disso, varie prazo, valor pretendido e — quando aplicável — estrutura de entrada. O objetivo é entender sensibilidade: o que muda muito e o que muda pouco.
Um conjunto de cenários bem pensado costuma incluir:
- um cenário “conservador” (parcela menor, prazo maior ou valor do imóvel menor);
- um cenário “equilibrado” (uma combinação razoável de parcela e prazo);
- um cenário “agressivo” (parcela maior, prazo menor), usado apenas para testar limites e não como opção principal.
Ao comparar, observe não apenas a parcela, mas também o custo total estimado quando isso for mostrado. Em financiamentos longos, pequenos ajustes na taxa ou no prazo podem ter grande efeito ao longo do tempo.
Passo 5: Revise custos totais e obrigações
Se a simulação mostrar uma prestação estimada, procure também entender os custos de formalização e responsabilidades contratuais. Mesmo sem detalhar tudo na fase do simulador, você deve se preparar para confirmar esses valores na etapa oficial.
Na prática, os custos além da parcela podem incluir itens como:
- taxas e emolumentos de registro e cartório;
- seguros e custos de formalização;
- custos de avaliação do imóvel (quando aplicáveis);
- despesas iniciais de mudança e instalação (móveis, contas de consumo, eventuais reparos).
Se a compra for a primeira experiência, considere também custos indiretos: transporte de documentos, deslocamentos para assinatura, tempo de atendimento e eventuais horas perdidas no processo. Embora não sejam “custos financeiros diretos”, podem impactar planejamento familiar.
Passo 6: Valide documentos e requisitos com antecedência
Uma parcela do tempo do processo costuma se concentrar em documentação. Antecipar checagens evita atraso e frustração. O simulador, nesse contexto, é útil para orientar quais categorias de documentos podem ser necessárias.
Mesmo sem listar exatamente cada documento possível (pois isso varia por programa e entidade), uma lógica de organização costuma ajudar:
- separe documentos pessoais e de estado civil (quando aplicável);
- organize comprovantes de renda e vínculos profissionais;
- mantenha documentos do núcleo familiar (dependentes, comprovações pertinentes);
- se possível, tenha dados do imóvel (cadastro, endereço/empreendimento e informações do contrato/condições).
Uma boa prática é fazer uma checagem de consistência: nomes iguais, CPF/CNPJ corretos, datas coerentes, ausência de divergências e atualização de informações. Divergências costumam gerar exigências extras e atrasar o fluxo de análise.
9) Como interpretar resultados típicos da simulação
Embora cada plataforma apresente telas próprias, existem leituras comuns. Como regra, trate os números como “indicadores” e não como “promessa”.
- Prestação estimada: útil para comparar cenários e projetar mensalidade, mas deve ser confirmada na análise formal.
- Prazo: prazos longos reduzem parcela, mas podem aumentar custo total ao longo do tempo, dependendo das condições.
- Compatibilidade com critérios: quando o simulador sinaliza elegibilidade, ainda assim pode haver restrições na análise final.
Além dessas leituras, vale observar a “estrutura” do resultado. Por exemplo, se o simulador mostra campos como taxa, valor financiado, entrada (quando aplicável) e encargos estimados, use isso para entender onde o custo se concentra. Quando você entende a estrutura do custo, você consegue negociar melhor e escolher mais racionalmente.
Outro ponto relevante é a diferença entre resultados “bonitos” e resultados “utilizáveis”. Um cenário pode parecer viável porque a parcela é baixa, mas ele pode exigir uma entrada muito alta (se for o caso) ou estar baseado em renda difícil de comprovar. Por isso, sempre combine interpretação financeira com verificação de elegibilidade e comprovação documental.
10) Boas práticas de decisão para reduzir arrependimento
Comprar uma casa envolve planejamento e escolhas que vão além do valor do imóvel. Para diminuir arrependimentos, especialistas recomendam:
- Evitar decisão por urgência: simule e compare antes de aceitar uma única proposta.
- Conferir manutenção: considere condomínio, IPTU (quando aplicável), taxas e custos do dia a dia do imóvel.
- Preparar plano B: se a análise formal ajustar condições, tenha alternativas para manter a sustentabilidade financeira.
- Documentação organizada: reduz tempo de análise e aumenta previsibilidade.
Uma prática particularmente eficaz é “andar com duas trilhas” ao mesmo tempo. Enquanto você pesquisa imóveis e acompanha lançamentos, você mantém as simulações e documentos atualizados. Assim, quando surgir uma oportunidade real, você não começa do zero. Você toma decisões com mais serenidade.
Outra boa prática é analisar o impacto do financiamento no estilo de vida. Em vez de olhar apenas “parcela cabe”, analise “a parcela cabe sem comprometer coisas essenciais”. Por exemplo: saúde, transporte, alimentação e educação. Um financiamento que consome boa parte da renda pode forçar ajustes que, com o tempo, geram desgaste familiar.
Também é importante considerar o horizonte do tempo: mudanças no ciclo de vida. Uma família pode planejar filhos, mudanças de emprego, doenças e outras variáveis. O financiamento de longo prazo precisa ser compatível com a realidade de hoje e com o que é plausível para os próximos anos. A simulação não prevê o futuro, mas ajuda a preparar o orçamento para incertezas.
Por fim, esteja atento ao risco de “armadilhas” comuns: propostas que usam linguagem vaga, promessas de “aprovação garantida”, ou situações em que o comprador aceita um cenário sem entender entrada, encargos e custos adicionais. Quando você usa o simulador como base, você fortalece sua capacidade de questionar e confirmar.
11) Locais e linguagem: adaptação para o público brasileiro
No Brasil, é comum que a compra do primeiro imóvel seja cercada de dúvidas e conversas informais com familiares — “cabe no bolso?”, “qual bairro vale mais?”, “como funciona a entrada?”. Um Simulador Minha Casa tende a dialogar com essa realidade: ele organiza as perguntas em campos e traduz o planejamento em números.
Em conversas do dia a dia, expressões como “parcelas”, “capacidade de pagar” e “entrada” costumam nortear as primeiras decisões. Por isso, ao usar um simulador, mantenha o foco no que realmente muda sua vida financeira: prestação mensal, previsibilidade e custos complementares.
Uma recomendação prática é traduzir o resultado para a linguagem do cotidiano. Em vez de apenas “parcela estimada”, converta para “quanto isso significa no orçamento mensal”. Por exemplo: se a parcela for X e sua conta de mercado, transporte e outras despesas já somam Y, verifique o “quanto sobra” no mês. Essa tradução melhora a qualidade do planejamento e reduz o risco de subestimar despesas que não aparecem tão claramente no simulador.
Outra questão cultural importante é que muitos compradores têm a tendência de buscar aprovação primeiro e planejamento depois. Eles fazem simulações para “tentar ver se dá” e só depois percebem custos adicionais. Ao inverter a lógica—planejar primeiro—você se posiciona com mais clareza.
Também vale considerar que o processo pode envolver mais de uma pessoa: casal, familiares que ajudam, ou rede de suporte. O simulador pode servir como “documento de conversa”, facilitando alinhamento e reduzindo conflitos sobre quanto cada parte está assumindo. Quando todos veem o mesmo número (e entendem suas premissas), a decisão fica mais objetiva.
12) Condições e requisitos: o que normalmente deve ser conferido
Sem depender de informações específicas de um único sistema (que podem variar), alguns pontos são recorrentes em processos habitacionais. Ao usar o Simulador Minha Casa, planeje a checagem destes temas na etapa de contratação:
- Enquadramento do proponente: requisitos de renda e perfil, quando aplicáveis.
- Regras do imóvel: adequação a critérios como faixa de valor, tipologia e condições de contratação.
- Documentação: comprovação de renda e informações pessoais, conforme solicitado.
- Condições do financiamento: prazo, encargos e composição de custos.
Quando houver campos na simulação sobre elegibilidade, trate-os como orientação, não como “decisão final”. A análise formal pode exigir correções ou impor restrições adicionais.
Para evitar surpresas, vale adotar uma postura ativa: antes de “fechar” um cenário com base no simulador, faça perguntas claras para a instituição responsável. Por exemplo:
- “Quais são os principais requisitos de elegibilidade e como eles são verificados?”
- “Os valores mostrados incluem quais custos e quais itens ficarão para a fase de formalização?”
- “O prazo estimado e a taxa usada na simulação são fixos ou podem mudar na contratação?”
- “Existe alguma restrição sobre tipo de imóvel, região ou condição do empreendimento?”
- “Há necessidade de entrada? Se houver, como ela é comprovada e qual impacto tem na parcela?”
Quando você faz perguntas desse tipo, você transforma o simulador em “primeiro passo informativo” e reduz o risco de aceitar condições que não foram totalmente compreendidas.
13) Fontes e base metodológica (para sustentar a abordagem)
Como recomendação de boas práticas, as decisões devem respeitar informações oficiais e estudos setoriais. Para referências sobre habitação e indicadores no Brasil, vale consultar materiais de instituições como:
- Banco Central do Brasil (BACEN) — relatórios e publicações sobre crédito e economia.
- Instituições públicas e reguladoras relacionadas a políticas habitacionais.
- Relatórios do setor financeiro que consolidam dados de crédito habitacional e comportamento de inadimplência.
Ao buscar números específicos (taxas, custos ou desempenho), a regra é confirmar no relatório mais recente disponível nessas fontes, pois condições podem mudar ao longo do tempo.
Uma abordagem metodológica saudável para o comprador é separar “o que é cálculo” do que é “o que é política”. O simulador faz o cálculo estimado, mas a política (critérios do programa, regras de elegibilidade, limites e custos) pode variar. Por isso, usar fontes oficiais ajuda a reduzir confusão.
Se você estiver em dúvida sobre alguma regra específica—por exemplo, limites de renda, critérios de enquadramento ou exigências documentais—priorize canais oficiais e atendimentos da instituição responsável. Evite depender exclusivamente de informações informais, embora experiências de conhecidos possam ajudar em aspectos gerais (como organização de documentos e planejamento), elas não substituem uma confirmação formal.
14) Conclusão: transforme o simulador em um passo de decisão, não em um “atalho”
O Simulador Minha Casa é uma ferramenta útil quando usada com método: prepara dados, ajuda a comparar cenários e reduz incertezas antes da análise formal. Contudo, por ser uma estimativa, ele exige confirmação posterior de critérios e condições reais.
Se você conduzir a simulação como um processo (definindo capacidade, comparando premissas, validando requisitos e organizando documentação), suas escolhas tendem a ficar mais consistentes — e o caminho até a contratação tende a ser menos turbulento.
O ponto central é que habitação é uma decisão de longo prazo. Mesmo quando a parcela parece confortável agora, o mais importante é como ela se sustenta com o tempo: variações de renda, custos recorrentes do imóvel e mudanças na vida. Ao usar o simulador com responsabilidade, você cria uma base de decisão mais objetiva e diminui a chance de arrependimento.
Em vez de ver a simulação como um “atalho” para chegar rapidamente à parcela, trate como um “passo” do método: diagnosticar, comparar e preparar. Quando você faz isso, você participa do processo com mais clareza, negocia melhor e entra na fase formal com mais segurança.
FAQs finais (resumo rápido)
Simular várias vezes “atrapalha”?
Em geral, não. O ideal é usar simulações para comparação, mantendo consistência nos dados para entender variações reais.
Na verdade, simular várias vezes pode ajudar a identificar limites e tornar mais realista o planejamento. O que “atrapalha” é simular com premissas erradas ou mudar muitas variáveis de uma vez, o que confunde a leitura do resultado. Se você simular com consistência, ganha clareza.
O que eu devo fazer antes de enviar documentos?
Conferir coerência de informações, atualizar dados e validar requisitos do programa/entidade que efetivará a contratação.
Uma rotina simples é revisar documentos pessoais, checar comprovantes de renda, garantir que os dados do núcleo familiar estejam corretos e separar tudo em uma pasta organizada. Quando você fizer isso, o envio tende a ser menos trabalhoso e mais eficiente.
Qual é o maior erro ao usar simuladores?
Tratar o resultado como aprovação garantida, sem considerar limitações, custos adicionais e regras de elegibilidade.
O segundo maior erro, frequentemente associado ao primeiro, é ignorar custos “fora da parcela” e entrar no financiamento sem reservar uma margem de segurança. Ao corrigir esses dois pontos—usar a simulação como referência e planejar o custo total com margens—você melhora bastante suas chances de decisão acertada.
-

A Guide to Cost-Efficient Small Electric Cars for Seniors
-
Mastering Debt Consolidation: Boost Your Credit Score and Manage Interest Rates
-
Your Guide to Loans, Credit Checks, and Interest Rates
-
Affordable Independent Living: Finding the Right Senior Housing
-
Guide to Senior Living Apartments: Affordable and Comfortable Environments