Cartão Alimentação: guia completo e requisitos essenciais
Este guia explica como funciona o Cartão Alimentação, quais são os critérios para utilização e como escolher um serviço com segurança. Em termos de enquadramento, o cartão é uma solução de benefício voltada à alimentação, com regras de aceitação e uso definidas por entidades gestoras e pela legislação aplicável. O texto apresenta uma visão objetiva para apoiar decisões informadas.
1) Visão geral essencial: o que importa no Cartão Alimentação
Se procura compreender Cartão Alimentação de forma prática e segura, o ponto de partida é entender como é usado, onde costuma ser aceite, e quais condições determinam a elegibilidade e a utilização correta. Na prática, este tipo de benefício existe para apoiar despesas relacionadas com alimentação, mas a efetiva aplicação depende de regras operacionais e contratuais estabelecidas pela entidade empregadora/gestora e do enquadramento legal aplicável.
Do ponto de vista de gestão e conformidade, o maior risco para trabalhadores e empresas não está no conceito do benefício, mas sim em interpretações incorretas: tentativas de utilização fora das categorias aceites, falta de validação de estabelecimentos aderentes, ou desconhecimento de prazos e condições do programa. Por isso, este guia dá prioridade àquilo que mais reduz incerteza: funcionamento, requisitos, boas práticas e perguntas frequentes.
Para tornar a leitura realmente útil, este texto organiza a informação por etapas e por temas que tendem a causar dúvidas: primeiro, a visão geral; depois, o “como funciona”; em seguida, onde costuma ser aceite e por que podem existir variações na experiência; por fim, os mecanismos de conformidade, segurança, resolução de incidentes, critérios de qualidade do serviço e implicações organizacionais para empresas. A ideia é que, ao fim da leitura, o utilizador saiba o que fazer antes, durante e depois da compra — e que a empresa consiga comunicar corretamente o que é elegível, evitando atritos.
Outro ponto importante: Cartão Alimentação não deve ser tratado como sinónimo de “qualquer cartão de pagamento”. A sua característica distintiva é a finalidade delimitada e a existência de regras de processamento que variam por programa, por rede de aceitação e, em certos casos, por como o estabelecimento classifica os itens no momento da transação.
2) Enquadramento objetivo do Cartão Alimentação (sem “promessas”)
O Cartão Alimentação enquadra-se no conjunto de benefícios sociais ligados a alimentação. Em muitos mercados europeus, estes instrumentos são operacionalizados por entidades especializadas que emitem o cartão, efetuam carregamentos/valores consoante o programa e asseguram mecanismos de validação na compra.
Em termos funcionais, o cartão costuma operar como meio de pagamento com regras próprias: o valor carregado é descontado no momento da transação, e apenas certos tipos de despesas são permitidos. Assim, não é uma “carteira genérica” para qualquer compra — é um instrumento com finalidade delimitada.
Para manter objetividade: este texto evita números especulativos. Quando forem necessários dados, a orientação é apoiar-se em fontes oficiais e estudos setoriais, conforme indicado ao longo do artigo. Em vez de “adivinhar” condições ou custos, a abordagem mais correta é trabalhar com verificação e documentação: extratos, recibos, termos do provedor e regras comunicadas pela entidade empregadora.
Ao mesmo tempo, é útil reconhecer uma realidade prática: muitas das dúvidas em torno do Cartão Alimentação surgem porque as pessoas conhecem o conceito geral de benefício, mas não conhecem (ou não consultam) os detalhes operacionais. A experiência pode variar de acordo com o estabelecimento, com o tipo de produto e com o modo como o terminal faz a categorização no momento do pagamento. Por isso, “sem promessas” significa também evitar respostas simplistas e focar no que pode ser verificado.
3) Como funciona na prática: do carregamento ao pagamento
Embora os detalhes variem por programa e entidade gestora, há um fluxo comum ao Cartão Alimentação:
- Adesão do participante: normalmente via entidade empregadora/contratante do benefício.
- Carregamento/valores: em periodicidade definida, de acordo com o contrato e regras do programa.
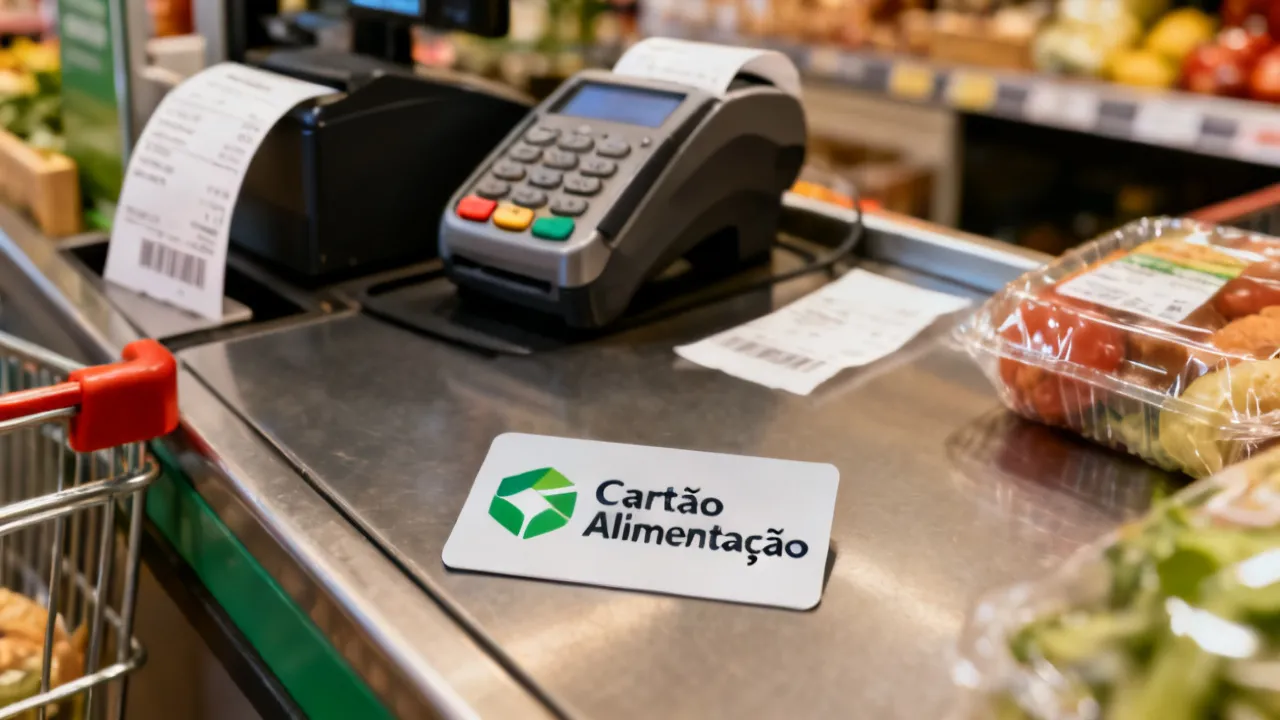
- Autenticação na compra: a transação é validada no terminal do estabelecimento aderente.
- Conformidade do gasto: o pagamento só é completado quando a despesa se enquadra nas categorias previstas.
- Gestão do saldo e extratos: o utilizador pode acompanhar operações para controlar o orçamento mensal.
Para quem trabalha em áreas administrativas ou de recursos humanos, a análise de riscos costuma incluir verificação de: documentação do programa, políticas internas de utilização e comunicação clara aos beneficiários. Já para trabalhadores, a prioridade é simples: confirmar que o estabelecimento aceita e que o tipo de compra é elegível.
Vale detalhar um pouco mais o “durante a compra”, porque é nessa fase que ocorrem a maior parte das frustrações. Em muitos casos, a transação depende de sinais do terminal e da configuração do estabelecimento. Mesmo que o estabelecimento esteja aderente, existe a possibilidade de a compra ser recusada por motivos como: o item ter uma categoria não elegível; a compra ser “mista” (ex.: parte alimentícia e parte não alimentícia); ou o estabelecimento ter parametrizações específicas. Esse comportamento não é necessariamente um “erro do cartão”; pode ser um comportamento previsto por regras de conformidade.
Além disso, convém diferenciar três estados que, para utilizadores, às vezes se misturam: (1) o carregamento ainda não foi processado; (2) o saldo aparece, mas a compra foi recusada por elegibilidade/categoria; (3) a compra foi aprovada, mas posteriormente houve um estorno/devolução que altera o saldo no extrato após algum tempo. Entender esta distinção reduz interpretações erradas do “por que não funciona”.
4) Onde costuma ser aceite e por que isso muda a experiência
A aceitação depende de critérios técnicos e comerciais entre a entidade gestora e os estabelecimentos. Em geral, estabelecimentos de retalho alimentar e serviços diretamente ligados à alimentação têm maior probabilidade de aceitação, mas mesmo dentro de uma categoria pode haver variações conforme o tipo de produto/serviço no momento da compra.
Na prática, a diferença entre uma experiência “sem problemas” e uma frustração acontece por causa de:
- Categoria do item no terminal (ex.: alguns itens podem não se enquadrar, mesmo num local aderente).
- Configuração do comércio (modo como o estabelecimento parametriza a venda).
- Mensagens de validação no pagamento (motivo do “não aceite”, saldo insuficiente, ou não elegibilidade).
Recomendação objetiva: antes de concluir compras menos comuns (por exemplo, despesas mistas), confira a descrição do item na fatura e, se necessário, valide previamente com o estabelecimento. Essa postura reduz falhas operacionais e evita situações em que a compra não avança no momento em que o trabalhador/cliente já está no caixa.
Outro aspeto importante é a “experiência por rede”. Alguns programas têm rede alargada de aceitação, mas a experiência pode variar com a tecnologia do terminal, com o tipo de pagamento (por exemplo, POS tradicional vs. algumas soluções digitais) e com a forma como o estabelecimento trata códigos e categorias. Por isso, mesmo que “o estabelecimento aceite”, o que interessa operacionalmente é o que acontece em cada transação concreta: o item é classificado corretamente? O processamento ocorre com validações que reconhecem elegibilidade? O extrato refletirá eventuais correções?
Quando um estabelecimento não aceita, o problema pode ser: não aderência ao programa; problemas técnicos temporários; ou incompatibilidade de categoria. Por isso, ao resolver incidentes, o método mais eficaz é sempre reunir evidências: tentar novamente no terminal (se for indicado), consultar recibo ou mensagem de recusa, e verificar o extrato para confirmar se houve ou não tentativa processada.
5) Ponto crítico: requisitos e condições de elegibilidade
Os requisitos do Cartão Alimentação tendem a variar por país, legislação e desenho do programa. Em termos gerais, a elegibilidade costuma estar associada ao vínculo com a entidade contratante e ao cumprimento de condições administrativas (como inscrição, regularidade do vínculo e parametrização do benefício).
Do lado do utilizador, as “condições” mais frequentes que determinam o sucesso da utilização são:
- Saldo disponível para a transação.
- Respeito pela finalidade (despesa elegível).
- Utilização em estabelecimentos aderentes e com processamento compatível.
- Conformidade com regras do programa (prazos, periodicidades, devoluções e estornos).
Do lado da empresa, é essencial manter a gestão documental e a consistência dos dados do beneficiário. Qualquer divergência (por exemplo, dados cadastrais ou enquadramento do plano) pode gerar recusas ou atrasos. Em ambientes com muita rotatividade, mudanças de regime ou alterações contratuais, é particularmente importante acompanhar processos: quando o benefício começa, quando é atualizado e quando termina. Uma comunicação interna falha pode levar a que colaboradores tentem utilizar o cartão fora de um período em que o programa está ativo para eles.
Também é útil entender que “elegibilidade do titular” não é sempre igual a “elegibilidade do gasto”. O titular pode estar apto (benefício ativo), mas o gasto pode ser recusado por categoria. Alternativamente, o gasto pode ser elegível, mas o benefício pode estar suspenso por um problema administrativo (por exemplo, vínculo cessado, dados não atualizados ou período de carregamento ainda não realizado). Essa separação ajuda a diagnosticar incidentes.
Por isso, quando for comunicar internamente, a empresa deve evitar mensagens do tipo “é sempre aceite”. Em vez disso, convém ensinar uma lógica de decisão: o cartão é para despesas elegíveis com alimentação; o estabelecimento precisa estar aderente; e o tipo de item precisa corresponder ao que o sistema valida.
6) Considerações de segurança e privacidade
Como qualquer instrumento de pagamento, o Cartão Alimentação exige cuidados. A análise prudente inclui:
- Proteção de credenciais: não partilhar dados do cartão nem códigos de acesso.
- Monitorização de extratos: identificar rapidamente transações incomuns.
- Comunicação imediata em caso de suspeita: bloqueio e abertura de processo de contestação, quando aplicável.
- Conferência de recibos: garantir que o item e o valor processados correspondem ao esperado.
Estas práticas são consistentes com abordagens de compliance adotadas no setor de pagamentos e benefícios, onde o objetivo é reduzir fraude e melhorar a rastreabilidade.
Além do básico, há boas práticas que ajudam no quotidiano. Por exemplo, quando se realiza uma compra com vários itens, é recomendável conferir se a soma e o conteúdo do recibo correspondem ao esperado — especialmente em transações que podem gerar processamento misto. Em caso de dúvida, guarde o comprovativo e compare com o extrato quando o estado for atualizado. Em muitos programas, o extrato é a fonte mais “final” do que ocorreu; o recibo é a evidência do momento da transação.
Outro ponto: cuidado com mensagens, chamadas ou formulários não oficiais. Em benefícios baseados em cartões, é comum surgirem tentativas de phishing com promessas de “verificação de saldo” ou “regularização de conta”. A prática de segurança recomendada é sempre utilizar canais oficiais do provedor e evitar clicar em ligações de origem desconhecida.
Para empresas, a dimensão de privacidade é relevante principalmente quando se administra acesso a portais de beneficiários, suporte ou dados de gestão. Quando existirem sistemas internos, convém limitar acessos, registar solicitações e orientar colaboradores sobre o que não deve ser partilhado em comunicações informais.
7) Comparação de abordagens: cartão físico vs. gestão digital
Em muitos programas, o Cartão Alimentação pode ser acompanhado por serviços digitais: consulta de saldo, histórico e notificações. A experiência varia entre entidades, mas a lógica é a mesma: quanto maior a transparência dos extratos e a facilidade de consulta, menor o tempo para resolução de divergências.
Para decisores e utilizadores avançados (por exemplo, departamentos de administração), um ponto de avaliação costuma ser a qualidade dos relatórios: categorização das transações, clareza do que é elegível e rastreabilidade do processamento.
Quando o programa oferece app ou portal, o utilizador pode acompanhar:
- Saldo atual e histórico de carregamentos;
- Estado das transações (aprovada, pendente, estornada);
- Datas e referências do terminal/estabelecimento (quando disponível);
- Mensagens do provedor para apoio em casos de recusa.
Já o cartão físico tem utilidade operacional — especialmente para quem prefere simplicidade ou não tem acesso constante a meios digitais. Ainda assim, mesmo no caso físico, o que permite resolver problemas com rapidez é sempre o mesmo tripé: extrato, recibo e canal de suporte.
Em termos de qualidade, um bom serviço digital não é apenas “ver saldo”. O valor real aparece na facilidade de identificar: (1) que transação foi recusada; (2) por que razão a compra não avançou (se essa informação estiver disponível); (3) se um estorno já foi processado; e (4) como contatar suporte com evidência. Quanto mais clara for a informação, menos tempo se perde em “achismos”.
8) Cenários comuns e como resolver na hora
Em atendimento ao cliente e suporte interno, os motivos mais comuns de contacto tendem a ser previsíveis. A seguir, reunimos cenários típicos e caminhos de solução (sem prometer resultados, mas oferecendo método):
- Transação recusada: verificar saldo, tentar em outro terminal elegível e confirmar se o item se enquadra nas categorias permitidas.
- Saldo não refletido: aguardar o tempo de processamento do carregamento (conforme o cronograma do programa) e consultar extrato para confirmar se o lançamento ocorreu.
- Discrepância em devoluções: pedir ao estabelecimento o comprovativo da anulação/reembolso e, depois, acompanhar a atualização no histórico.
- Cartão perdido/extravio: solicitar bloqueio imediato para reduzir exposição.
Para ampliar a utilidade, é importante acrescentar “micro-passos” que ajudam a resolver mais rápido. Por exemplo, no caso de transação recusada, a recomendação não é apenas tentar de novo sem contexto; é tentar de novo com verificação: confirmar se a compra foi recusada no próprio momento (terminal indicou recusa) e verificar no extrato se houve tentativa processada. Em alguns programas, pode haver diferença entre “tentativa” e “movimento concluído”. Essa distinção reduz o tempo de diagnóstico.
No caso de “saldo não refletido”, o erro comum é concluir que o carregamento falhou. Muitas vezes há prazos técnicos ou janelas de processamento. Por isso, o método recomendado é: consultar extrato, identificar o estado do carregamento, verificar se existe calendário de atualização e, se necessário, contactar suporte com referência ao carregamento (data, ciclo e valor carregado, quando disponível).
Em “devoluções/estornos”, o ponto crítico é alinhar a evidência. Um estorno pode demorar mais do que o utilizador espera e, entretanto, o saldo pode não refletir imediatamente. Se o estabelecimento confirma o procedimento de reembolso, a solução passa por acompanhar o extrato e registrar comprovativos. Quando o programa permite contestação, a documentação acelera a análise.
Por fim, em “cartão perdido/extravio”, a prioridade é sempre reduzir risco. Bloqueio rápido diminui a janela de exposição e melhora a probabilidade de evitar transações não autorizadas. Após o bloqueio, deve-se seguir o procedimento oficial para substituição e confirmação de dados. Em ambientes de grande volume, empresas podem ter procedimentos complementares para apoiar colaboradores no contacto com o provedor.
9) O ponto de vista do especialista: critérios de escolha e qualidade do serviço
Quando analisamos programas de Cartão Alimentação, o foco profissional costuma ir além do “ter cartão”. Os critérios mais relevantes são:
- Clareza das condições: o programa deve descrever regras de elegibilidade, aceitação e tratamento de estornos/devoluções.
- Transparência operacional: extratos legíveis, histórico detalhado e prazos comunicados.
- Capacidade de suporte: canais de assistência e tempo de resposta razoável.
- Conformidade e governança: processos que respeitam regulamentação e boas práticas.
- Integração interna (para empresas): facilidade de gestão, validação e comunicação com colaboradores.
Em termos de risco, o que mais pesa é a desalinhamento entre expectativa do utilizador e regras reais de processamento. Por isso, recomenda-se que a comunicação interna (RH/contabilidade) inclua exemplos práticos de compras elegíveis e não elegíveis. Exemplo prático é mais eficaz do que uma explicação abstrata, porque mostra o raciocínio “por categoria” e o que acontece quando a fatura tem itens que podem ser classificados de forma diferente.
O especialista também procura indicadores de qualidade do serviço, como:
- Disponibilidade do portal ou app, sobretudo em datas de carregamento;
- Qualidade das mensagens exibidas no momento de recusa (quando disponível);
- Processo de contestação com documentação clara;
- Política de substituição (prazos, exigências e segurança);
- Capacidade de suporte para volumes corporativos (se aplicável).
Adicionalmente, uma boa prática é avaliar o programa como um “sistema completo”: não basta ver rede de aceitação no marketing; é necessário olhar para a execução real — como o terminal valida categorias, como o extrato mostra estados e como os estornos são processados e comunicados.
10) Preço e custos: como avaliar sem estimativas
Você mencionou necessidade de integrar “price information” e “supplier details”, porém não foram fornecidos valores concretos, nem a identidade do fornecedor, nem a localização específica. Para manter rigor, este artigo não inventa preços, nem atribui custos a terceiros. Em vez disso, segue um método objetivo para avaliar custo-benefício do Cartão Alimentação quando houver propostas comerciais.
Ao receber uma proposta, normalmente vale verificar:
- Taxas associadas (se existirem) e quem as suporta.
- Condições de carregamento: periodicidade, prazos e eventuais limites.
- Custos por emissão ou substituição (cartão perdido/novo).
- Custos administrativos para a entidade empregadora.
- Tratamento de devoluções e prazos de atualização.
Se você quiser, posso adaptar a análise com os dados reais: basta informar o preço, o fornecedor e a cidade/país (ou confirmar se deve usar “nearby” quando aplicável).
Para ampliar a utilidade, vale também considerar que “preço” não é apenas taxa direta. Em programas de cartões de benefício, o custo total de propriedade pode incluir: custo interno de gestão (tempo de RH/contabilidade para esclarecimentos); custo de suporte (tempo de atendimento e escalonamento); e custo de incidentes (resoluções por recusa, contestação ou reemissão). Mesmo que esses valores não estejam explicitados numa proposta, eles afetam o custo efetivo para a empresa e a experiência do colaborador.
Por isso, ao comparar fornecedores, um critério complementar recomendado é a qualidade do onboarding e da documentação fornecida: guias para colaboradores, materiais de treino para RH, e clareza dos canais de suporte. Quando esses elementos são fracos, a empresa tende a “absorver” o custo operacional ao esclarecer dúvidas manualmente ou ao lidar com incidentes repetitivos.
Também é útil avaliar a política de SLA (se existir) para situações de: atraso de carregamentos; incidentes de transação; problemas em extratos; e substituição de cartão. SLA não é “propaganda” — é uma forma de reduzir incerteza ao planear processos internos e comunicação com os colaboradores.
11) Tabela comparativa: condições, requisitos e guia passo a passo
| Aspecto | O que verificar | Condições comuns |
|---|---|---|
| Elegibilidade | Se o programa exige vínculo ativo e inscrição formal | Condições definidas pelo contrato com a entidade gestora/empregadora |
| Finalidade das compras | Quais categorias são elegíveis para pagamento | Restrições por tipo de despesa e parametrização do comerciante |
| Rede de aceitação | Se os estabelecimentos aderiram e como o terminal processa a venda | Aceitação depende do estabelecimento e do tipo de item no momento da compra |
| Carregamento | Periodicidade, calendário e prazos de atualização | Normalmente por ciclo mensal/definido pelo programa |
| Saldo e validação | Disponibilidade antes de concluir a compra | Transação recusada por saldo insuficiente ou não elegibilidade |
| Devoluções/estornos | Como é tratada a anulação e quando o saldo volta a refletir | Prazos e regras variam; acompanhar histórico e comprovativos |
| Segurança | Procedimentos em caso de perda/uso suspeito | Bloqueio e suporte devem ser acionados rapidamente |
12) Guia passo a passo para utilizar com menos incidentes
- Confirme o seu enquadramento: verifique se o benefício está ativo no seu programa (normalmente via extrato/portal).
- Consulte o extrato antes de gastos maiores: assegure que o saldo do Cartão Alimentação cobre o montante pretendido.
- Planeie compras elegíveis: priorize produtos e serviços com maior probabilidade de enquadramento no terminal.
- Conferir no momento da compra: se houver itens “mistos” numa mesma fatura, a tentativa pode ser recusada dependendo da categorização.
- Guarde o comprovativo: recibo e detalhes são úteis em caso de contestação.
- Em caso de recusa: anote a mensagem/causa, tente confirmar com o estabelecimento e valide novamente o saldo no extrato.
- Se houver discrepância: utilize o histórico e, quando necessário, acione o suporte com documentação.
- Atualize hábitos de uso: após 2–3 ciclos, você tende a perceber padrões do que é aceito e como otimizar compras.
Para aumentar ainda mais a taxa de “primeira tentativa bem-sucedida”, há um complemento prático: preparar um “checklist mental” antes de ir ao caixa. Esse checklist pode incluir: (a) saldo suficiente; (b) local de aceitação provável; (c) lista de itens com maior previsibilidade (por exemplo, categorias mais comuns); (d) possibilidade de pagamento separado se houver itens não elegíveis; e (e) disponibilidade para guardar recibo e consultar extrato após a compra. Embora pareça simples, esses passos evitam a maioria dos problemas comuns.
Em caso de compras recorrentes (por exemplo, supermercado semanal), o utilizador pode criar rotinas: usar sempre estabelecimentos em que a aceitação é conhecida; evitar combinar no mesmo ato itens que historicamente geraram recusa; e conferir faturas para garantir que a categorização do item está alinhada com o programa.
13) Perguntas frequentes (FAQs)
13.1) O Cartão Alimentação pode ser usado para qualquer tipo de compra?
Não. Em geral, o Cartão Alimentação é destinado a despesas relacionadas com alimentação e sujeito a regras de elegibilidade. A aceitação pode variar por tipo de item e por como o comerciante parametriza a venda.
13.2) Por que uma compra pode ser recusada mesmo com saldo?
As recusas podem ocorrer por não enquadramento da despesa, por parametrização do estabelecimento ou por regras específicas do programa (além de saldo insuficiente, quando aplicável).
13.3) Quanto tempo demora um carregamento ou atualização de saldo?
Depende do cronograma do programa e do momento do carregamento. A consulta ao extrato ajuda a confirmar se o lançamento ocorreu. Quando houver atraso, é recomendável verificar o calendário e contactar o suporte do provedor.
13.4) O que fazer se o cartão for perdido ou roubado?
Acione imediatamente o bloqueio através dos canais oficiais do seu programa. Depois, solicite as etapas para substituição e verificação de segurança, fornecendo as informações exigidas.
13.5) Como funcionam devoluções e estornos?
Geralmente o processo segue regras do estabelecimento e do provedor do cartão. Guarde o comprovativo de anulação e acompanhe o histórico para verificar quando o saldo é atualizado.
13.6) Existe diferença entre cartão físico e gestão digital?
O cartão físico pode ser o meio de pagamento, enquanto a gestão digital tende a oferecer consulta de saldo, histórico e notificações. A disponibilidade de funções varia conforme o programa.
13.7) A utilização do cartão pode afetar impostos ou obrigações?
Em muitos contextos, o enquadramento fiscal do benefício depende do regime aplicável e do contrato. Para decisões específicas, recomenda-se orientação contabilística/jurídica, pois as regras variam por jurisdição.
13.8) O que significa uma compra “pendente” no extrato?
Em vários sistemas de pagamento, uma transação pode aparecer como pendente durante o processamento. A situação costuma refletir o período entre a tentativa no terminal e a confirmação final do processamento. O comportamento exato depende do provedor e do tipo de rede. Em qualquer caso, é prudente aguardar a atualização no extrato e manter o recibo para evidência do que foi tentado.
13.9) Se eu tiver uma compra com itens elegíveis e não elegíveis, como devo proceder?
Uma abordagem segura é evitar faturas mistas quando possível. Se o programa e o estabelecimento permitirem, pague separadamente itens elegíveis e não elegíveis. Caso a compra seja feita numa única transação, o resultado pode depender de como o terminal classifica os itens e de como o estabelecimento processa o pagamento. Se a transação falhar, tente novamente com separação ou confirme com o estabelecimento antes de concluir.
13.10) Como posso preparar evidências para o suporte?
Quando precisar de assistência, normalmente ajuda ter: (a) data e hora da compra; (b) nome do estabelecimento; (c) valor; (d) número/descrição da transação no extrato (se disponível); (e) recibo ou comprovativo. Quanto mais alinhada estiver a informação, mais rápido tende a ser o diagnóstico.
14) Importância para empresas: compliance, comunicação e governança
Para além do uso individual, o Cartão Alimentação envolve responsabilidade organizacional. As empresas precisam garantir que a comunicação aos colaboradores é correta e que a gestão do benefício respeita o desenho do programa contratado.
Do ponto de vista de governança, recomenda-se:
- Políticas internas claras (o que é elegível, como evitar compras que geram recusa).
- Canal de suporte acessível para dúvidas e incidentes comuns.
- Registos e prazos para acompanhamento de carregamentos e inconsistências.
- Alinhamento entre RH, contabilidade e segurança da informação.
Essas práticas tendem a reduzir atritos operacionais e chamadas repetitivas ao suporte, melhorando a experiência do utilizador.
Além disso, uma política interna de compliance pode incluir um procedimento padrão para incidentes: como abrir um ticket; quais evidências pedir ao colaborador; qual o prazo interno de resposta; e quando escalonar para o provedor. Esse procedimento reduz variação na forma como cada gestor responde e evita inconsistências na informação comunicada.
Também é recomendável ter uma matriz simples de decisão para RH/contabilidade. Por exemplo:
- Se o colaborador reporta “saldo não refletido”: confirmar ciclo de carregamento e verificar extrato.
- Se reporta “compra recusada”: pedir mensagem do terminal/recibo e confirmar se a categoria é elegível.
- Se reporta “discrepância após devolução”: solicitar comprovativo de anulação e acompanhar atualização.
- Se reporta “cartão perdido”: garantir que bloqueio foi efetuado e seguir substituição.
Esse tipo de padronização é particularmente relevante em empresas com muitos colaboradores, porque evita que o suporte interno seja “reinventado” em cada caso.
Por último, na perspetiva de segurança, é importante limitar o acesso a dados sensíveis (por exemplo, dados de beneficiários e informação de cartões) e garantir que as comunicações internas não expõem detalhes desnecessários. A segurança não é apenas do provedor; é também do ecossistema organizacional.
15) Boas práticas de utilização para reduzir falhas
Há um conjunto de hábitos que, em ciclos repetidos, aumenta a taxa de “primeira tentativa bem-sucedida”:
- Evitar faturas mistas: quando a compra tiver itens em categorias sensíveis, considerar pagamento separado.
- Conferir detalhes do recibo: confirmar valor total e itens, em especial em transações que envolvem múltiplos produtos.
- Programar compras: antecipar o saldo mensal para evitar recusas por valor.
- Atualizar dados cadastrais: divergências podem afetar processos de suporte e verificações.
- Planejar devoluções: em caso de troca, manter comprovativos e acompanhar o histórico.
Para enriquecer as boas práticas, vale adicionar “boas práticas de pós-compra”. Muitas vezes o problema só aparece depois: um estorno demora, uma compra fica pendente e só mais tarde é concluída, ou uma anulação se reflete em data diferente. Por isso, uma rotina útil é consultar o extrato no mesmo dia ou no dia seguinte (especialmente após compras de maior valor). Se algo estiver fora do padrão, o tempo de reação é menor.
Outra boa prática é criar uma lista de estabelecimentos preferenciais. Quando o utilizador sabe quais estabelecimentos têm aceitação mais consistente no seu contexto, reduz o risco de recusa e poupa tempo. A lógica aqui é operacional: não é “garantia”, mas é gestão de probabilidade.
Em compras recorrentes, é útil instruir-se sobre a categoria dos itens. Se um item específico tende a ser recusado, a melhor solução não é insistir cegamente; é ajustar a forma de compra, dividir pagamentos ou escolher alternativa que seja classificada como elegível.
16) Como interpretar mensagens e extratos com rigor
Extratos e relatórios podem variar por fornecedor, mas a lógica é semelhante: registre datas, valores e status das transações. Para quem lida com múltiplos participantes (por exemplo, em equipas de RH), a consistência é crucial: divergências de data ou ciclos de atualização podem gerar leituras erradas.
Quando houver contestação, a melhor prática é sempre baseada em “evidência”: extrato + recibo + identificação do estabelecimento. Sem isso, os processos tornam-se mais lentos.
Para interpretar extratos com rigor, é útil entender categorias de status comuns (sem assumir que todos os programas usam os mesmos termos):
- Aprovada: transação concluída com impacto no saldo.
- Pendente: transação ainda em processamento e pode alterar o saldo após confirmação.
- Estornada/Anulada: reversão aplicada e o saldo pode ser reconstituído após atualização.
- Recusada: geralmente sem impacto ou com impacto apenas em termos de tentativa; depende do sistema.
Se o utilizador observar inconsistência (por exemplo, o recibo indica valor X, mas o extrato mostra valor diferente ou não mostra), é importante evitar conclusões precipitadas. Primeiro, verificar se há diferença de data de processamento; depois, conferir se o recibo corresponde ao total final; por fim, preparar evidências para suporte.
Para empresas, além de interpretar, importa padronizar a forma de recolher informação. Um formulário interno simples para incidentes pode incluir: data/hora; valor; estabelecimento; status no extrato; e anexo do recibo. Quanto mais padronizado, mais rápido é o tratamento e menos tempo se perde.
17) Fontes e enquadramento: onde buscar informação confiável
Para manter rigor e evitar suposições, vale apoiar-se em fontes institucionais e estudos reconhecidos do setor de benefícios e pagamentos. Como orientação geral, procure:
- Regulamentação e orientações oficiais relacionadas com benefícios de alimentação e enquadramento fiscal (conforme o país).
- Relatórios de entidades públicas ou organismos com reporte setorial.
- Materiais técnicos do provedor do cartão (condições contratuais, termos e esclarecimentos de elegibilidade).
Se você me disser o país (e se “nearby” deve substituir cidade/região), posso sugerir a lista de fontes institucionais mais adequadas ao seu contexto — sem inventar dados.
Além dessas fontes, para empresas é comum que o provedor do cartão disponibilize documentação operacional: guias para RH, manuais de gestão, e esclarecimentos sobre categorias aceites e tratamento de devoluções. Também é possível existirem comunicados sobre alterações operacionais (por exemplo, mudanças em periodicidades, atualizações do portal, ou novos procedimentos de suporte). Ao manter documentação organizada, a empresa reduz o risco de comunicar regras desatualizadas.
Para utilizadores, as melhores fontes tendem a ser: extrato/portal (para ver estado e transações), condições do programa (para entender limites e categorias) e canais oficiais de suporte. Evitar fóruns informais como fonte principal é uma prática de prudência, porque a informação pode estar desatualizada e variar por jurisdição.
18) Considerações finais: decisão informada no Cartão Alimentação
O Cartão Alimentação é, essencialmente, um instrumento de benefício com regras específicas de utilização. O caminho mais seguro é: entender as condições, acompanhar saldo e extratos, e respeitar a finalidade e a elegibilidade. Para empresas, a prioridade é compliance e comunicação clara; para utilizadores, a prioridade é planeamento e verificação no momento da compra.
Em suma, quando o programa é bem explicado e quando o utilizador conhece os limites, o cartão tende a funcionar como suporte previsível à despesa com alimentação — com menos incidentes e mais controlo do orçamento.
Uma decisão realmente informada envolve três níveis de consciência: (1) consciência do objetivo do benefício (alimentação); (2) consciência das regras de funcionamento (carregamento, aceitação por estabelecimento e categorização do item); (3) consciência dos mecanismos de segurança e resolução (extrato, recibo e suporte). Ao cobrir esses níveis, o uso do Cartão Alimentação deixa de ser uma experiência “reativa” e passa a ser um processo mais controlado, reduzindo frustrações e melhorando o aproveitamento do benefício.
Nota de ajuste ao seu pedido: não foram fornecidos valores de preço, nome do fornecedor, nem localização específica; por isso, este artigo não inclui dados inventados. Se você enviar essas informações (preço/fornecedor/cidade-estado ou país), eu reescrevo e integro exatamente como solicitado, mantendo o texto profissional e objetivo.
-

A Guide to Cost-Efficient Small Electric Cars for Seniors
-
Mastering Debt Consolidation: Boost Your Credit Score and Manage Interest Rates
-
Your Guide to Loans, Credit Checks, and Interest Rates
-
Affordable Independent Living: Finding the Right Senior Housing
-
Guide to Senior Living Apartments: Affordable and Comfortable Environments