Como Comprar uma Casa com segurança e clareza
Este guia explica, de forma prática e objetiva, como Comprar uma Casa com planejamento, análise documental e avaliação do imóvel. Você entenderá os pontos-chave do processo, como financiamento, vistoria, negociação e riscos comuns. Em seguida, encontrará uma visão comparativa de requisitos e condições, além de um passo a passo para apoiar decisões responsáveis.
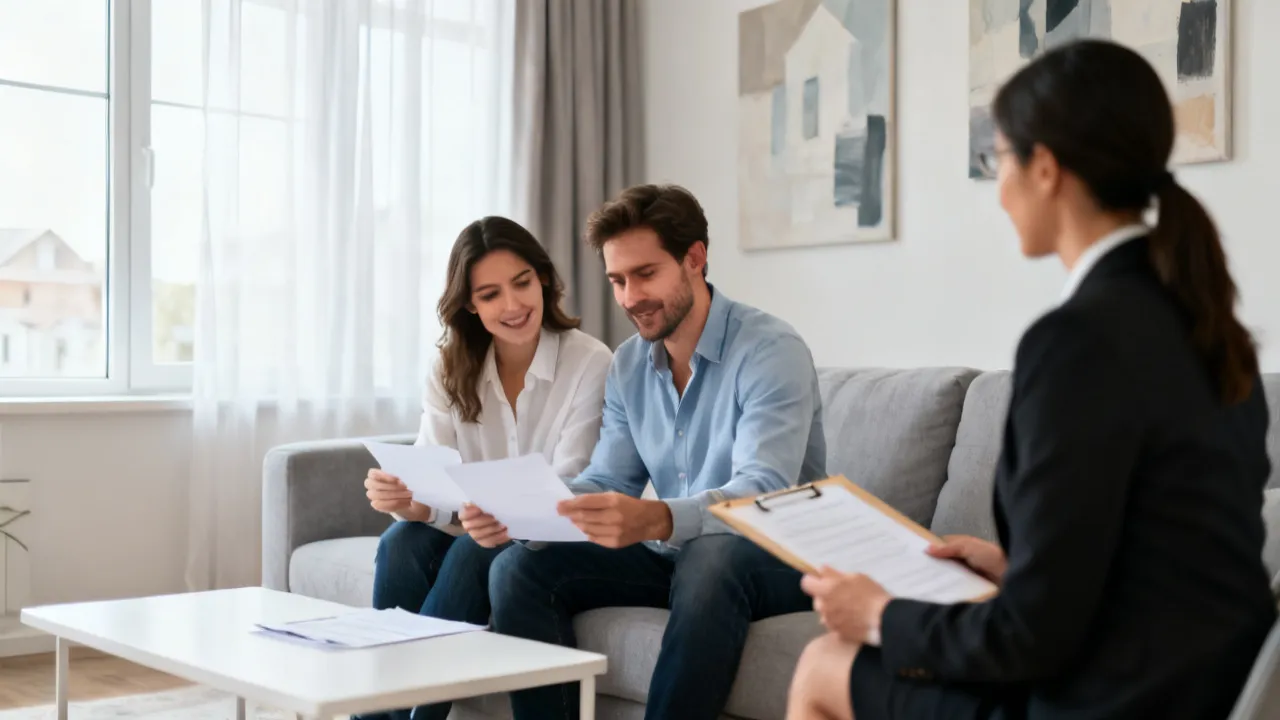
Comprar uma Casa: o essencial para decidir com segurança
Comprar uma Casa é um marco pessoal e financeiro que exige método. O objetivo deste guia é ajudar você a organizar as etapas, reduzir riscos e alinhar expectativas, do orçamento inicial até a formalização do negócio. Em vez de “pressa”, a recomendação técnica é adotar critérios verificáveis: documentação, estado do imóvel, custos recorrentes e conformidade legal.
Ao longo do processo, é comum que a emoção (o “quero aquela casa”, a sensação de lar, a ansiedade pelo prazo) crie atalhos mentais. O problema é que, em transações imobiliárias, um atalho pode virar custo, atraso ou até perda de dinheiro. Por isso, a abordagem aqui é intencionalmente estruturada: cada etapa tem uma finalidade prática, um tipo de evidência esperado e um objetivo claro de reduzir incertezas.
Além disso, vale notar que a compra de uma casa no mundo real raramente é apenas “assinar e mudar”. Existem camadas: análise de documentação, impostos e taxas, condições contratuais, adequações técnicas, negociações sobre reparos, prazos, trâmites bancários (se houver financiamento), e principalmente o registro do imóvel, que consolida juridicamente a propriedade. Mesmo quando o processo parece simples, o risco costuma estar justamente no que não aparece na vitrine.
O guia a seguir mantém o formato original e expande os tópicos com mais profundidade, exemplos de decisões e cuidados práticos, para que você possa aplicar a lógica do controle em cada fase.
1) Defina o que significa “comprar bem” no seu caso
Antes de visitar qualquer imóvel, vale tratar o termo Comprar uma Casa como um conjunto de decisões interdependentes. Um comprador que busca somente metragem ou localização pode subestimar custos de condomínio, manutenção, reformas e despesas cartoriais. Já quem estrutura critérios desde o início tende a comparar ofertas com mais consistência.
“Comprar bem” não é necessariamente comprar o mais barato do mercado. Em termos práticos, comprar bem significa: pagar um preço compatível com o estado real do imóvel, com a situação documental e com sua capacidade de arcar com custos no tempo. Essa definição evita duas armadilhas comuns:
- Arm;ilha do foco único: escolher apenas por localização ou metragem, sem considerar vícios ocultos e regularização.
- Armadilha do entusiasmo: “fechar rápido” para não perder o imóvel, sem validar documentação, prazos e necessidade de obras.
Como especialista em análise de mercado e processos de transação imobiliária, a orientação é simples: defina faixa de preço, perfil de uso (moradia, investimento ou ambos) e limites de risco (por exemplo, tolerância a reformas e necessidade de regularização).
Para deixar isso aplicável, experimente transformar a intenção em critérios observáveis:
- Faixa de preço: calcule um teto com base em orçamento total (entrada, taxas, custos de regularização e margem de imprevistos).
- Perfil de uso: se for morar, pense em conforto térmico, segurança, acesso a serviços e barulho. Se for investir, pense em liquidez e demanda do entorno.
- Limites de risco: decida previamente o que você aceita (por exemplo, pintura e troca de piso) e o que não aceita (por exemplo, estrutura comprometida ou pendências que impeçam registro).
Um método simples é criar uma matriz de decisão com pesos. Por exemplo: documentação (35%), estado técnico (30%), localização e infraestrutura (20%), custo total (15%). Assim, você evita que um ponto, como “tem 3 quartos”, apague outros sinais relevantes.
2) Orçamento realista: inclua custos além do preço de compra
Uma compra segura considera não apenas o valor do imóvel, mas também despesas que surgem no caminho. Em transações típicas, entram custos como avaliação, eventuais taxas bancárias, despesas cartoriais e registros. Dependendo do imóvel, podem existir custos de documentação, adequações e correções de pendências.
Mesmo quando o anúncio parece “pronto para financiar” e “tudo regular”, a realidade pode exigir ajustes: pagamento de certidões, conferência de documentos, custo de regularização de dados cadastrais, recolhimento de taxas e outras etapas cartoriais. A diferença entre um comprador organizado e outro “surpreso” costuma ser a capacidade de antecipar essas linhas de custo.
Para manter o controle, reserve uma margem orçamentária para imprevistos. Esse “colchão” não substitui diligência, mas reduz a chance de você travar no meio do processo por falta de caixa.
Para tornar o orçamento realista, você pode usar uma estrutura de categorias:
- Custos iniciais (pré-fechamento): deslocamentos para visitas, custos de análise (se necessário), taxas de avaliação e despesas para obter certidões.
- Custos do ato de compra: ITBI (quando aplicável conforme o município), despesas cartoriais, escritura e registro.
- Custos de pós-compra imediatos: mudança, adaptação inicial, limpeza, pequenas manutenções e eventualmente adequações elétricas/hidráulicas.
- Custos recorrentes: condomínio (se for o caso), IPTU, manutenção preventiva, custos com seguro (quando desejado) e serviços.
- Margem para contingência: um percentual reservado para surpresas (por exemplo, infiltração em área não observada, troca de telhas, revisão de instalações).
Um ponto importante: “margem” não significa “deixar de verificar”. Significa apenas que, mesmo com diligência, há incertezas inevitáveis (especialmente em imóveis antigos ou que ficaram fechados por tempo). A margem compra tempo e reduz estresse; a diligência reduz o tamanho e a frequência dos riscos.
Outra prática útil é separar o orçamento em dois cenários: cenário base (o que você estima) e cenário adverso (o que poderia dar errado dentro de uma faixa razoável). Essa abordagem é particularmente importante em casas antigas, com reformas em etapas ou em imóveis com histórico de ocupação irregular.
3) Financiamento e fluxo de caixa: planeje antes do “sim”
Se você pretende financiar, trate as condições como parte do risco total. Taxas, prazos e prestação impactam o orçamento mensal. O que costuma decidir é a capacidade de manter o pagamento sem comprometer necessidades básicas e outros compromissos financeiros.
Um erro comum é calcular “prestações” olhando apenas a parcela inicial, sem considerar custos acessórios. Financiamento envolve mais do que juros: existem despesas como tarifas, seguro, custos relacionados ao processo e, dependendo do contrato, impacto de reajustes. Em casas com reforma, também pode haver custo simultâneo: você compra e já precisa corrigir infiltrações, trocar componentes e ajustar instalações.
Importante: verifique o custo total do financiamento e as regras do contrato. Sempre que houver dúvida sobre cláusulas, peça esclarecimentos por escrito. A transparência aqui é mais valiosa do que qualquer “boa impressão” na negociação.
Para planejar com qualidade, recomende-se:
- Calcular a parcela em conjunto com seu orçamento mensal real: inclua alimentação, transporte, saúde, educação e dívidas atuais.
- Simular variações: considere a hipótese de juros/correção dentro do mecanismo do contrato e sua capacidade de pagamento em cenário menos favorável.
- Exigir clareza sobre reajustes: se for indexado, entenda como se comporta e em que momentos muda.
- Verificar custos do processo: taxas bancárias e despesas associadas.
Se o imóvel exige reforma (mesmo que pequena), faça um cronograma financeiro: “quanto entra no caixa” para comprar, quanto sobra para obras, quando começa a pagar parcelas e por quanto tempo você terá despesas extras antes de normalizar a vida financeira.
Também vale considerar o impacto de prazos. Um atraso na liberação do financiamento pode mudar sua logística de mudança, gerar custos temporários e até exigir negociação com o vendedor quanto à data de desocupação. Por isso, a compra precisa de um plano de prazos realista e condições contratuais para contingências.
4) Documentação e regularidade: onde o risco aparece
Em compras de imóveis, a etapa documental é frequentemente a mais crítica. Pendências podem causar atraso, impedir registro e gerar custos adicionais. Por isso, é prudente conferir:
Quando a documentação está incompleta, o efeito pode ser em cascata. Às vezes, o imóvel até “parece” ok, mas o que está registrado na matrícula não corresponde ao que existe. Outras vezes, o vendedor até tem posse e ocupação, mas não tem legitimidade completa para vender como proprietário. O resultado é que você pode ficar com um contrato que não garante o que imaginava.
Por isso, é prudente conferir:
- matrícula atualizada do imóvel;
- situação registral e possíveis ônus;
- confrontações e descrições que compatibilizem o imóvel real com o registrado;
- titularidade e legitimidade de quem está vendendo;
- eventuais restrições relacionadas ao uso, licenças e conformidade.
Adicionalmente, dependendo do caso, existem itens que merecem checagem específica. Por exemplo:
- Imóveis com inventário: se o vendedor adquiriu por herança, verifique se o inventário está concluído e se a partilha está registrada.
- Imóveis com financiamento anterior: pode haver alienação fiduciária ou penhora em registros anteriores; verifique baixas e cancelamentos.
- Imóveis em condomínio: além do registro, confira se há débitos de condomínio, regras internas e situação de unidades.
- Imóveis com áreas a regularizar: alterações de metragem, construções sem averbação ou divergências podem exigir retificação e averbações.
Essa verificação não é burocracia gratuita: ela sustenta o direito de propriedade e evita que você compre um problema “embutido”. Em caso de dúvidas, a atuação de um profissional habilitado (por exemplo, advogado imobiliário e/ou especialista em documentação) tende a trazer ganho de segurança.
Outro aspecto relevante é o que acontece antes do registro. Mesmo com contrato de compra e venda, a efetiva transmissão formal e a proteção jurídica se consolidam com o registro do título. Portanto, é prudente não considerar a compra “concluída” apenas com assinatura; considere o estágio do registro e as condições previstas.
Se você estiver comprando por financiamento, também há etapas vinculadas à instituição financeira que podem exigir documentos específicos. Mesmo que a matrícula esteja ok, o banco pode demandar certidões e análises complementares.
5) Avaliação técnica do imóvel: vistoria não é formalidade
Comprar uma Casa com consciência envolve avaliar o estado do imóvel. Uma avaliação técnica (vistoria) ajuda a identificar:
- trincas e problemas estruturais;
- condições elétricas e hidráulicas;
- umidade, infiltrações e ventilação;
- estado de telhado, esquadrias e acabamentos;
- necessidades de reforma e custos aproximados.
Um imóvel “bonito por dentro” pode esconder gastos relevantes. A vistoria não precisa ser pessimista; ela serve para transformar surpresa em planejamento.
Para aumentar a utilidade da vistoria, é importante alinhar expectativas sobre o que será avaliado. Uma boa vistoria não é apenas “olhar e tirar foto”. Ela busca sinais, mede, compara padrões e tenta entender a causa de problemas. Por exemplo:
- Trincas: não é só verificar se há, mas observar padrão, localização (fundação, paredes externas, emendas), e se pode indicar recalque ou movimentação estrutural.
- Umidade: identificar se é infiltração por cobertura, por paredes externas, por capilaridade, por problemas de calha e drenagem ou por ausência de ventilação.
- Instalações: verificar se há aquecimento em pontos, gambiarras, falta de proteção e sinais de improviso.
- Telhado e drenagem: checar calhas, rufos, vedação de beirais e pontos de escoamento.
Vale também considerar a vistoria como ferramenta de negociação. Um laudo bem descrito permite quantificar e discutir custos. Em vez de “acho que precisa arrumar”, você trabalha com evidência.
Um exemplo prático: imagine uma casa que parece excelente, mas a vistoria identifica problemas de infiltração próxima a uma área de ventilação e sugere revisão de impermeabilização e reparo de reboco. Se você não considera isso no preço, provavelmente vai “pagar duas vezes”: a compra e depois a reforma emergencial.
Outro exemplo: se há instalações elétricas antigas (tubulações sem padrão, quadro desatualizado, aquecimentos), o custo pode ser maior do que parece, principalmente se for preciso adequar proteção e organizar infraestrutura.
Em caso de reformas planejadas, tente separar o que é reparar (manutenção corretiva para evitar risco) do que é melhorar (benefício estético ou funcional). Reparar costuma ser prioridade para segurança e para evitar aumento de dano com o tempo.
6) Negociação: como conduzir o valor com base em fatos
Se o objetivo é Comprar uma Casa com boa relação custo-benefício, a negociação deve ser sustentada por evidências: preço praticado em imóveis comparáveis, condições documentais, necessidade de reparos identificada na vistoria e prazos para regularização.
Em uma abordagem responsável, evite negociações baseadas apenas em “achismos”. Sempre que possível, utilize parâmetros objetivos e registre acordos importantes por escrito.
Negociar com fatos não significa ser “frio”. Significa transformar a negociação em processo técnico e contratual. Você pode negociar por:
- Preço considerando o custo estimado de reparos;
- Prazos para entrega de documentos, regularização ou baixa de ônus;
- Condições de pagamento (entrada e parcelamento) vinculadas ao andamento do registro;
- Responsabilidades por correções (por exemplo, quem paga determinadas obras antes do fechamento).
O cuidado mais importante é não aceitar “promessas verbais” como substitutas de cláusulas. O vendedor pode dizer “está tudo certo” ou “eu resolvo depois”, mas a proteção jurídica depende do que está no contrato.
Em termos práticos, uma boa prática é propor alternativas de negociação. Por exemplo:
- Opção A: você paga o preço, mas com desconto equivalente ao laudo (ou a uma parcela definida dos reparos).
- Opção B: o vendedor executa reparos específicos antes da escritura (com escopo e prazo definidos).
- Opção C: parte do pagamento fica retida (holdback) até a comprovação documental e/ou execução do que foi combinado.
Essas alternativas tornam a negociação mais robusta e reduzem o risco de você ficar sem poder de cobrança.
Outra dimensão: considere a “competição” e o tempo. Se o vendedor está com pressa, isso pode ser sinal de urgência legítima (mudança, necessidade financeira). Mas também pode indicar que há problema ou inconsistência documental. Portanto, velocidade deve ser sempre acompanhada de diligência.
7) Etapas formais e cronograma: reduza incertezas
O processo de compra normalmente envolve: oferta/manifestação de interesse, análise documental, avaliação (quando aplicável), proposta formal, checagens adicionais e, por fim, a formalização e o registro. O que costuma dar errado é a tentativa de pular etapas, ou empurrar diligências para depois.
Como estratégia prática, defina marcos do projeto: “documento conferido”, “vistoria concluída”, “condições contratuais compreendidas” e “registro encaminhado”. Assim, você acompanha o progresso com clareza.
Um cronograma bem montado evita decisões sob pressão. Ele também ajuda você a controlar o que depende de quem. Por exemplo, o que é responsabilidade do vendedor (entregar certidões atualizadas, providenciar averbações, baixa de ônus) versus o que é responsabilidade sua (obter documentos pessoais, aprovar financiamento, providenciar recursos).
Você pode estruturar o cronograma por fases, com data prevista e condição de avanço. Exemplo conceitual:
- Fase 1 — Pré-proposta: visitas, avaliação preliminar e checklist de documentos do vendedor.
- Fase 2 — Diligência: matrícula atualizada, checagem de ônus e compatibilização de descrição; vistoria técnica.
- Fase 3 — Proposta formal: proposta com condições, prazos e referência a laudo e documentação.
- Fase 4 — Financiamento (se aplicável): pré-aprovação, envio de documentos ao banco e análise.
- Fase 5 — Escritura e assinatura: assinatura de instrumentos e encaminhamentos necessários.
- Fase 6 — Registro: acompanhamento do processo até a efetivação do registro.
Um ponto crítico é alinhar prazos contratuais para evitar “pontos cegos”. Se o documento do imóvel estiver em atraso por motivos do vendedor, o contrato precisa definir consequências e alternativas (como desistência sem perdas adicionais, prorrogação com condições, ou reequilíbrio financeiro).
Outra prática: mantenha registros. Guarde e-mails, mensagens, laudos, recibos, cópias de documentos e protocolos. Mesmo que pareça excesso, em caso de impasse, a existência de evidência organizada muda o desfecho.
8) Considerações de localização e rotina (quando “nearby” importa)
Quando a decisão envolve estar em nearby, a lógica é avaliar deslocamentos, oferta de serviços no cotidiano e integração urbana. Mesmo sem citar um ponto específico, o raciocínio permanece: proximidade de mercados, unidades de saúde, educação e transporte reduz custo indireto (tempo, combustível e facilidades do dia a dia). Em muitas cidades, bairros em crescimento tendem a atrair demanda, mas também podem apresentar variações de infraestrutura, ruído e dinâmica de vizinhança. Por isso, observe o ambiente como ele é, não como você imagina que “vai ficar”.
“Localização” não deve ser uma impressão geral; ela pode ser verificada por rotina. Uma estratégia prática é visitar o local em diferentes períodos (por exemplo, manhã e fim de tarde/noite) para observar ruído, fluxo, iluminação e segurança percebida. Também é útil pensar em fatores que costumam ser negligenciados:
- Trânsito e rotas: tempo real para chegar a trabalho e serviços.
- Serviços essenciais: distância até mercados, farmácias, hospitais, escolas.
- Infraestrutura urbana: iluminação pública, pavimentação, drenagem (principalmente em épocas de chuva), disponibilidade de saneamento.
- Barulho e vibração: vias movimentadas, comércios noturnos, obras frequentes.
- Percepção de segurança e vizinhança: converse com moradores (sem “interrogar”, mas coletando impressões) e observe padrões do bairro.
Se você pensa em investimento, a localização também determina liquidez. Bairros com demanda e infraestrutura tendem a ter maior facilidade de revenda, enquanto áreas em transformação podem oferecer potencial de valorização, mas exigem análise de risco (ruído temporário, atrasos em obras, variação de custos e instabilidade de infraestrutura).
Outro ponto: considere o “custo de vida” associado. Às vezes uma casa mais barata em área periférica exige mais deslocamento diário, o que vira custo mensal (combustível, tempo, transporte). Em termos de decisão, esse custo indireto deve entrar no cenário adverso. Comprar barato e “pagar caro” com o tempo não é decisão inteligente; é apenas troca de rubrica.
9) Comparação de perfis de compra: morar vs. investir
O mesmo imóvel pode ter leituras diferentes conforme o objetivo. Para moradia, o foco pode ser conforto, segurança, manutenção e rotina. Para investimento, o foco tende a ser liquidez, padrão de demanda e previsibilidade de custos. Em ambos os casos, a diligência documental e a vistoria mantêm valor central.
Se você está equilibrando os dois objetivos, pense no cenário “pior razoável” (por exemplo, demora para revender, necessidade de reforma ou mudanças de taxa de financiamento). Esse tipo de análise reduz decisões impulsivas.
Quando o foco é morar, algumas perguntas orientadoras ajudam:
- O imóvel atende às suas necessidades de longo prazo (ex.: mudança de família, necessidade de home office)?
- Há espaço para reformas futuras sem grandes custos estruturais?
- A ventilação e a iluminação são adequadas para reduzir gasto com energia e desconforto?
- A manutenção exigida pelo imóvel é compatível com seu tempo e sua tolerância?
Quando o foco é investir, você pode pensar como um comprador futuro:
- Quais perfis pagam por essa região (faixa de renda, tipo de trabalho, padrão desejado)?
- Existe demanda para locação ou venda rápida?
- Quais fatores elevam ou reduzem o valor percebido (padrão de acabamento, acessibilidade, segurança, infraestrutura)?
- Os custos recorrentes (IPTU, manutenção, eventual reforma estrutural) afetam rentabilidade?
Para equilibrar ambos, a análise de “pior razoável” deve ser aplicada não apenas ao imóvel, mas ao seu financiamento e ao seu comportamento. Por exemplo: e se o financiamento atrasar alguns meses? E se você precisar morar em obras por um período? E se houver um imprevisto de saúde ou perda de renda? Essas hipóteses devem ser incorporadas ao planejamento.
Em investimentos, também é importante considerar o tempo. Uma casa que “fica pronta” em termos técnicos, mas demora para ser vendida ou locada, pode reduzir retorno. Por isso, a diligência ajuda a antecipar o que pode desvalorizar o imóvel (por exemplo, divergências documentais ou necessidade de reformas que afastam locatários).
10) Fontes e enquadramento do contexto imobiliário (sem exageros)
Para decisões responsáveis, é útil acompanhar informações publicadas por entidades reconhecidas. No Brasil, por exemplo, relatórios e análises podem ser encontrados em organismos como o Banco Central do Brasil e instituições de pesquisa setoriais. Recomenda-se consultar também dados oficiais de crédito habitacional, índices de mercado e notas técnicas para contextualizar tendências.
Referências sugeridas para consulta: Banco Central do Brasil (estatísticas e publicações sobre crédito e mercado), e entidades setoriais com metodologias divulgadas. Assim, você evita conclusões baseadas apenas em “falas” do mercado.
Ao consultar dados, evite extrapolações fáceis. O mercado imobiliário tem dinâmica local: ainda que um índice nacional mude, o comportamento de uma cidade ou bairro pode ser diferente. Por isso, use dados macro como “contexto”, mas decida com base no micro: documentação do imóvel, preço de comparáveis na região e custos reais de manutenção.
Uma forma útil de aplicar contexto é criar hipóteses. Por exemplo: “Se o custo do crédito subir, o comprador final pode ficar mais sensível ao preço”. Isso ajuda a definir sua margem de negociação e o nível de risco aceitável para investimento. Da mesma forma, “Se a disponibilidade de crédito cair”, imóveis que exigem reforma podem demorar mais para atrair compradores.
Também é recomendável acompanhar mudanças regulatórias e condições de crédito. Mudanças no financiamento, critérios de aprovação e regras de seguros podem afetar a demanda e, indiretamente, os preços. Por isso, manter-se informado ajuda na tomada de decisão e no planejamento.
Tabela comparativa: requisitos, condições e caminhos mais comuns
A seguir, veja uma comparação de cenários e condições típicas para Comprar uma Casa. Use este quadro como checklist conceitual; ajustes podem ocorrer conforme o caso e a jurisdição aplicável.
| Etapa / Cenário | O que verificar | Objetivo prático | Condição comum |
|---|---|---|---|
| Análise documental | Matrícula, ônus, titularidade, regularidade | Confirmar legitimidade e reduzir risco legal | Documentos recentes e consistentes |
| Vistoria técnica | Estrutura, instalações, sinais de umidade | Identificar custos futuros previsíveis | Laudo/registro do que foi observado |
| Financiamento | Condições contratuais, custos totais | Garantir compatibilidade com o orçamento | Pré-aprovação e análise de capacidade |
| Negociação e proposta | Condições de pagamento e prazos | Evitar surpresas durante a assinatura | Clareza sobre parcelas e marcos |
| Formalização | Cláusulas contratuais e responsabilidades | Assegurar entendimento mútuo | Revisão antes da assinatura final |
| Registro | Atualização e efetivação no registro competente | Consolidar segurança jurídica | Efetivação após cumprimento de condições |
Guia passo a passo: do interesse à assinatura com controle
A seguir está um roteiro prático, em ordem de execução, para orientar quem quer Comprar uma Casa com método e previsibilidade.
-
Estabeleça limites e prioridades: defina o teto de investimento, requisitos essenciais e tolerância a reformas. Inclua custos recorrentes (condomínio, manutenção) no planejamento.
Para reforçar, descreva suas “não negociações” (por exemplo: “não compro se houver pendência que impeça registro” ou “não aceito estrutura com risco”). Isso evita que você ceda por emoção durante a visita.
-
Crie uma lista curta de imóveis: compare características relevantes (estado, localização em nearby, distribuição interna, acesso a serviços do dia a dia).
Quando a lista é curta, sua capacidade de diligência aumenta. Você consegue gastar tempo com documentação e vistoria sem tornar o processo caótico.
-
Peça a documentação-base: solicite matrícula atualizada e informações que sustentem a legitimidade do vendedor.
Se possível, solicite também certidões complementares e confirme se há histórico que exija averbações específicas (como inventário, reformas, retificações).
-
Faça uma vistoria técnica: avalie instalações e sinais de problemas. Considere também o que é “passível de correção” versus o que é “alto risco”.
Se o imóvel for antigo, ou se houver indícios de umidade ou reparos recentes, trate a vistoria como prioridade. Reparos superficiais podem mascarar falhas maiores.
-
Recalcule custos após a vistoria: ajuste sua oferta conforme os reparos necessários. Negocie com base em evidências.
Uma boa prática é solicitar (ou calcular) custos por item: elétrica, hidráulica, pintura, impermeabilização, telhado, pisos e adequações. Isso dá mais precisão ao desconto proposto.
-
Se houver financiamento, revise capacidade: confira taxa, prazo e custo total, sem depender de “estimativas informais”.
Se você receber simulações, peça explicações sobre metodologia e sobre como a parcela se comporta ao longo do tempo dentro do índice de correção do contrato.
-
Formalize condições da proposta: registre prazos, forma de pagamento, responsabilidades por custos e condições de desistência.
Em geral, cláusulas que protegem o comprador são as que definem: (a) o que acontece se documentação não for regularizada no prazo, (b) o que ocorre se o financiamento não aprovar, (c) como será tratada a vistoria e os reparos.
-
Revise o contrato com atenção: entenda multas, prazos e etapas de regularização.
Leia especialmente o que trata de penalidades e condições de rescisão. Muitos “perdedores” em transações imobiliárias se surpreendem com multas e prazos que poderiam ter sido negociados antes.
-
Finalize com a etapa de registro: acompanhe o andamento até a consolidação. Evite considerar a compra “concluída” antes do registro efetivo.
O registro é o que consolida a transferência. Acompanhar o processo evita que você fique dependente de promessas sem verificação.
Fontes e boas práticas de verificação
Como complemento para quem procura orientação objetiva ao Comprar uma Casa, recomenda-se basear decisões em informações verificáveis e em rotinas de diligência. Boas práticas geralmente envolvem:
- consultar dados oficiais quando disponíveis (por exemplo, informações macroeconômicas, crédito e regulamentações);
- validar documentação diretamente nas instâncias competentes;
- utilizar vistoria técnica e registros de inspeção;
- revisar cláusulas contratuais antes da assinatura.
Ao buscar conhecimento, priorize relatórios metodologicamente claros e publicações de entidades reconhecidas. Isso reduz interpretações equivocadas.
Além disso, vale incorporar ao seu processo uma rotina de “checagem cruzada”. Por exemplo: se o anúncio diz “imóvel regular”, compare com o que está na matrícula e com a descrição registrada. Se o vendedor diz “acabamos de fazer a reforma”, peça referências: notas, datas e o que foi de fato executado. Se há “barulho” que incomoda vizinhos, observe em horários variados e compare com relatos de moradores (sem depender apenas de opinião, mas usando como sinal para investigação).
Outra boa prática é trabalhar com uma lista de documentos e etapas padronizada, como se você estivesse gerindo um projeto. Isso reduz omissões comuns quando o comprador se envolve emocionalmente e “deixa para depois”. Em muitos casos, o “depois” é onde surgem os custos inesperados.
FAQ — Perguntas frequentes sobre Comprar uma Casa
1) Quais documentos são mais importantes ao Comprar uma Casa?
Em geral, a matrícula atualizada é a peça central para compreender titularidade e ônus. Além dela, é recomendável verificar consistência entre o que está registrado e o que existe no imóvel, e checar eventuais restrições. Sempre que possível, use fontes verificáveis e peça revisão profissional quando houver complexidade.
Na prática, o que costuma diferenciar um comprador bem preparado é a capacidade de interpretar a matrícula: entender o que são ônus, o que pode exigir baixa, e se há averbações necessárias. Se você não se sentir confortável com isso, a orientação de um advogado imobiliário ou profissional com experiência em registros pode evitar erros caros.
2) É obrigatório fazer vistoria antes da compra?
Embora os requisitos possam variar conforme o tipo de transação e as regras aplicáveis, a vistoria técnica é altamente recomendada. Ela permite estimar reparos e identificar riscos como infiltração, problemas elétricos e falhas hidráulicas.
Mesmo em imóveis novos, vistoria pode ser útil para documentar condições e identificar pontos de atenção. Em imóveis antigos, a vistoria é ainda mais relevante. O objetivo não é “desencorajar” a compra, mas criar transparência sobre o estado real do imóvel.
3) Como definir se o preço está justo para Comprar uma Casa?
Você pode comparar ofertas e vendas de imóveis semelhantes, mas deve ajustar as comparações por estado de conservação, necessidades de reforma, posição relativa em nearby e custos indiretos. A vistoria e a conferência documental ajudam a transformar “achismo” em avaliação fundamentada.
Uma abordagem recomendada é comparar por “custo por condição”, e não apenas por metro quadrado. Por exemplo: duas casas com metragem semelhante podem ter custos futuros muito diferentes dependendo de infiltração, instalações antigas ou necessidade de regularização. Ao negociar, você pode usar essa diferença para justificar desconto.
4) Quais custos costumam surgir além do valor do imóvel?
Custos podem incluir despesas cartoriais e registros, avaliações quando exigidas, custos associados ao financiamento e correções necessárias caso se identifiquem pendências. Como regra, calcule um orçamento total e inclua uma margem para imprevistos.
Além dos custos mais óbvios, considere custos de transição: mudança, compra de itens básicos para morar, ajustes imediatos (por exemplo, revisão de fechaduras, pequenos reparos de vedação, pintura de áreas com desgaste). Em investimentos, considere também custos de preparação para locação (quando aplicável).
5) O financiamento limita todas as decisões?
O financiamento influencia muito o planejamento mensal e a capacidade de pagamento, mas não substitui diligência técnica e documental. Um imóvel financiado ainda pode apresentar problemas estruturais, regularização incompleta ou custos de manutenção relevantes.
Na verdade, financiamento pode acrescentar camadas de verificação: o banco pode exigir laudos, avaliação do valor e documentação. Portanto, o comprador precisa alinhar diligências e prazos para que o processo não trave por falta de documentos ou por divergências no imóvel.
6) É melhor comprar para morar ou para investir?
Depende da sua estratégia e do seu horizonte de tempo. Para morar, conforto e rotina tendem a pesar mais. Para investir, liquidez, perfil de demanda e previsibilidade de custos costumam ser decisivos. Em ambos os casos, a segurança jurídica e a vistoria continuam sendo fundamentos.
Uma pergunta útil é: “Se eu tivesse que vender em 24 ou 36 meses, qual seria o impacto?” Essa avaliação ajuda tanto quem mora (planejamento de mudança) quanto quem investe (estratégia de saída).
7) O que fazer se forem encontradas pendências na documentação?
O caminho mais prudente é avaliar o tipo de pendência, o impacto no registro e o prazo estimado para regularização. Dependendo do caso, pode ser necessário renegociar condições, ajustar prazos ou desistir da compra se o risco não estiver compatível com seu plano.
Nem toda pendência é igual. Algumas são simples (certidões atualizáveis, divergência pequena que se resolve por averbação). Outras podem ser complexas (litígios, inconsistência de titularidade, ônus relevantes). Por isso, o comprador precisa de uma análise por etapas: o que impede o registro, o que é corrigível e em quanto tempo.
8) Como negociar durante a compra sem perder controle?
Negocie com base em fatos: laudo de vistoria, inconsistências documentais e comparações de mercado com critérios claros. Registre acordos importantes, especialmente prazos, responsabilidades e condições de pagamento.
Para manter controle, evite negociações que dependem de “ajustes futuros” vagos. Sempre que houver mudança relevante (por exemplo, prazo para regularização), transforme em cláusula contratual. Se for necessário, prepare anexos com escopo de reparos e forma de comprovação.
Conclusão: comprar com clareza reduz risco e melhora o resultado
Comprar uma Casa não é apenas escolher um imóvel; é conduzir um processo com critérios. Quando você combina orçamento realista, diligência documental, vistoria técnica e negociação baseada em evidências, aumenta a chance de uma compra alinhada à sua realidade — e diminui a exposição a imprevistos.
Ao longo do caminho, mantenha o foco no que é verificável e documentado. Assim, a decisão se torna mais objetiva, e você passa da intenção à segurança.
Quando a compra é conduzida com método, você reduz o espaço para surpresas e aumenta a previsibilidade do resultado. O imóvel, por mais desejado que seja, continua sendo um ativo com riscos próprios — e é justamente por isso que a segurança jurídica e a avaliação técnica não devem ser tratadas como formalidades. Elas são ferramentas de qualidade de decisão.
Ao final, “comprar bem” é a soma de etapas bem executadas: documentação em ordem, laudo coerente com o estado real, preço alinhado ao custo total e contrato com responsabilidades claras. Se você agir dessa forma, a compra tende a se transformar de uma fonte de ansiedade em uma realização mais tranquila e sustentável.
-
A Guide to Cost-Efficient Small Electric Cars for Seniors
-
Mastering Debt Consolidation: Boost Your Credit Score and Manage Interest Rates
-
Your Guide to Loans, Credit Checks, and Interest Rates
-
Affordable Independent Living: Finding the Right Senior Housing
-
Guide to Senior Living Apartments: Affordable and Comfortable Environments