Guia Profissional para Comprar uma Casa com Segurança
Este guia explica como comprar uma casa com planejamento, segurança documental e análise financeira. Aborda, de forma objetiva, como funciona o processo de compra, quais documentos costumam ser exigidos e como avaliar o imóvel e o mercado local. Também orienta na escolha entre alternativas de financiamento, prazos e condições contratuais, com foco em reduzir riscos e tomar decisões informadas.
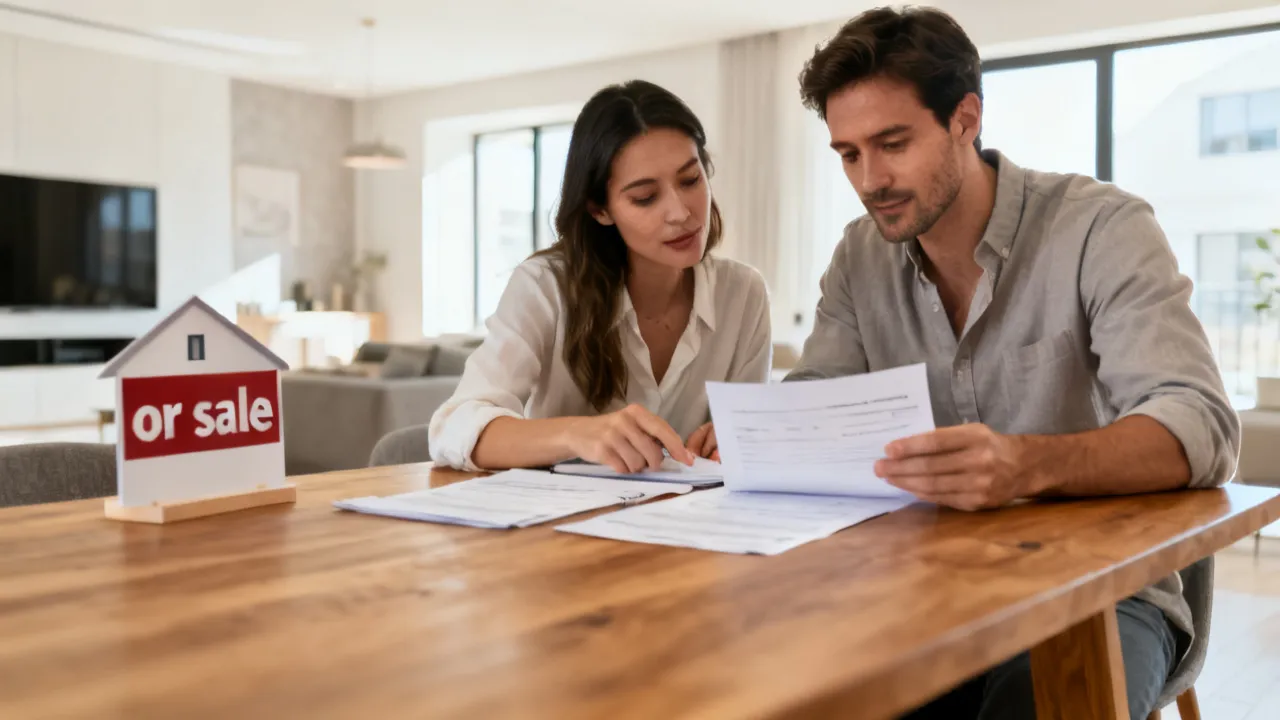
Visão geral: como comprar uma casa com menos riscos e mais clareza
Comprar uma Casa envolve mais do que escolher um imóvel “bonito”: exige análise jurídica, avaliação técnica e estratégia financeira para que o investimento faça sentido ao longo do tempo. Como especialista em aquisição imobiliária, observo que a maioria dos problemas não nasce na visita ao imóvel — nasce depois, quando faltam etapas de validação, conferência documental e alinhamento entre preço, financiamento e condições de contrato. A boa notícia é que esse caminho pode ser organizado com método.
Neste guia, você encontrará uma visão passo a passo do processo, critérios práticos para comparar opções e um conjunto de requisitos/condições para apoiar decisões. O objetivo é ajudar você a estruturar o processo de Comprar uma Casa com eficiência, reduzindo surpresas e aumentando a previsibilidade de prazos e custos.
Além disso, vou tratar de um ponto que costuma ser negligenciado: a clareza. Clareza sobre o que você está comprando, clareza sobre quais riscos permanecem mesmo após a “compra”, e clareza sobre o que deve estar por escrito. Em transações imobiliárias, boa parte do estresse surge de expectativas não alinhadas e de suposições. Você não precisa eliminar todo risco (isso é impossível), mas pode administrar o risco, tornando-o mensurável, negociável e coberto por contrato.
Também vale mencionar que o processo pode variar bastante conforme o país/estado e conforme o tipo de compra (à vista, financiamento, aquisição em empreendimento, compra de imóvel usado, lote com restrições, casa em condomínio etc.). Mesmo assim, a lógica central é quase sempre a mesma: qualificar (financeiro e objetivo), inspecionar (técnico e manutenção), verificar (jurídico e documental) e contratar (condições de proteção). Se você seguir essa sequência, as chances de “descambar” para problemas diminuem drasticamente.
1) Defina o “porquê” e o limite financeiro antes de ver imóveis
Antes de qualquer visita, comece pela pergunta: para que você está comprando? Moradia própria por muitos anos? Investimento para locação? Uma transição temporária? Essa resposta altera o tipo de imóvel mais adequado, o perfil de financiamento e até a tolerância a obras.
Se você quer morar, a prioridade tende a ser estabilidade: segurança jurídica, conforto térmico e acústico, vizinhança compatível, custo de manutenção previsível. Se for para investimento, muitas vezes o foco se desloca para liquidez (facilidade de revenda), demanda de locação na região, padrão do imóvel para o público-alvo e custos recorrentes que possam ser repassados (quando possível) ou absorvidos sem comprometer rentabilidade.
Em seguida, estabeleça um limite financeiro realista. Um erro comum ao Comprar uma Casa é considerar apenas o valor da entrada e a parcela mensal, ignorando custos recorrentes e despesas de regularização. Na prática, revise: reserva de emergência, gastos com mudança, eventuais taxas condominiais, tributos incidentes, custos de vistoria e despesas cartorárias.
Uma maneira eficiente de evitar “surpresas” é montar um orçamento por camadas:
- Camada 1 — custo de aquisição: entrada/ITBI (quando aplicável), taxas cartorárias, escritura/registro, honorários (quando houver), custos de financiamento (tarifas bancárias e seguros vinculados).
- Camada 2 — custos imediatos pós-compra: mudança, adaptações mínimas, primeiros reparos, instalação de itens básicos (como iluminação, pintura, ajustes hidráulicos/elétricos).
- Camada 3 — custos recorrentes: condomínio, IPTU/tributos, manutenção preventiva (telhado, calhas, impermeabilização, bombas/cisternas, esquadrias), água e energia em nível de uso típico.
- Camada 4 — contingência: um percentual para imprevistos (por exemplo, infiltrações, revisão de sistema elétrico após inspeção, reparos em fechaduras, troca de componentes desgastados).
Isso ajuda a evitar uma armadilha comum: o comprador “fecha” o preço e depois percebe que não tinha folga para resolver problemas simples que já estavam ali (ou que aparecem logo após a mudança, como vazamentos localizados ou falhas de vedação).
Recomendação profissional: estruture um “cenário mínimo” (conservador) e um “cenário confortável” (mais estável). Assim, você consegue avaliar se a parcela e os custos projetados continuam sustentáveis mesmo com variações de orçamento. Para enriquecer esse método, inclua também cenários de stress — por exemplo: aumento de taxa/encargo (quando aplicável ao seu contrato), perda temporária de renda, aumento de condomínio, ou necessidade de adiar obras planejadas.
Também é importante definir o que é “sustentável” para você. Sustentável não é apenas “pagar a parcela”. Muitas vezes, pagar a parcela deixa o orçamento tão comprimido que qualquer imprevisto vira crise. A decisão mais madura é deixar margem para vida real.
2) Analise o imóvel como ativo técnico, não apenas como produto
Na compra residencial, a percepção estética é importante, mas a segurança do investimento depende de fatores técnicos. Ao considerar uma opção para Comprar uma Casa, trate o imóvel como um conjunto de sistemas: estrutura, cobertura, instalações elétricas e hidráulicas, ventilação, umidade, estado de esquadrias e acabamento.
Mesmo quando o imóvel é novo, recomendo uma vistoria cuidadosa. “Novo” não significa “imune” a problemas: pode haver execução inadequada, falhas de impermeabilização, variações em qualidade de materiais, ou divergências entre o prometido e o entregue.
Em imóveis usados, a relevância da inspeção aumenta — sobretudo em regiões com histórico de manutenção variável, exposição a umidade ou reformas anteriores sem documentação. Um imóvel pode parecer bem cuidado por fora e, ainda assim, ocultar passivos: infiltrações em paredes internas, infiltração no encontro de telhado e forro, mofo por baixa ventilação, instalações elétricas subdimensionadas, tubulações com corrosão, problemas em sistema de escoamento e drenagem.
Como especialista, considero valioso separar a análise em duas camadas:
- Camada visível: sinais de infiltração, trincas, desgaste de pisos, funcionamento de torneiras e tomadas, condição de pintura e acabamentos. Aqui, a dica é observar com olhar crítico, não apenas “ver”. Observe som (portas que “raspam”, ruídos hidráulicos), cheiros (umidade), e padrão de manchas (progressão e origem).
- Camada provável: histórico de manutenção, padrão de reformas, idade de componentes (ex.: instalações), compatibilidade de alterações com normas. Nesta camada, você busca entender “como foi cuidada” e não só “como está agora”.
Se houver indícios de problemas, a melhor decisão é exigir esclarecimentos, documentar achados e, quando necessário, negociar reparos ou ajustar o preço.
Um ponto prático: durante a visita, registre tudo. Fotos de pontos críticos (telhado/calhas, áreas molhadas, porões/cobertura, caixas de inspeção, quadro elétrico, pontos de umidade, áreas com rejunte rachado). Anote também o que o vendedor respondeu, porque essas respostas viram “âncoras” para verificação posterior.
Outra orientação: não confunda “atualização estética” com “segurança técnica”. Às vezes, pintura recente camufla infiltração; marcenaria nova pode esconder falhas de piso/estrutura; reforma pode ter sido feita sem regularização. A vistoria técnica é o filtro que transforma sensações em dados.
Por fim, pense na casa como uma performance ao longo dos anos. Um bom imóvel não é apenas aquele que “passa na foto”, mas aquele que segura custos, mantém estabilidade e reduz necessidade de intervenções grandes no curto prazo. Quando você compara duas opções semelhantes no visual, geralmente a diferença está justamente no nível técnico de manutenção e na qualidade estrutural.
3) Validação jurídica: onde as compras “desandam”
Para Comprar uma Casa com segurança, a etapa jurídica não é burocracia — é gestão de risco. Em geral, o comprador precisa confirmar a regularidade do imóvel e a capacidade do vendedor transferir a propriedade, além de checar ônus e pendências.
Entre as verificações mais relevantes (o que pode variar conforme o tipo de negócio e legislação local), costumam estar:
- Situação registral: consistência do registro com o que está sendo oferecido. Aqui vale checar se a descrição do imóvel (metragens, confrontações, unidade, lote, matrícula) corresponde ao anúncio, ao que foi visto e ao que consta no registro. Divergência de descrição pode gerar atraso ou exigência de retificação.
- Ônus e restrições: existência de penhoras, alienações e outras limitações. Um imóvel com ônus pode impedir transferência ou criar risco de perda/execução.
- Documentação do vendedor: identificação, estado civil (quando aplicável) e legitimidade para vender. Dependendo do caso, pode ser exigida autorização do cônjuge (ou anuência equivalente) para garantir validade do negócio.
- Regularidade fiscal e municipal: débitos associados ao imóvel (conforme o caso). Às vezes, tributos podem ser abatidos, cobrados do vendedor, ou exigirem comprovação de quitação para lavratura/registro.
O ponto-chave: se qualquer dado essencial estiver inconsistente, a negociação deve ser pausada até que a questão seja esclarecida. Essa abordagem evita custos elevados e atrasos.
Em muitos cenários, compradores fazem o “atalho” mental: “o vendedor parece sério, o imóvel parece bem cuidado, então deve estar tudo certo”. Mas, do ponto de vista jurídico, a aparência não substitui a checagem. A checagem jurídica costuma incluir:
- Consulta de matrícula e registros anteriores: para entender a cadeia de titularidade e eventuais averbações.
- Certidões do vendedor: para identificar restrições pessoais que possam impactar a disponibilidade do imóvel.
- Checagem de processos: ações judiciais que possam afetar o imóvel (ou o titular).
- Verificação de situação de condomínio/associação: no caso de imóveis inseridos em áreas coletivas.
Além disso, uma área que merece atenção é o tipo de contrato. Em transações, o uso de arranjos mal estruturados pode criar um “limbo” — por exemplo, pagar sinal/entrada sem ter garantias claras ou sem condicionar o pagamento à verificação registral. Em geral, o comprador deve buscar que o contrato contenha cláusulas de proteção, prazos e condições de resolução/penalidades.
Um bom contrato não remove todos os riscos, mas cria trilhos. E trilhos evitam que a negociação vire disputa quando algo dá errado.
4) Preço e valor: como diferenciar oportunidade de armadilha
Ao buscar Comprar uma Casa, o mercado pode apresentar variações grandes. Entretanto, o preço pode refletir desde uma urgência real até problemas não evidentes. Para reduzir esse risco, faça uma comparação por faixas e atributos.
Uma metodologia prática:
- Defina o “comparável”: mesma tipologia (ou o mais próximo possível), área útil, estado de conservação e proximidade do mesmo conjunto de serviços. “Próximo” aqui deve ser medido: tempo de deslocamento, acesso a vias, e não apenas distância em linha reta.
- Compare por “ajustes”: garagem, elevador, idade do prédio, padrão de acabamento, estado de documentação, presença de reformas relevantes. Considere também “grau de risco”: por exemplo, se um imóvel parece mais barato por provável existência de pendências, isso precisa ser considerado no ajuste.
- Considere liquidez: imóveis em condições regulares tendem a atrair compradores com mais previsibilidade; isso costuma influenciar o tempo de venda. Menor liquidez pode significar que o imóvel “parou” no mercado por um motivo — e às vezes esse motivo é justamente técnico/registral.
Se possível, utilize informações de fontes públicas e relatórios setoriais para orientar sua percepção de tendência, mas evite se basear em “boatos” ou estimativas sem lastro. A avaliação de preço deve ser um processo, não uma reação emocional ao primeiro valor visto.
Uma ferramenta útil é criar uma planilha com critérios e pesos. Exemplos de critérios:
- Localização (com base em tempo de acesso a serviços e não só bairro).
- Conservação aparente e evidenciada (resultado de vistoria).
- Regularidade documental (nível de risco jurídico).
- Custo de condomínio/associação e previsão de reajustes.
- Potencial de valorização e demanda local (para investimento).
- Custo de manutenção projetado (telhado, instalações, umidade).
Ao final, você terá um “preço de referência” mais coerente. Se o imóvel estiver muito abaixo, isso pode ser oportunidade — mas também deve ser confirmado por evidência técnica e jurídica.
Também é importante compreender o que é “valor” versus “preço”. Preço é o número pedido. Valor é o resultado do conjunto de fatores que afetam custo total e risco. Um imóvel pode ter preço baixo, mas valor alto (porque exige muitas intervenções e traz insegurança). O inverso também pode ocorrer: preço maior com menor risco e menor custo total pode ser o melhor negócio.
Por fim, trate o preço como parte do contrato. Se houver ajuste, o contrato deve amarrar a justificativa (por exemplo: “desconto X devido a necessidade de reparo no item Y no valor estimado Z”). Isso reduz disputa futura.
5) Financiamento e condições: adapte a estratégia ao seu fluxo de caixa
O financiamento pode viabilizar a compra, mas também pode tornar o orçamento frágil se as condições forem mal calibradas. Ao planejar Comprar uma Casa, avalie:
- Taxa efetiva e prazo: compare o custo total, não apenas a parcela inicial. Taxas, seguros e custos embutidos podem tornar uma opção menos vantajosa ao longo do tempo.
- Regras de atualização: entenda como a parcela pode se comportar ao longo do tempo. Se houver indexadores, simulações de cenários são fundamentais.
- Seguros e garantias: verifique componentes embutidos no contrato. Alguns custos são recorrentes e impactam o orçamento mensal.
Do ponto de vista profissional, o ideal é manter coerência entre renda, reservas e prazo. Quando o comprador “aperta” demais o orçamento, qualquer oscilação (saúde, trabalho, imprevistos) pode pressionar o pagamento — e isso reduz a margem de decisão.
Um método prático: calcule a parcela como um “compromisso fixo” e verifique se, somada aos outros compromissos (cartões, financiamentos, contas essenciais), você ainda mantém uma reserva ativa. Reserva ativa não é dinheiro parado; é segurança de que você conseguirá lidar com eventos como troca de emprego, obras emergenciais, ou manutenção corretiva do imóvel.
Além da parcela, considere custos bancários e etapas que podem gerar atrasos: análise de crédito, validação do imóvel pelo banco, avaliação técnica com critérios próprios e exigências documentais. Se você não antecipar isso, pode ocorrer o que acontece com frequência: o comprador negocia demais rápido e, quando o banco exige ajustes (documento, regularização, avaliação abaixo do preço), o processo atrasa e a negociação se torna mais cara.
Outra questão: se o preço for ajustado para compatibilizar com a avaliação bancária, o contrato precisa prever como isso será tratado. Caso contrário, pode haver impasse entre comprador e vendedor.
Para quem compra com financiamento, também é importante entender que o imóvel pode ter restrições de avaliação. Por exemplo, alguns bancos podem exigir que a documentação esteja em ordem, que o imóvel esteja dentro de parâmetros mínimos e que não haja indícios de irregularidade estrutural relevante. Por isso, vistoria técnica e jurídico não só protegem você como também agilizam a aprovação.
Por fim, avalie o impacto do tempo total. A compra não é apenas o “mês da parcela”, mas o “tempo do processo”. Se o processo levar mais do que o esperado, pode afetar sua logística de mudança, sua rotina e sua capacidade de manter custos simultâneos (aluguel + financiamento, por exemplo, em transições).
6) Negociação: o que costuma funcionar melhor na prática
Negociar bem não é apenas “pedir desconto”. Ao Comprar uma Casa, negocie com base em fatos verificáveis. Itens que frequentemente sustentam ajuste:
- necessidade de reparos identificados em vistoria;
- inconsistências documentais que exigem regularização;
- condições do condomínio ou custos previstos (no caso de imóveis coletivos);
- prazos de desocupação ou entrega (quando aplicável).
Estratégia recomendada: apresente propostas acompanhadas de justificativa técnica e jurídica. Isso aumenta a chance de acordo e melhora o poder de condução do processo. Em negociações mais maduras, o comprador não “discute por discutir”; ele vincula as exigências a evidências.
Além disso, negocie com cronograma. Um bom “pacote de negociação” considera:
- prazo para apresentação de documentos;
- prazo para vistoria (e para emissão de laudo);
- prazo para análise jurídica e resposta de pendências;
- data para contrato/assinatura;
- condições de desembolso (quando e sob quais comprovações).
Na prática, isso reduz a sensação de “atraso” e evita que o vendedor empurre decisões sem que o comprador tenha tempo de validar.
Também é útil ter uma proposta escalonada. Por exemplo: você pode propor que o negócio avance com sinal condicionado à entrega de certidões e à conclusão de vistoria, ou oferecer parcelas intermediárias apenas após marcos específicos (como a assinatura do contrato definitivo, registro ou liberação de crédito). Esses mecanismos são comuns em boas práticas de gestão de risco.
Uma negociação responsável inclui cláusulas de reversão. Se algo não se concretizar por causa de pendência documental, o comprador não deve ficar preso a um prejuízo irrecuperável. Por isso, a redação contratual e a lógica de condições suspensivas/resolutivas (quando aplicável ao seu ordenamento) são determinantes.
Finalmente, evite negociações baseadas em pressão emocional (“é a última chance”, “o vendedor precisa vender rápido, então aceite agora”). Se o processo tiver método, você consegue negociar sem abrir mão de segurança.
7) Fornecedor, corretor e coordenação: como organizar responsabilidades
Ao planejar a compra, é comum você interagir com diferentes partes: imobiliária, corretor, advogado/consultoria jurídica, avaliador técnico e, em muitos casos, instituição financeira. A qualidade do processo depende da coordenação entre esses agentes e da clareza de responsabilidades.
Na prática, para Comprar uma Casa, procure garantir que:
- as informações sobre o imóvel sejam consistentes entre responsáveis;
- as etapas críticas (vistorias e checagens) ocorram antes de compromissos irreversíveis;
- existam registros do que foi acordado (por escrito), com cronograma e condições;
- eventuais ajustes de preço sejam vinculados a itens verificáveis.
Do ponto de vista de mercado, esse “governança de compra” costuma ser mais eficiente do que decisões impulsivas guiadas por urgência.
Para organizar responsabilidades, uma prática simples é criar uma matriz de quem faz o quê. Por exemplo:
- Seu papel: definir critérios, aprovar orçamento máximo, decidir avanços, aprovar conclusões técnicas/jurídicas e validar cláusulas.
- Imobiliária/corretor: fornecer documentação, facilitar acesso para vistoria, negociar com transparência sobre condições do imóvel.
- Vistoriador técnico: emitir relatório com pontos críticos, recomendações e estimativas (quando aplicável).
- Consultor/jurídico: checar matrícula/ônus, revisar contrato, orientar sobre riscos e diligências.
- Banco (se houver): avaliar crédito, validar elegibilidade do imóvel e aprovar financiamento conforme regras próprias.
A coordenação reduz ruídos. Quando tudo depende de “fulano disse que está ok”, a chance de falha aumenta. Quando há relatórios, certidões e registros por escrito, a negociação fica resiliente.
Outra boa prática é estabelecer um “ponto de controle” em datas específicas. Por exemplo: após a vistoria, você revisa junto com o consultor quais itens viram cláusula de ajuste. Após a checagem jurídica, você confirma o que precisa ser resolvido antes do contrato definitivo.
Também cuide do fluxo de documentos: centralize em uma pasta digital organizada por etapa (anúncio, documentos do vendedor, matrícula, certidões, relatório técnico, proposta, minutas de contrato, simulações bancárias). Isso evita retrabalho e reduz a chance de você assinar algo com informações incompletas.
8) Roteiro operacional: do interesse à transferência (passo a passo)
O fluxo a seguir funciona como um guia geral. Dependendo do tipo de compra (imóvel novo, usado, com financiamento, etc.), etapas podem variar. Ainda assim, o raciocínio permanece: reduzir risco antes de avançar.
- Pré-qualificação financeira: alinhe renda, parcela máxima, entrada e reservas. Inclua custos de transição (se você precisa sair de um aluguel) e custos imediatos pós-compra.
- Seleção de imóveis: defina critérios objetivos e filtre por localização “nearby” aos serviços que importam. Transforme critérios vagos (“bairro bom”) em critérios observáveis (tempo de deslocamento, padrão de comércio local, infraestrutura urbana).
- Visitas e triagem: registre fotos, observações e pontos para eventual vistoria. Trate a primeira visita como triagem, não como decisão final.
- Vistoria técnica: avalie condições físicas e identifique itens para negociação. Solicite um relatório com pontos críticos e recomendações. Se necessário, faça complementos (por exemplo, medição de umidade ou avaliação de estrutura, conforme o caso).
- Checagem jurídica: valide registro, ônus, capacidade do vendedor e consistência documental. Só avance com proposta firme após a evidência jurídica disponível.
- Proposta e negociação: vincule ajustes a evidências e defina prazos. Amarre o desconto ou a condição a itens específicos.
- Formalização do negócio: contrato com cláusulas que protejam o comprador. Inclua condições de reversão e prazos para regularização.
- Condições do financiamento (se aplicável): análise de crédito, etapas bancárias e cronograma. Verifique exigências documentais e prazos do banco para não criar atrasos.
- Desembolso e transferência: execução das etapas finais com acompanhamento adequado. Confirme a documentação antes do pagamento final, evitando risco de “pagar e esperar”.
O diferencial está em não “pular” etapas. Quando a compra está bem estruturada, os riscos tendem a diminuir e a experiência costuma ser mais previsível.
Uma sugestão para aumentar o controle é operar com marcos de decisão. Em vez de decidir “no improviso”, você decide por marcos: “Se a vistoria indicar X e o jurídico confirmar Y, então seguimos para contrato definitivo”. Isso cria consistência e reduz a influência do entusiasmo do momento.
9) Aspectos culturais e de localização: decidindo com inteligência “nearby”
Quando você busca Comprar uma Casa em um contexto regional específico, valores culturais e rotinas do dia a dia influenciam muito a escolha. Em muitas comunidades, é comum considerar a proximidade de serviços essenciais, como mercados, escolas e acesso a vias importantes — além de aspectos subjetivos como segurança percebida e qualidade do bairro.
Uma boa prática é transformar “sensações” em critérios: estime tempo real de deslocamento, observe fluxo de pessoas e veículos em horários variados e confirme rotinas locais. Esse tipo de observação ajuda a alinhar o imóvel ao modo de vida que você realmente terá.
Além disso, converse com moradores e administre expectativas: o que para um proprietário é “adequado”, para outro pode ser “inconveniente”. O objetivo não é buscar unanimidade, mas entender trade-offs. Por exemplo: ruas movimentadas podem ser ótimas para comércio, mas menos adequadas para descanso. Áreas próximas a rotas de transporte podem facilitar deslocamento, mas aumentar barulho em horários específicos.
Outro aspecto “nearby” relevante é a disponibilidade de serviços e a qualidade de infraestrutura urbana. Em compras residenciais, isso inclui:
- capacidade de drenagem urbana (impacto em chuva e alagamentos);
- padrão de pavimentação e manutenção de vias;
- iluminação pública;
- coleta de lixo e regularidade;
- acesso a escolas e atendimento de saúde;
- segurança (indicadores locais e percepção real em diferentes horários).
Se possível, faça observações em horários distintos: manhã (movimento e barulho), tarde (fluxo comercial e rotina), início da noite (atividade e segurança), e fim de noite (iluminação, ruído e movimentação). Essa observação não é “tempo perdido”; é parte do custo de decisão. Um bairro que parece ótimo em uma visita rápida pode se tornar cansativo no cotidiano.
Também vale entender regras do entorno. Em áreas com dinâmica específica, pode haver obras previstas, mudanças viárias, restrições ambientais ou regras municipais que afetem o valor ao longo do tempo. Não é necessário prever tudo, mas reduzir o desconhecimento melhora suas chances de decisão madura.
Tabela comparativa: cenários, requisitos e condições comuns
A seguir, uma comparação de cenários típicos ao Comprar uma Casa, com requisitos/condições frequentemente observados. Use como referência para organizar seu checklist com apoio profissional.
| Cenário | Requisitos/Condições frequentes | Riscos que mais importam | Como mitigar |
|---|---|---|---|
| Compra à vista | Regularidade documental e registro coerente; negociação com cronograma claro. | Inconsistência registral e ônus não informados. | Checagem jurídica completa antes do contrato definitivo; cláusulas de reversão e prazos. |
| Compra com financiamento | Aprovação de crédito; análise técnica e conformidade do imóvel para o banco. | Prazo bancário e custos adicionais; mudança de condições. | Planejar cronograma e comparar custo total do financiamento; condicionar pagamentos a marcos. |
| Imóvel usado | Vistoria técnica; avaliação de manutenção; validação de reformas. | Infiltrações, instalações desgastadas e passivos ocultos. | Laudo/relatório de vistoria; negociação vinculada a evidências; reservar orçamento de correções. |
| Imóvel em empreendimento | Condições de entrega; contratos, garantias e conformidade da incorporação (quando aplicável). | Atrasos e divergências de especificação. | Contrato detalhado; acompanhamento; verificação de cláusulas de entrega, multas, garantias e especificações técnicas. |
| Condomínio (casa em área coletiva) | Condições do condomínio; taxa regular; regras internas. | Custos recorrentes e limitações de uso. | Revisar convenção/regimento; pedir histórico de despesas e verificar deliberações do condomínio. |
Guia passo a passo com condições de prontidão
Para facilitar a execução, aqui vai um roteiro em etapas. Marque sua prontidão antes de avançar para a próxima fase.
- Prontidão financeira: você tem limite definido (com folga) e reserva para custos imprevistos. Inclua também reserva para “custos de transição” (aluguel temporário, armazenagem de itens, pintura e ajustes).
- Critérios de busca: você definiu o que é “indispensável” e o que é “negociável”. “Indispensável” deve ser pouco e objetivo; “negociável” deve ter limite, para não virar arrependimento.
- Registro das visitas: você documenta achados, dúvidas e pontos para verificação. Registros reduzem inconsistências e facilitam negociação com base em evidências.
- Vistoria técnica agendada: antes de qualquer compromisso final relevante. Evite fazer proposta final sem laudo quando o imóvel for usado ou com histórico de reforma.
- Check jurídico: antes de formalizar valores significativos. Certifique-se de que o pagamento/sinal esteja amarrado a condições e prazos claros.
- Proposta com base em fatos: sem depender apenas de percepção estética. Use relatório técnico e verificações documentais para justificar ajustes.
- Contrato revisado: com cláusulas que tratam prazos, condições e responsabilidades. O contrato deve ser “traduzido” para você: prazos, quem paga o quê e quando.
- Planejamento de mudança/posse: se for o caso, com datas e contingências. Considere atrasos no processo e crie um plano B para a transição de moradia.
Essas condições ajudam a transformar a compra de uma casa de um processo potencialmente caótico em uma sequência controlada.
Uma evolução natural desse método é estabelecer um “nível de aceitação de risco”. Por exemplo: você pode aceitar pequenas pendências que exijam reparo estético, mas não aceita problemas estruturais ou irregularidades documentais. Definir isso antes evita decisões emocionais.
Erros comuns ao Comprar uma Casa (e como evitar)
Com frequência, vejo compradores que se frustram por motivos previsíveis. Ao Comprar uma Casa, evite:
- Comprar antes de validar documentos: é comum “correr” para sinalizar e depois tentar regularizar. O caminho reverso costuma ser mais caro. Além disso, em caso de pendência, o comprador pode ficar preso a perdas contratuais e atrasos.
- Ignorar custos adicionais: taxas, despesas de vistoria, documentação e custos de adaptação. Mesmo que você “pague a casa”, a casa ainda precisa ser colocada em condição de uso seguro.
- Não revisar o histórico de manutenção: especialmente em imóveis usados. Pergunte: quando trocaram telhado? Qual a idade do sistema elétrico/hidráulico? Houve infiltrações anteriores? Quais reparos foram feitos e com que justificativa?
- Confiar apenas na fala do vendedor: prefira evidências e relatórios. Declarações devem ser confirmadas por documentos e inspeção.
- Superestimar o “estado atual”: instalações e estruturas podem requerer intervenção mais cedo do que você imagina. Uma instalação “funcionando” não significa que está dentro do padrão e sem risco de falhas futuras.
Outros erros relevantes que merecem ser mencionados:
- Não considerar ruído e ventilação: um imóvel pode ser “bonito”, mas sofrer com barulho de rua, falta de ventilação natural ou insolação inadequada. Isso afeta qualidade de vida e até valorização.
- Subestimar umidade e impermeabilização: infiltrações podem ser caras. Além do reparo, há impacto em pintura, mofo, marcenaria e saúde.
- Negociar sem condicionar por contrato: se o ajuste depende de reparo, isso precisa estar formalizado com prazos e responsabilidades.
- Não revisar regras de condomínio/associação: restrições de uso e custos recorrentes podem surpreender. Em áreas coletivas, a governança impacta seu dia a dia e sua capacidade de adaptar a casa.
- Ignorar o plano de mudança: atrasos na transferência podem forçar aluguel temporário ou gerar custos adicionais. Planejamento reduz stress e custo total.
Como escolher a melhor estratégia para o seu caso
Ao decidir Comprar uma Casa, a melhor estratégia depende do seu objetivo e do seu perfil. Três padrões de decisão ajudam a organizar:
- Perfil conservador: prioriza regularidade documental, previsibilidade e manutenção mínima necessária. Você deve preferir imóveis com documentação sólida, menor histórico de reforma e bom padrão técnico.
- Perfil equilibrado: aceita pequenos ajustes no imóvel, desde que viáveis e documentados. Geralmente, o comprador equilibrado faz uma vistoria criteriosa e reserva orçamento para reparos identificados.
- Perfil oportunista: considera imóveis com necessidade de obra, mas com orçamento técnico realista e cláusulas contratuais bem amarradas. Nesse caso, o sucesso depende ainda mais da vistoria técnica e de uma estimativa de custo de obra com margem de contingência.
Qualquer que seja o seu perfil, a recomendação permanece: evidência antes de confiança.
Uma forma de tornar isso ainda mais prático é usar uma matriz simples “Aceito / Não aceito”. Exemplo:
- Aceito: pintura desgastada, troca de fechaduras, pequenos ajustes de acabamento, revisão de tomadas e luminárias, reparos pontuais em rejunte.
- Não aceito: irregularidade registral sem solução clara, evidência forte de infiltração sem explicação e sem tratamento, indícios de problemas estruturais, divergências de metragens sem retificação.
Quando você aplica essa matriz, a decisão fica menos sujeita a negociação emocional. Você reduz o risco de “comprar para consertar depois” quando “depois” pode virar caro e demorado.
Fontes e orientações sobre procedimentos (referências úteis)
Para sustentar boas práticas, é recomendável consultar informações oficiais e relatórios setoriais. Em especial, use como base:
- Relatórios do Banco Central e órgãos reguladores para entender aspectos de crédito e financiamento habitacional. Mesmo que você não atue com banco, conhecer regras gerais ajuda a entender prazos, exigências e limites.
- Materiais públicos sobre registro de imóveis para compreender a importância da validação registral. Conhecer o “porquê” do registro te protege de armadilhas comuns.
- Documentos e orientações de conselhos/entidades profissionais sobre diligência técnica e responsabilidade. Vistoria técnica bem feita é parte de uma prática profissional.
Como referência geral, consulte também portais institucionais e publicações oficiais sobre crédito imobiliário e segurança jurídica em transações. Se você me disser o país/estado em que está comprando, posso adaptar o checklist às exigências locais.
Mesmo sem a adaptação local, o método (documentar, validar, condicionar e contratar) continua válido. As “etapas” podem receber nomes diferentes, mas o objetivo é sempre reduzir risco e garantir capacidade de transferência.
Uma orientação adicional: sempre confira a data de documentos. Alguns certidões têm validade curta; documentos vencidos não ajudam na assinatura. Isso pode parecer detalhe, mas evita atrasos desnecessários no momento crítico.
FAQs
1) Quanto tempo leva para comprar uma casa?
O prazo varia conforme documentação, vistoria, negociação, aprovação financeira (se houver) e prazos cartorários/contratuais. Em geral, o processo tende a ser mais previsível quando você organiza vistoria e checagens jurídicas antes de avançar com valores relevantes.
Uma estimativa comum é pensar em “blocos”: (a) seleção e visitas, (b) vistoria técnica, (c) checagem jurídica, (d) proposta/negociação e formalização, (e) financiamento (se houver) e (f) registro/transferência. Quando uma etapa é pulada, a chance de recomeço aumenta. É melhor dedicar tempo inicial a validações do que correr depois.
2) O que é mais importante: vistoria técnica ou checagem jurídica?
Ambas são essenciais. A vistoria técnica reduz risco de problemas estruturais e de manutenção. A checagem jurídica reduz risco de ônus, inconsistências e impossibilidade de transferência. Em Comprar uma Casa, a prioridade é realizar as duas antes do compromisso final.
Se você tivesse que escolher apenas uma (o que não é recomendado), o jurídico geralmente impede que a compra seja válida. Mas, na prática, a decisão madura exige os dois filtros, porque um problema técnico pode gerar custo alto, e um problema jurídico pode gerar perda de investimento ou impossibilidade de registro.
3) Posso comprar uma casa sem financiamento?
Sim. Compra à vista costuma simplificar etapas financeiras, mas não elimina a necessidade de validação documental e técnica. Ainda assim, um contrato bem estruturado e checagem registral continuam indispensáveis.
À vista não significa “sem cuidado”. Pode significar apenas que você retira um risco (o da aprovação bancária), mas mantém riscos técnicos, documentais e contratuais. Além disso, compradores à vista às vezes sofrem pressão para agilizar pagamento. A recomendação é condicionar pagamentos a marcos verificáveis, mesmo no à vista.
4) Como negociar preço de forma responsável?
Negocie com base em evidências: itens identificados em vistoria, custos estimados de reparo, inconsistências documentais e condições do imóvel/condomínio. Evite argumentos baseados apenas em percepção subjetiva.
Responsável também significa negociar com limites: se o imóvel tem pendências graves, o desconto precisa refletir o risco real, ou então a decisão pode ser não comprar. Negociar bem não é “fechar barato a qualquer custo”; é fechar de forma que o negócio seja sustentável e juridicamente protegido.
5) Quais documentos costumam ser exigidos?
Isso varia por jurisdição e tipo de operação, mas normalmente envolve identificação e comprovação de legitimidade do vendedor, certidões/regularidade do imóvel e informações registrárias. O ideal é que um profissional revise a lista aplicável ao seu caso.
Em muitos contextos, a lista inclui documentos do vendedor (identificação, estado civil, capacidade), documentos do imóvel (matrícula/registro, certidões), e documentos do comprador (quando aplicável ao financiamento). Mesmo em compra particular, a checagem deve ser suficiente para reduzir risco de nulidade, contestação e impedimentos de registro.
6) Existe melhor hora para avaliar um bairro “nearby”?
Em geral, avaliar em diferentes horários ajuda: rotina de trânsito, barulho e movimentação mudam ao longo do dia. Para muitos compradores, observar também períodos de manhã e início da noite melhora a decisão ao Comprar uma Casa.
Se você trabalha em horários alternados, vale adequar suas observações à sua realidade. Um bairro que é confortável para quem trabalha no período comercial pode ser barulhento para quem trabalha cedo/à noite. Ajustar a visita ao seu estilo de vida aumenta a chance de uma compra satisfatória.
7) Qual é a principal cláusula de proteção ao comprador?
Cláusulas sobre condições de entrega/regularização, prazos, responsabilidades e tratamento de pendências. A redação correta é decisiva para evitar custos posteriores.
Na prática, a cláusula mais importante varia conforme o risco dominante do seu caso. Se o risco é jurídico, cláusulas de regularização e condições suspensivas são críticas. Se o risco é técnico (reparos), cláusulas de reparo e cronograma com penalidades são críticas. Se o risco é entrega/posse, prazos e consequências por atraso são críticas.
8) Vale a pena contratar especialistas?
Para a maioria dos compradores, sim. Vistoria técnica e revisão jurídica por profissional tendem a reduzir risco e aumentar a qualidade das decisões, principalmente quando o imóvel tem histórico de reformas ou quando o cronograma é apertado.
Especialistas não substituem sua responsabilidade, mas elevam o padrão do processo. Você ganha tempo porque reduz retrabalho, reduz decisões baseadas em suposição e cria uma trilha de validações.
Conclusão: comprar com método transforma risco em decisão
Comprar uma Casa é uma etapa significativa de vida e investimento. Quando você organiza a jornada — definindo limites financeiros, avaliando o imóvel tecnicamente, validando juridicamente e negociando com base em evidências — o processo deixa de ser um salto e passa a ser uma decisão estruturada.
Se você quiser, eu posso adaptar este guia ao seu perfil (à vista ou financiamento), ao tipo de imóvel e ao contexto local. Assim, transformo o checklist em um plano mais específico para suas prioridades “nearby”.
E, para fechar com uma ideia prática: não tente vencer o mercado pela sorte; vença pela preparação. Em compras imobiliárias, a preparação não garante “o melhor preço do mundo”, mas geralmente garante o melhor negócio com o menor risco — e isso, na vida real, é o que mais protege seu patrimônio.
-
A Guide to Cost-Efficient Small Electric Cars for Seniors
-
Mastering Debt Consolidation: Boost Your Credit Score and Manage Interest Rates
-
Your Guide to Loans, Credit Checks, and Interest Rates
-
Affordable Independent Living: Finding the Right Senior Housing
-
Guide to Senior Living Apartments: Affordable and Comfortable Environments