Guia objetivo para Comprar uma Casa com segurança
Este guia apresenta o caminho mais seguro para quem planeja Comprar uma Casa, com foco em análise documental, avaliação do imóvel e planejamento financeiro. O texto contextualiza, de forma objetiva, os fatores que influenciam preço, localização, financiamento e riscos comuns do processo imobiliário.
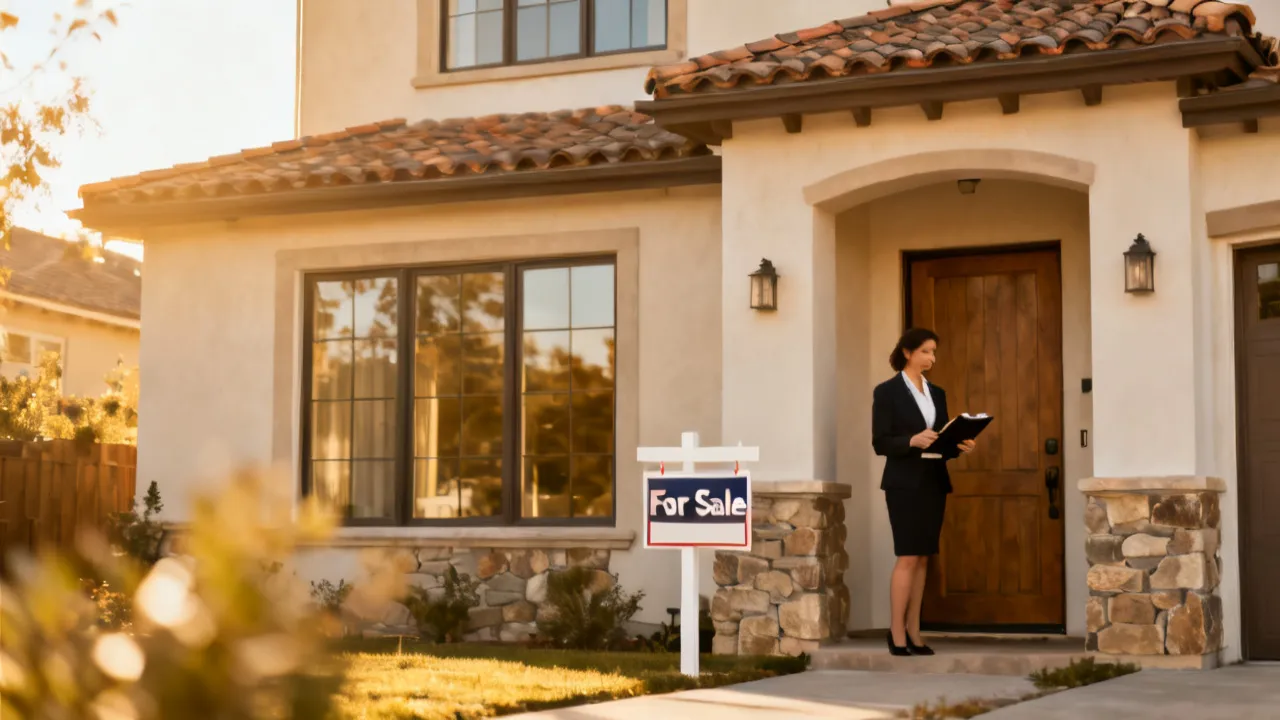
Comprar uma Casa: o que decidir antes de assinar qualquer coisa
Comprar uma Casa é uma decisão financeira e patrimonial que exige método: começar pela definição de orçamento, avançar pela verificação documental e concluir com a validação técnica do imóvel. Antes de pensar em visitas e propostas, o comprador deve organizar prioridades, entender as condições de financiamento (quando aplicável) e reduzir riscos com checagens formais e inspeções apropriadas. Em termos práticos, isso significa tratar o processo como um “projeto” com etapas claras — do levantamento de documentos até a conferência final de anexos, garantias e responsabilidades.
Quando o comprador entende o processo como um projeto, ele passa a lidar com variáveis que, em operações imobiliárias, tendem a ser subestimadas: custos “invisíveis” (como regularizações e adequações), riscos que não aparecem no anúncio (como instabilidade estrutural e pendências urbanísticas) e compromissos contratuais que podem mudar drasticamente o cenário financeiro. O objetivo deste guia é ajudar você a decidir com mais segurança e consistência antes de assinar qualquer documento, inclusive em fases “iniciais” do processo, como proposta, sinal, contrato preliminar ou instrumentos equivalentes.
1) Enquadramento do tema: por que o processo precisa ser planejado
No mercado imobiliário, o valor de um imóvel não depende apenas de metragem e acabamento. Também entram fatores como localização, estado de conservação, regularidade urbanística e registral, facilidade de acesso a serviços essenciais e a existência de pendências (tributárias, condominiais ou estruturais). Para quem pretende Comprar uma Casa, a consequência de negligenciar qualquer um desses elementos pode ser além do custo financeiro: pode haver atraso na formalização, despesas inesperadas e, em casos mais complexos, disputas jurídicas.
O planejamento também protege sua negociação. Quando você se antecipa e tem clareza sobre o que é verificável, fica mais difícil que a outra parte imponha urgências artificiais, esconda informações ou “empurre” cláusulas desfavoráveis sob a alegação de que “é padrão do mercado”. Assim, planejar não é burocracia: é poder de decisão.
Para manter a objetividade, vale observar um ponto: “preço” é uma variável dinâmica e contextual. A avaliação deve comparar o imóvel-alvo com referências de mercado e considerar condições concretas do bem. Órgãos e estudos setoriais costumam enfatizar que o comportamento de preços imobiliários pode ser afetado por crédito, juros, renda e oferta/demanda local. Para embasar decisões, é recomendável recorrer a fontes públicas e relatórios setoriais reconhecidos (como dados oficiais e publicações técnicas do setor).
Além disso, planejamento não significa “comprar sem emoção” — significa comprar com emoções informadas. O comprador pode se encantar com uma fachada, uma vista ou um quintal; a diferença é que ele não transforma o entusiasmo em risco. A partir do momento em que o comprador decide assinar, ele deve ter a mesma clareza que teria ao assinar um contrato em que seu patrimônio e sua estabilidade financeira estão diretamente em jogo.
2) Como pensar em “comprar com segurança” na prática
Segurança, aqui, não é uma promessa genérica; é um conjunto de verificações. Um comprador bem preparado define:
- Objetivo do imóvel: moradia, investimento ou combinação.
- Horizonte de permanência: isso altera o nível de risco aceitável e o padrão de manutenção futura.
- Capacidade de pagamento: entrada, parcelas, custos recorrentes e margem para imprevistos.
- Critérios mínimos de regularidade do imóvel (documentação e situação registral).
- Critérios técnicos: inspeção do estado de conservação, instalações e estrutura.
Ao alinhar esses pontos, Comprar uma Casa deixa de ser uma compra “por impulso” e passa a ser uma decisão com lastro.
Um erro comum é presumir que “se o imóvel está anunciado, então está apto para venda”. No mundo real, existem diversos cenários: imóveis com inconsistência entre área construída e área registrada; imóveis com restrições urbanísticas; casas com regularização pendente; propriedades com ônus ou bloqueios; ou ainda imóveis que até podem ser negociados, mas exigem etapas adicionais que o comprador não previu. Segurança, portanto, exige checagem em cadeia: não basta confirmar titularidade “de forma geral”; é preciso enxergar o caminho até o registro e a situação atualizada.
Outro ponto importante é distinguir “segurança jurídica” de “segurança técnica”. Um imóvel pode estar juridicamente regular e tecnicamente em mau estado; ou pode estar tecnicamente bem conservado, mas com problema documental/urbanístico. O risco não some sozinho — ele apenas muda de natureza. Por isso, o processo deve integrar as duas frentes: documentação e inspeção técnica.
3) Estrutura do orçamento: mais do que entrada e parcela
Ao planejar Comprar uma Casa, o orçamento precisa ser completo. Além da entrada e das parcelas (se houver financiamento), costumam existir custos como:
- Custos de formalização (variam por operação e região).
- Custos iniciais do imóvel: mudanças, pequenos reparos, regularização de pendências, vistoria técnica, pintura e adaptações.
- Custos recorrentes: condomínio (quando aplicável), manutenção preventiva, impostos e taxas municipais.
Do ponto de vista profissional, um bom planejamento financeiro trabalha com “margem de segurança” — um valor reservado para imprevistos que aparecem em imóveis existentes. Essa reserva tende a evitar decisões tardias, como renegociar em condições piores ou adiar reparos essenciais.
Em imóveis usados, uma regra prática é tratar a mudança como um ciclo de gastos que se estende além do primeiro mês. Há custos de utilidades (muitas vezes exigem inspeção e adequação), deslocamentos para burocracia e ajustes finos (como reparos em infiltrações aparentes, recalibração de registros, substituição de fechaduras, revisão de calhas, verificação de telhado e ajustes em pontos de iluminação). Mesmo que o imóvel seja “bem cuidado”, a vida útil de sistemas e componentes deve ser considerada.
O orçamento também deve prever o “custo do tempo”. Por exemplo: se o imóvel tem documentação incompleta e exige regularização, o comprador pode ficar com custos de aluguel temporário, mudança e manutenção do imóvel antigo por mais tempo. Muitas vezes, não é apenas o valor do reparo ou da taxa que derruba o planejamento, mas o atraso no cronograma.
Para evitar surpresas, uma prática útil é construir uma planilha com três camadas de orçamento:
- Camada 1 (Essencial): entrada, parcelas, despesas obrigatórias e custos de mudança.
- Camada 2 (Provável): reparos estimados a partir da inspeção, ajustes iniciais e despesas administrativas.
- Camada 3 (Risco): margem para contingências, como regularizações e reparos não identificados na visita.
Essa estrutura ajuda a discutir com clareza com o banco (quando houver financiamento), com a família e até com o vendedor, pois você consegue traduzir preocupações técnicas e documentais em números e prazos.
4) Avaliação do imóvel: critérios técnicos e comparativos
Comprar uma Casa envolve avaliar tanto o que está visível quanto o que está “escondido”. O que normalmente merece atenção:
- Estrutura e alvenaria: sinais de umidade, fissuras, recalques ou infiltrações.
- Instalações: elétrica, hidráulica, aquecimento e ventilação.
- Acabamentos e manutenção: desgaste coerente com a idade do imóvel e histórico de conservação.
- Condições de uso: layout, insolação, ventilação, ruído e acessibilidade interna.
Uma abordagem objetiva combina inspeção técnica com referências de mercado. Para as referências, a comparação deve considerar características comparáveis (metragem, padrão construtivo, estado de conservação e micro-localização). Relatórios públicos e séries históricas divulgadas por órgãos e entidades do setor podem ajudar a calibrar percepções.
Para aprofundar a avaliação técnica, é útil pensar em “camadas do imóvel”: estrutura (base do risco), envoltória (o que protege contra chuva e umidade), instalações (risco de falhas e custos recorrentes) e acabamento (custo de estética e conforto). O comprador deve entender que falhas em camadas anteriores tendem a ser mais caras e demoradas do que ajustes de acabamento. Por isso, uma visita focada apenas em estética pode enganar.
Algumas perguntas que o comprador deve fazer durante a avaliação (e que depois podem virar itens do checklist de inspeção):
- Há sinais de reparo recente que podem mascarar infiltrações?
- O imóvel apresenta variações de nível, rachaduras em cantos e encontros de paredes, ou fissuras recorrentes?
- Como estão telhado, calhas, forro e áreas externas que acumulam água?
- A instalação elétrica inclui adequação à demanda atual (por exemplo, aquecimento de água, cooktop, ar-condicionado)?
- As linhas hidráulicas apresentam indícios de vazamento (manchas, mau cheiro, umidade em paredes e tetos)?
- O escoamento do terreno e a drenagem do entorno são adequados?
Do lado comparativo, vale evitar comparações “perfeitas demais”. Se o imóvel parece barato e muito conservado, vale perguntar: existe alguma limitação relevante? Frequentemente, o motivo do preço abaixo da média pode estar associado a pendências, risco de obra futura, necessidade de regularização ou localização com características menos valorizadas do que o anúncio sugere.
Também é importante avaliar “micro-localização”: mesmo em bairros próximos, o fluxo de tráfego, ruído de vias principais, distância prática de serviços e a qualidade de infraestrutura urbana podem variar bastante. Nesses casos, o preço pode refletir não só o imóvel, mas o contexto ao redor.
5) Regularidade documental e registral: o eixo central do processo
Uma das etapas mais importantes ao Comprar uma Casa é garantir que a propriedade e as condições de transferência estejam compatíveis com o que está sendo negociado. Especialistas geralmente recomendam verificar:
- Condição registral: titularidade, existência de ônus e possíveis bloqueios.
- Documentos do vendedor: comprovação de legitimidade para vender.
- Situação fiscal e condominial (quando aplicável): débitos podem influenciar a transação e o pós-compra.
- Conformidade urbanística: o que foi construído e regularizado coincide com o que é comercializado.
A lógica é simples: se a documentação estiver desalinhada, o risco cresce. E quando o risco cresce, a negociação pode perder “força” ou exigir ações adicionais que custam tempo e dinheiro.
É útil entender que “documentação” não é apenas um conjunto de papéis que o vendedor entrega. Em termos práticos, a documentação deve servir a um objetivo: assegurar que você consiga registrar a propriedade no cartório ao final da operação, sem exigências impeditivas inesperadas. Isso implica checar:
- Se a pessoa que vende é realmente a titular ou está autorizada por procuração/representação válida;
- Se existe ônus real (penhoras, hipotecas, alienações fiduciárias, direitos reais de terceiros, restrições judiciais ou administrativas);
- Se existe pendência fiscal relevante;
- Se há divergência entre a descrição do imóvel (área, confrontações, tipo de construção) e o que consta no registro.
Quando há divergências, o problema pode surgir em momentos diferentes: às vezes é o cartório que exige correções; às vezes é a própria instituição financeira (no caso de financiamento); às vezes é a prefeitura em relação ao cadastro municipal; e em outras situações, pode surgir em auditoria documental do banco ou em exigências de regularização prévia.
Outra fonte de risco é a ausência de coerência entre contrato e documentos. Não basta o vendedor “dizer que está tudo certo”: o comprador precisa ter segurança de que o contrato reflete o status real do imóvel, incluindo prazos para apresentação de certidões, responsabilidades por regularização e condições para devolução de valores caso algo não se confirme.
Se você está comprando com financiamento, a checagem documental ganha ainda mais peso: bancos tendem a ser rigorosos com requisitos formais e com a viabilidade de garantia do imóvel. Isso pode afetar cronograma e custos. Por isso, antes de assinar qualquer valor (mesmo sinal/sinalização), procure entender o que é condição de aprovação e quais documentos são exigidos desde cedo.
6) Financiamento: decisões que impactam o custo total
Para muitos compradores, o financiamento viabiliza a compra, mas precisa ser tratado com clareza. Ao avaliar as condições, é recomendável observar:
- Taxa e custo efetivo: entender o custo total e não apenas a parcela inicial.
- Prazo: prazos longos podem reduzir parcela, mas elevar custo total.
- Seguro e garantias: avaliar o que está incluso e como se comporta em diferentes cenários.
- Condições de aprovação: capacidade de comprovação de renda, histórico e elegibilidade.
Em termos de fontes, é prudente acompanhar orientações e dados divulgados por bancos públicos/privados e por órgãos oficiais de estatística e regulação, além de relatórios do setor financeiro. Isso ajuda a evitar conclusões baseadas em experiências isoladas.
Uma parte frequentemente subestimada é o efeito do financiamento no “orçamento emocional” do comprador. Quando o comprador observa apenas a parcela, ele pode não calcular quanto o custo total irá acumular ao longo do prazo, nem como o orçamento suportará reajustes e variações de condições. Além disso, custos com seguro, taxas, tarifas administrativas e eventuais custos de regularização podem entrar no radar tarde demais.
Em operações com financiamento, também é essencial entender o fluxo de aprovação e as implicações de cronograma. Em muitos casos, se o imóvel não atender aos requisitos documentais/estruturais exigidos pelo banco, o processo pode atrasar e o comprador fica preso a prazos contratuais do sinal ou da reserva. Por isso, o comprador deve exigir que o contrato descreva condições suspensivas claras: por exemplo, a compra só se concretiza mediante aprovação do financiamento dentro de prazo razoável e com base em documentação entregue no tempo previsto.
Outra questão importante é o custo de oportunidade. Em vez de comparar apenas “parcela x parcela”, avalie alternativas: manter aluguel, investir parte do capital, quitar outras dívidas ou ajustar o momento de compra. A melhor decisão depende de cenário. Sem esse panorama, o comprador pode escolher um financiamento que, embora viável, aumente risco de estresse financeiro.
7) Condições e requisitos: comparação em formato consultivo
Como complemento ao processo de Comprar uma Casa, abaixo estão requisitos típicos e condições que costumam orientar a negociação, a due diligence e a formalização. Esta visão não substitui análise jurídica, mas organiza o raciocínio.
| Etapa | Condição/Exigência comum | Objetivo prático |
|---|---|---|
| Pré-negociação | Definição de orçamento e limites de endividamento | Evitar propostas fora do planejamento financeiro |
| Documentos do imóvel | Verificação de titularidade e existência de ônus | Reduzir risco de transferência inviável |
| Condomínio (se aplicável) | Certidões/declarações de adimplência | Minimizar surpresas no pós-compra |
| Inspeção técnica | Vistoria do estado de conservação | Identificar manutenção e possíveis correções |
| Proposta e contrato | Cláusulas claras sobre prazos, condições e responsabilidades | Organizar riscos e alinhar expectativas |
| Fechamento | Conferência final e formalização conforme o que foi acordado | Assegurar consistência entre negociação e registro |
Para tornar essa tabela mais operacional, uma boa prática é transformar “condição” em “item verificável”. Por exemplo: em vez de “verificar regularidade”, especifique o que você vai pedir (certidões, matrícula atualizada, documentos municipais, comprovante de inexistência de débitos condominiais). Quando a condição fica abstrata, a outra parte pode oferecer algo parcial e você só percebe tarde.
Outro cuidado é o alinhamento de responsabilidades. Se o contrato prevê que o vendedor regulariza determinado documento, defina:
- Qual documento será regularizado;
- Quem contrata e paga (se for o caso);
- Qual prazo para apresentação da prova de regularização;
- O que acontece se não for possível no prazo (rescisão, devolução de valores, multa, extensão com condições).
Esses detalhes evitam “negociações de última hora” no momento em que o comprador está emocionalmente comprometido com a compra.
8) Guia passo a passo (do “primeiro contato” ao “registro”) — visão de especialista
Para garantir coerência com uma abordagem profissional, a sequência abaixo funciona como roteiro. Adapte ao seu caso, mas mantenha a lógica: reduzir riscos antes de assumir compromissos.
- Mapeie objetivos e limites: defina se o imóvel atenderá necessidades de moradia e por quanto tempo; estime custos recorrentes.
- Organize sua capacidade de crédito: se houver financiamento, planeje entrada, parcelas e custos totais. Se não houver, ajuste para pagamento à vista e reservas.
- Pesquise referências de mercado: compare imóveis semelhantes por tipologia, estado e micro-localização, evitando comparações excessivamente “perfeitas” que mascaram diferenças.
- Agende visitas com checklist: observe iluminação, ventilação, umidade e qualidade das instalações; registre informações para comparação.
- Solicite documentos: peça ao vendedor e/ou corretor a documentação necessária para checagens (regularidade, titularidade e situação de ônus, quando aplicável).
- Realize inspeção técnica: idealmente com profissional habilitado para avaliar estrutura e instalações e sugerir prioridades de reparo.
- Interpretação técnica e financeira: converta achados da inspeção em estimativas de custos e considere renegociação com base em evidências.
- Negocie a proposta: ajuste preço e condições conforme riscos identificados; evite “aceitar tudo” sem contrapartida.
- Feche contrato com cláusulas robustas: prazos, condições suspensivas, responsabilidades por regularizações e critérios de entrega do imóvel.
- Conferência final: antes da formalização, confira se o que está registrado e o que foi acordado correspondem.
- Formalização e registro: conclua a etapa registral para que a transferência tenha segurança jurídica.
Para tornar esse passo a passo ainda mais prático, vale detalhar “o que fazer antes de assinar” em cada fase.
Fase 1: Primeiro contato
- Antes de qualquer “reserva verbal”, alinhe seu orçamento máximo e seu nível de risco aceitável (por exemplo: você não aceita imóvel com pendência de documentação sem cláusulas específicas).
- Peça desde cedo informações objetivas: matrícula atualizada, ano de construção, histórico de reformas relevantes, e se houve regularização recente (quando aplicável).
- Defina se você pretende fazer inspeção técnica mesmo que o imóvel seja “de primeira mão” ou “acabamento novo”.
Fase 2: Visita e triagem
- Use checklist para registrar fotografias e detalhes (marcas de umidade, rachaduras, estado de telhado e calhas, pontos de tomada e quadro elétrico, pressão de água em torneiras).
- Evite se basear apenas em descrição. Pergunte: “isso foi reparado quando?”, “há laudos?”, “existe garantia de obra?”, “qual a manutenção mais recente?”
Fase 3: Proposta e sinal
- Se houver sinal, trate como etapa crítica. O sinal deve estar amarrado às condições de due diligence e à aprovação (documental/financeira), quando aplicável.
- Evite sinais que funcionem como “compra definitiva” ou que não prevejam devolução em caso de não conformidade documental.
- Inclua prazo para análise e para apresentação/checagem de documentos, com consequências contratuais claras.
Fase 4: Contrato preliminar e due diligence
- O comprador deve garantir que o contrato descreve o imóvel de forma consistente (endereço, matrícula, área, benfeitorias, condições de entrega).
- Defina cláusulas sobre o estado do imóvel no dia da entrega e sobre reparos combinados.
- Estabeleça que qualquer divergência identificada em inspeção ou documentação pode gerar ajuste de preço ou resolução contratual, conforme acordado.
Fase 5: Fechamento
- Verifique se todas as condições previstas foram cumpridas: certidões, ônus baixados, adimplência condominial, regularizações necessárias.
- Conferir se posse e chaves serão entregues apenas quando o comprador tiver segurança sobre o que está sendo transferido.
- Garanta que todos os pagamentos correspondem ao que foi contratado e documentado.
9) Localização e hábitos do cotidiano: o que considerar “na vida real”
Embora o pedido não tenha uma cidade específica, vale reforçar uma regra: ao Comprar uma Casa, a localização é uma variável que se manifesta no dia a dia. Em bairros consolidados, a proximidade de serviços (escola, mercado, transporte, atendimento de saúde) tende a reduzir custos de tempo e deslocamento. Em áreas em desenvolvimento, pode haver benefícios de expansão, mas também diferenças na infraestrutura ao longo do tempo.
Uma maneira objetiva de avaliar é observar “rotinas”: trajetos médios para trabalho/estudos, tempo de acesso em horários de pico, fluxo de pedestres e veículos, e disponibilidade real de serviços essenciais. Isso costuma ser mais útil do que depender apenas de descrições de marketing.
Além disso, existem detalhes práticos que impactam conforto e custos: estacionamento e acesso para visitantes, segurança do entorno (sem generalizações), distância de pontos de transporte e qualidade do acesso a serviços como lavanderia, manutenção predial e compras do cotidiano. Muitas vezes, pequenas barreiras (como trânsito intenso em horários específicos ou falta de rota alternativa) afetam a qualidade de vida mais do que uma diferença discreta de metragem.
Se você tem crianças, avalie rotas escolares e tempo de deslocamento real; se tem idosos, considere acessibilidade e ergonomia de circulação interna e externa; se trabalha em casa, avalie ruído e iluminação do ambiente de trabalho. A casa “vive” com você; por isso, a localização precisa ser pensada em função da sua rotina, não apenas da valorização futura.
Também vale lembrar: a valorização imobiliária pode depender de eventos urbanos que nem sempre são previsíveis. Por isso, não é suficiente acreditar em promessas de “melhoria para breve”. O comprador precisa separar o que é cenário plausível do que é especulação. Em vez disso, foque no que você consegue medir: infraestrutura existente, qualidade de serviços e acesso no presente.
10) Riscos comuns ao Comprar uma Casa e como tratá-los
Mesmo compradores cuidadosos podem cair em armadilhas. Abaixo estão riscos frequentemente observados em operações imobiliárias e como tratá-los:
- Pressão por prazo: quando o vendedor/corretor tenta acelerar sem permitir checagens. Contramedida: só avance com documentação e inspeção em dia.
- Preço sem lastro técnico: “parece bom” sem avaliação. Contramedida: formalize comparação e exija justificativas com base em condição real e mercado.
- Condições contratuais vagas: cláusulas imprecisas sobre reparos, posse e responsabilidades. Contramedida: deixe obrigações e prazos bem definidos.
- Subestimar custos pós-compra: pequenos problemas se acumulam. Contramedida: orçamento com margem e plano de manutenção.
- Desalinhamento entre o que foi anunciado e o que existe: divergências de metragens ou conformidade. Contramedida: verificação técnica e documental antes do fechamento.
Para ampliar o entendimento, vale explorar outros riscos que aparecem com frequência:
- Risco de “benfeitorias não declaradas”: obras feitas sem documentação adequada podem estar integradas ao uso do imóvel, mas não constar no registro. Contramedida: pedir comprovação e avaliar regularização.
- Risco de “posse antes do registro”: às vezes, o comprador entra no imóvel antes da formalização final. Se isso não estiver bem amarrado, pode haver risco de disputa. Contramedida: regras contratuais claras e documentação conferida.
- Risco de “parcelas fora de sincronismo”: pagamentos escalonados sem correlação com entregas (documentos/regularizações/estado do imóvel). Contramedida: condicionar pagamentos a marcos verificáveis.
- Risco de “laudo superficial”: o comprador confia em avaliações sem detalhamento. Contramedida: inspeção técnica com escopo adequado ao tipo de imóvel e riscos identificados.
Um bom comprador se antecipa a esses riscos porque entende uma regra de ouro: em transações, o que não está documentado tende a virar conflito. Se algo é importante, transforme em cláusula, item de check e prova.
11) Considerações sobre preço e “negociação responsável”
Negociar faz parte do processo, mas uma negociação responsável se baseia em evidências. Ao Comprar uma Casa, use o seguinte raciocínio:
- Se a inspeção aponta necessidade de correções relevantes, o preço deve refletir custos estimados de reparo e prazo de execução.
- Se a documentação exigir regularizações adicionais, a proposta deve incorporar custos e tempo para viabilização.
- Se houver divergências entre anúncio e realidade, trate como ponto de reequilíbrio.
O objetivo é evitar uma “queda” baseada apenas em percepção emocional. A proposta precisa ser defensável caso seja necessário revisar condições ou comprovar discrepâncias.
Uma técnica útil para negociação é “negociar em pacotes”. Em vez de discutir apenas preço, proponha ajustes combinados: preço menor + vendedor realiza determinada regularização antes do registro; ou preço menor + prazo de reparo por conta do vendedor; ou ainda preço fechado com entrega do imóvel em estado específico e comprovável. Isso reduz a área cinzenta e evita que uma parte “ganhe” apenas no discurso.
Também vale usar evidências em forma de documentos e relatórios: laudo de inspeção, fotos comparativas, estimativas de custos (mesmo que preliminares), evidências documentais (como matrículas e certidões). Quanto mais base objetiva você tiver, mais sua negociação tende a ser racional e menos vulnerável à pressão emocional.
Por fim, negociação responsável também inclui definir limites. Se o imóvel tem risco documental ou técnico acima do aceitável para seu perfil, você pode negociar, mas também deve ter coragem de recuar. Comprar com segurança não significa aceitar qualquer condição apenas porque “o imóvel é bonito”. Significa manter a compra alinhada aos seus critérios mínimos e ao seu orçamento realista.
12) Boas práticas de governança do processo (para compradores e famílias)
Ao Comprar uma Casa, especialmente quando há participação familiar, a governança reduz ruídos. Algumas práticas que profissionais consideram úteis:
- Centralizar decisões: definir quem aprova orçamento e mudanças de escopo.
- Registrar informações: checklist de visitas e fotos com data; isso ajuda na comparação e reduz “memória seletiva”.
- Estabelecer um comitê de risco: mesmo que seja só um casal, definam o que é “não negociável” (ex.: regularidade, estado estrutural, localização mínima).
- Separar afeto de análise: é comum se encantar; a análise objetiva precisa continuar mesmo quando o imóvel “parece perfeito”.
Governança também envolve comunicação com terceiros. Por exemplo, se você contrata uma inspeção técnica, alinhe com a família o que será observado e como os resultados serão utilizados. Quando há divergência interna, a tomada de decisão pode travar e o comprador pode acabar aceitando condições desfavoráveis apenas para “dar andamento”. Um comitê de risco ajuda a manter o foco no que importa.
Outra prática útil é criar um “dossiê do imóvel” em pasta digital. Cada imóvel deve ter:
- Link/arquivo da matrícula e certidões;
- Propostas e versões do contrato;
- Relatórios e fotos da inspeção;
- Lista de pendências e prazos;
- Registro de decisões (por que foi aceito/rejeitado).
Esse dossiê serve como memória objetiva e evita que decisões sejam tomadas com base em impressões antigas.
13) O papel de corretores, advogados e avaliadores
Comprar uma Casa raramente é uma atividade solitária. Em geral, o comprador se apoia em profissionais com funções diferentes:
- Corretores: auxiliam na busca, triagem e negociação; ainda assim, a responsabilidade de verificar documentos e condições persiste no comprador.
- Advogados/assessoria jurídica: atuam na análise contratual e documental para reduzir risco jurídico.
- Avaliadores e peritos: ajudam na avaliação técnica e/ou patrimonial, especialmente quando a operação exige fundamentação mais detalhada.
Uma postura profissional é entender limites: cada especialista contribui para uma parte do processo, e o comprador coordena a consistência geral.
Como comprador, sua melhor estratégia é alinhar expectativas. Por exemplo: corretor pode ajudar na negociação e na coleta inicial de informações, mas não substitui o advogado na leitura contratual e na análise de documentos. Do mesmo modo, uma inspeção técnica pode apontar riscos, mas não substitui a verificação jurídica de regularidade urbanística e registral.
Também é importante considerar a natureza do imóvel. Uma casa antiga pode demandar inspeção mais profunda (estrutura, fundações, telhado, presença de infiltrações antigas). Um imóvel com obras recentes pode exigir verificação de conformidade com alvarás/regularizações. Em empreendimentos com condomínio, o comprador pode precisar de análise de regras condominiais e adimplência.
Outra dimensão é a transparência de escopo. Ao contratar uma inspeção, alinhe quais componentes serão avaliados e quais limitações existem (por exemplo, “não inclui demolições”, “não inclui testes destrutivos”, “avaliação por amostragem”). Isso ajuda a entender o que o laudo realmente garante.
14) Fontes e critérios de credibilidade para decisões
Para evitar conclusões baseadas em percepções isoladas, é recomendável usar fontes verificáveis. Em decisões imobiliárias, dados de órgãos oficiais e relatórios setoriais reconhecidos podem fornecer contexto sobre crédito, juros e indicadores de mercado. No Brasil, por exemplo, é comum consultar publicações do Banco Central, do IBGE e de entidades setoriais/estudos técnicos para interpretar o cenário. Para outros países, a lógica é a mesma: priorize estatísticas oficiais e relatórios de instituições reputadas.
Observação importante: este guia não apresenta números específicos de “valorização” ou “rentabilidade” sem referência detalhada. A razão é simples: projeções dependem de variáveis locais e prazos, e o que é “verdade” em um recorte pode não valer em outro.
Mesmo quando a intenção é investir, o foco inicial deve ser segurança e previsibilidade de custos. Rentabilidade líquida em imóveis depende de diversas variáveis: custos de manutenção, vacância (tempo sem locação), despesas condominiais e impostos, além de custos de eventual reforma. Qualquer análise que ignore parte dessas variáveis tende a superestimar ganhos.
Para aumentar a credibilidade das análises, use fontes e métodos consistentes:
- Compare transações similares (quando disponíveis) e não apenas anúncios.
- Use parâmetros de micro-localização e não só o bairro amplo.
- Se possível, considere parecer técnico e laudos como base para estimativa de custo de manutenção.
- Busque informações sobre crédito e taxas em fontes oficiais e institucionais.
Além disso, vale cuidado com informações “de corredor”. O comprador deve tratar como suspeitas as mensagens genéricas do tipo “sempre valoriza” ou “está barato e vai subir sem problemas”. O mercado pode mudar. Por isso, a análise deve ser conservadora e orientada por documentação e evidência.
15) FAQs — dúvidas frequentes sobre Comprar uma Casa
1) Preciso fazer vistoria mesmo se o imóvel “parece novo”?
Sim. Mesmo imóveis em bom estado podem ter problemas ocultos (umidade estrutural, questões elétricas/hidráulicas e desgastes em pontos não visíveis). Uma vistoria técnica reduz surpresas e permite planejar reparos com antecedência. O “parece novo” muitas vezes refere-se a acabamento e estética, mas não garante integridade estrutural e funcionalidade de instalações.
2) O que mais costuma dar errado em transações imobiliárias?
Com frequência, os problemas surgem de falhas documentais, divergência entre anúncio e realidade do imóvel, cláusulas contratuais vagas e subestimação de custos pós-compra. Por isso, o roteiro passo a passo e a verificação documental são centrais ao comprar.
3) Como saber se o preço está coerente para Comprar uma Casa?
Faça comparações com imóveis semelhantes na mesma micro-localização, considerando tipologia, metragem, estado de conservação e condições de manutenção. Se possível, complemente com avaliação profissional e análise baseada em evidências (não apenas em “achismos”). Além disso, confira se o preço baixo tem uma razão técnica ou documental identificável.
4) Financiamento é sempre a melhor opção?
Não necessariamente. A melhor escolha depende do custo total, prazo, taxa efetiva, sua estabilidade de renda e sua capacidade de manter o orçamento ao longo do tempo. Avalie o custo total e não apenas a parcela.
5) Devo aceitar “urgência” do vendedor para fechar logo?
Urgência pode existir, mas não deve impedir checagens essenciais. Se o tempo reduzido comprometer documentos, inspeção e análise jurídica, o risco aumenta. Uma compra segura prioriza consistência verificável. Se houver urgência genuína, ela deve estar refletida em cláusulas: prazos para entrega de certidões, condição suspensiva e devolução do sinal caso condições não se cumpram.
6) O que deve constar no contrato para evitar problemas?
Cláusulas claras sobre prazos, condições para entrega/posse, responsabilidades por regularizações, forma e datas de pagamento, e consequências em caso de descumprimento. Recomenda-se revisão jurídica antes da assinatura. Também é importante que o contrato descreva o imóvel com dados precisos (matrícula, área, benfeitorias incluídas) e reflita o que foi acordado em visitas e negociações.
7) Quais documentos devo solicitar ao vendedor?
Em geral, documentos de identificação, documentação do imóvel e comprovantes relacionados a ônus, regularidade e (quando aplicável) situação condominial e fiscal. A lista exata pode variar por operação e legislação local, então a orientação jurídica é importante. Em termos práticos, peça a matrícula atualizada e certidões relevantes para verificar ônus e pendências, além de documentos que comprovem legitimidade para venda.
8) Comprar uma Casa para investimento muda a análise?
Sim. Além da inspeção e regularidade, você deve avaliar liquidez (facilidade de venda), atratividade de locação (se for o caso), custos recorrentes e demanda local. Ainda assim, documentação e análise técnica continuam sendo a base. Investidor precisa entender o custo total de manter o imóvel e o tempo provável para locação e venda, pois a rentabilidade líquida depende dessas variáveis.
9) O que fazer se a inspeção encontrar problemas relevantes?
Use o laudo como base para renegociação responsável. Você pode: pedir correções antes do fechamento, ajustar o preço com base em estimativas de custo, ou inserir cláusulas que obriguem o vendedor a entregar o imóvel reparado até uma data específica. Se os problemas forem de alta complexidade estrutural, considere consultar um especialista adicional (engenheiro/empresa de avaliação técnica) antes de decidir.
10) Posso desistir depois de assinar, e o que acontece com o sinal?
Depende do contrato. Por isso, antes de assinar qualquer instrumento, é crucial entender as regras de devolução, multa e condições de rescisão. Uma compra segura amarra devolução do sinal e/ou condições suspensivas a verificações documentais e técnicas concluídas no prazo definido.
11) É necessário confirmar adimplência do condomínio mesmo para casa?
Se a casa estiver em condomínio, sim, especialmente para evitar dívidas que possam impactar a transferência e o pós-compra. Mesmo quando não há condomínio formal, podem existir taxas associativas, regras comunitárias ou compromissos financeiros ligados ao uso de áreas comuns. O ideal é confirmar o regime jurídico do imóvel e solicitar comprovação documental.
12) O que observar em alterações feitas no imóvel?
Alterações podem ser benfeitorias úteis, mas também podem gerar divergência com o registro e com a situação urbanística. Exija documentação (quando existente) e avalie a conformidade. Se houver obras sem regularização, pode ser necessário prever regularização antes do fechamento ou aceitar que parte do custo e do tempo será absorvida pelo comprador.
16) Conclusão: a decisão certa começa com método
Comprar uma Casa é um processo que exige disciplina: orçamento realista, avaliação comparativa, inspeção técnica e verificação documental/jurídica. Quando essas frentes caminham juntas, o comprador reduz riscos e toma decisões com mais previsibilidade. Em vez de depender de sorte ou de avaliações superficiais, você transforma a compra em um procedimento coerente — e é justamente essa consistência que sustenta uma aquisição segura.
A etapa mais importante, para a maioria das pessoas, não é a “assinatura final” no cartório — é a decisão anterior: o momento em que você diz “antes de assinar, vou confirmar o que realmente importa”. Ao fazer isso, você evita que o entusiasmo vire vulnerabilidade. Você substitui improviso por evidência e substitui pressa por controle.
Próximo passo sugerido: escolha dois ou três imóveis que atendam seus critérios mínimos e aplique, para cada um, a etapa de checagem documental e a vistoria técnica. Depois, compare custos totais prováveis (incluindo manutenção e regularizações) antes de definir proposta final.
Se você quiser, posso também montar um checklist operacional (em formato de lista) com itens de documentos e de inspeção para você usar em cada visita e em cada imóvel, além de sugerir como transformar achados do laudo em pontos de renegociação com o vendedor e/ou cláusulas contratuais.
-
A Guide to Cost-Efficient Small Electric Cars for Seniors
-
Mastering Debt Consolidation: Boost Your Credit Score and Manage Interest Rates
-
Your Guide to Loans, Credit Checks, and Interest Rates
-
Affordable Independent Living: Finding the Right Senior Housing
-
Guide to Senior Living Apartments: Affordable and Comfortable Environments