Cartão Alimentação: guia completo e requisitos essenciais
Este guia explica como funciona o Cartão Alimentação, para que serve e como avaliar opções com segurança. Em seguida, apresenta informações objetivas sobre o conceito de cartões refeição/apoio alimentar, os fatores que influenciam a aceitação e a organização do uso no dia a dia, incluindo cuidados com validação, conformidade e boas práticas de gestão do saldo.
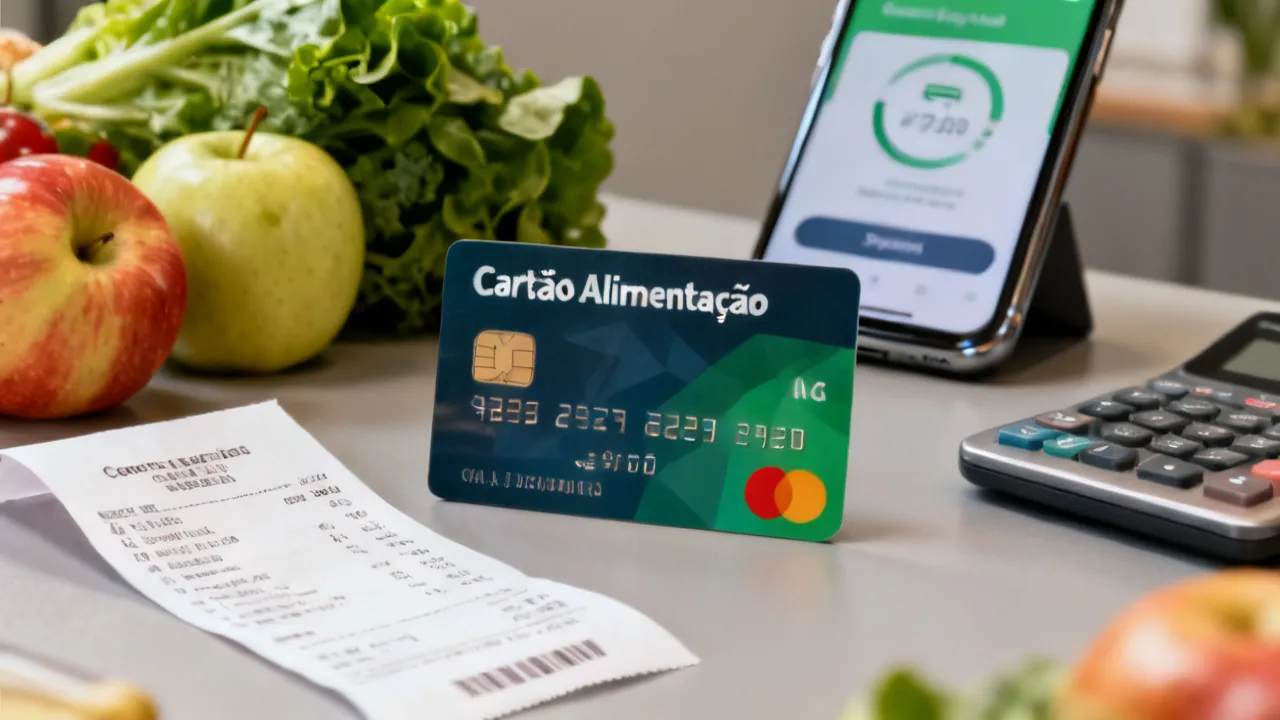
Cartão Alimentação: o essencial para decidir com confiança
Se está a considerar o Cartão Alimentação (ou já o utiliza), a prioridade é entender para que serve, como funciona na prática e quais requisitos deve respeitar para evitar constrangimentos no momento do pagamento. Este artigo oferece uma leitura profissional e objetiva, com foco em boas práticas de uso, critérios de elegibilidade e cuidados operacionais.
Ao longo do texto, veremos como o Cartão Alimentação se integra no ecossistema de benefícios e pagamentos, como as condições de aceitação variam conforme a rede e o tipo de comerciante, e como preparar a utilização para situações comuns (compras regulares, pedidos recorrentes, verificação de limites e gestão do saldo). Também abordaremos, de forma estruturada, temas que geralmente aparecem em dúvidas reais: o que fazer perante uma recusa, como organizar compras para maximizar a aceitação, como tratar divergências de histórico e como manter o cartão e os dados de conta em boas condições para reduzir fricção.
O objetivo é simples: ajudar a tomar decisões com confiança e usar o cartão com tranquilidade, respeitando as regras do programa e as configurações do comerciante.
O que é o Cartão Alimentação e qual o seu papel
O Cartão Alimentação é um instrumento de pagamento associado a políticas de apoio à alimentação, normalmente direcionado a necessidades do quotidiano e frequentemente ligado a benefícios concedidos por entidades empregadoras ou programas específicos. Na prática, serve para liquidar despesas elegíveis em estabelecimentos aderentes, dentro de regras definidas para o benefício.
Do ponto de vista operacional, o cartão funciona como uma modalidade de pagamento “pré-carregada” ou “créditos atribuídos”, com regras que podem incluir: categoria de compra elegível, limites (quando aplicáveis), e processo de autorização no momento da transação. É comum que a aceitação dependa da infraestrutura do comerciante e da aderência à rede do emissor/operador.
Embora o termo “cartão” possa fazer pensar que é apenas um substituto direto de um meio de pagamento comum, a verdade é que ele é, sobretudo, um instrumento de benefício com regras. Isso significa que, para além de a compra “existir” no mundo físico ou online, ela tem de ser compatível com o desenho do programa: o que é considerado alimentação, quais categorias são aceites, e como a transação é classificada no terminal.
Por isso, o Cartão Alimentação deve ser entendido como um sistema: programa (regra) + rede (aceitação) + terminal (classificação) + saldo (disponibilidade). Quando qualquer uma destas peças falha ou não está alinhada, é comum surgir recusa na hora de pagar.
Por que a aceitação varia entre estabelecimentos
Um dos pontos que mais gera dúvidas é a diferença entre “aceita cartão” e “aceita para esse tipo de benefício”. Ainda que muitos estabelecimentos operem com terminais de pagamento, a transação com Cartão Alimentação pode estar sujeita a parâmetros como:
- Categoria comercial registada no sistema do comerciante;
- Conformidade com o tipo de despesa elegível prevista para o benefício;
- Configuração do terminal e capacidade de validar o pagamento conforme as regras do emissor;
- Regras do programa (por exemplo, prazos de utilização e procedimentos de saldo).
Na linguagem do setor, isto é uma combinação de “adequação fiscal/operacional” e “habilitação da rede”. Por isso, a forma mais segura de evitar recusas é confirmar, antes, se o estabelecimento está aderente e se a compra pretendida se enquadra no que é autorizado.
Na prática, existem dois cenários comuns:
- O comerciante aceita meios de pagamento em geral, mas não opera com Cartão Alimentação para certas categorias. Por exemplo, pode existir aceitação para mercearia/compra de alimentos, mas não para outros serviços acoplados (como encomendas com componentes não elegíveis).
- O comerciante opera na rede, mas o terminal e a configuração do produto/serviço influenciam a classificação. Se um item for categorizado fora do padrão do benefício, o sistema do emissor pode recusar a transação.
Outro aspeto que influencia o resultado é o modo como a compra é feita: compras com muitos itens podem aumentar a probabilidade de existirem componentes não elegíveis (por exemplo, produtos que o programa não considera alimentação no sentido estrito ou que se enquadram em categorias específicas). Assim, o sucesso do pagamento depende também da “coerência” da transação em termos do que se está a adquirir.
Como avaliar um Cartão Alimentação (visão do especialista)
Para analisar opções de forma consistente, um especialista em serviços financeiros e gestão de benefícios tende a observar quatro eixos: governação do programa, experiência do utilizador, transparência de regras e robustez operacional.
Esta visão é útil porque o Cartão Alimentação não é apenas um produto de pagamento; é uma implementação de política pública e corporativa. Logo, a qualidade do sistema manifesta-se na forma como o programa define regras, na capacidade de o utilizador consultá-las, na facilidade do comerciante aceitar e na forma como o emissor lida com falhas.
1) Transparência de regras e condições de elegibilidade
Antes de usar, verifique se estão claramente comunicados os critérios do benefício: quais despesas são elegíveis, se há limitações por tipo de comerciante e se existem procedimentos para exceções. A boa prática passa por privilegiar quem descreve as regras de forma objetiva, evitando zonas cinzentas.
Numa perspetiva operacional, a transparência é importante por três motivos:
- Reduz tentativas “prováveis” de recusa: se sabe o que é elegível, diminui a probabilidade de frustração na fila.
- Melhora a consistência: o utilizador deixa de depender de “tentativa e erro” para coisas que poderiam ser previstas.
- Ajuda a resolver incidentes: quando há recusa, saber o enquadramento do regulamento facilita a classificação do problema junto do suporte.
Além do regulamento, vale a pena procurar comunicados práticos do emissor, guias do utilizador ou FAQs atualizadas. Programas com alterações frequentes (por exemplo, ajustes de categorias elegíveis) tendem a publicar atualizações em canais próprios. Se o utilizador não acompanha, pode ficar a tentar pagar algo que antes funcionava, mas que passou a não ser elegível.
2) Facilidade de gestão do saldo e do histórico
Um cartão com boa aderência ao dia a dia costuma oferecer meios para consulta do saldo e do histórico de transações. Isto reduz erros operacionais (por exemplo, tentar pagar uma despesa quando não há saldo suficiente) e ajuda a conciliar o que foi comprado.
Em termos práticos, “gestão” não é apenas ver um número. O utilizador deve conseguir:
- Confirmar o saldo disponível no instante em que planeia uma compra;
- Identificar datas e valores de transações para facilitar a organização mensal;
- Verificar comprovativos quando existam (por exemplo, anexos digitais ou referência de operação);
- Entender o status da operação em caso de pendência.
Também é relevante se o sistema permite exportação do histórico ou, pelo menos, acesso organizado por mês/compra. Para utilizadores que querem conciliar contas com facilidade (por exemplo, famílias com orçamento rígido), um histórico bem estruturado poupa tempo e reduz erros de contagem.
3) Rede de aceitação e cobertura regional
Quanto maior e mais bem distribuída for a rede de estabelecimentos aderentes, melhor é a experiência. Em termos práticos, isso costuma significar menos deslocações e menos tentativas de pagamento recusadas. O ideal é observar a rede na sua rotina: mercearias próximas, supermercados e áreas de comércio local.
Uma boa forma de avaliar cobertura é mapear os pontos de compra mais prováveis do seu dia a dia e verificar se, em cada caso, o comerciante aceita Cartão Alimentação. Não basta uma verificação “uma vez”: vale a pena confirmar que o sistema funciona para o tipo de compra que faz habitualmente (compra pequena, compra grande, talão único, múltiplos itens, produtos frescos, etc.).
Existe ainda um elemento comportamental: quando a rede é limitada, o utilizador tende a “forçar” a compra num local específico. Isso pode levar a compras que não se enquadram na elegibilidade, e o risco de recusa aumenta. Assim, uma rede bem distribuída não é apenas conveniência; é também uma forma de reduzir fricção com o regulamento do benefício.
4) Processo de suporte e resolução de incidentes
Quando ocorrem problemas (transação negada, divergência no histórico, cartão danificado ou dificuldades de validação), a capacidade de resposta do suporte torna-se decisiva. Do ponto de vista de risco operacional, procedimentos claros de reclamação e acompanhamento são parte essencial de uma boa implementação.
Para avaliar suporte, pense no “ciclo de incidentes”:
- Como reportar (canal, formulário, telefone, e-mail, app)?
- Quais dados são necessários para abrir o caso (número do cartão, valor, data, referência da compra)?
- Quanto tempo demora a resposta ou o esclarecimento inicial?
- Como acompanhar o estado do pedido?
- O que acontece em caso de transação com divergência (estorno, correção, reprocessamento)?
Um bom suporte é aquele que reduz o esforço do utilizador. Se para qualquer incidente o utilizador tiver de reunir dados complexos e esperar demasiado, a experiência piora e o risco de fricção aumenta no curto prazo. Por isso, a existência de um processo bem definido é um critério real de qualidade.
Preço e custos: o que é relevante (sem especulações)
Em muitos programas, o Cartão Alimentação não é negociado como “preço de mercado” pelo utilizador, porque os valores e condições dependem da entidade empregadora e do desenho do benefício. Assim, em vez de tratar como “preço único”, o correto é avaliar o que efetivamente importa para o utilizador: valor do crédito atribuído, prazos de utilização e eventuais encargos (quando aplicáveis) que possam ser comunicados no regulamento do programa.
Se existir informação pública sobre condições, consulte sempre o documento oficial do seu programa/entidade e confirme com o emissor. Esta abordagem evita suposições e reduz o risco de decisões baseadas em dados desatualizados.
Além do “custo” no sentido de taxas, também é importante considerar custos indiretos: o tempo gasto a planear compras, a probabilidade de recusa e a necessidade de pagar com dinheiro/cartão pessoal quando o Cartão Alimentação não é aceite. Mesmo que esses custos indiretos não sejam “taxas”, eles influenciam a experiência e o valor percebido.
Por isso, ao avaliar um programa, vale a pena olhar para:
- Prazo de utilização dos créditos: se expiram rapidamente, o utilizador pode sentir pressão e reduzir flexibilidade.
- Regras para saldo parcial: se o sistema permite pagar parte com Cartão Alimentação e completar com outro meio de pagamento, a gestão do orçamento fica mais suave (e isso deve estar previsto pelas regras do programa).
- Disponibilidade do serviço: atrasos na atualização de saldo podem gerar frustração e tentativas falhadas.
Sem dados concretos do seu programa, não se devem tirar conclusões. O essencial é: trabalhe com a documentação oficial e com informações do emissor.
Fornecedor/emissor: como identificar responsabilidades
Em termos de prática institucional, é comum existir um emissor/operador que gere o cartão e a infraestrutura de transações. Para o utilizador, a identificação de responsabilidades ajuda a resolver incidentes: o programa pode ser gerido por uma entidade (por exemplo, empregador), enquanto a execução do pagamento e validação pode ser operada por outra estrutura (emissor/rede).
Por isso, ao receber o cartão, guarde: (1) informações de contacto do suporte, (2) documentos do programa e (3) o modo de consulta de saldo/histórico. Um pequeno cuidado de organização poupa tempo quando surgem situações pontuais.
Uma forma eficiente de organizar responsabilidades é distinguir:
- Entidade concedente (frequentemente empregador ou programa): define regras do benefício, aprova atribuições, e pode esclarecer aspetos contratuais/administrativos.
- Emissor/operador: garante o funcionamento do cartão, validações, rede e canais de suporte para questões de pagamento e saldo.
- Comerciante: configura o terminal, classifica o tipo de transação e, em caso de dúvidas, deve orientar o que o terminal está a tentar processar.
Quando surge um problema, ter esta estrutura mental ajuda a encaminhar corretamente. Por exemplo, se a questão for “não consigo ver carregamentos”, pode ser mais administrativo; se for “o terminal recusou mesmo com saldo”, pode ser operacional/validação; se a questão for “o comerciante diz que não recebe”, pode ser rede/aceitação. Isto não substitui o suporte, mas orienta a triagem e reduz idas e voltas.
Boas práticas de uso diário para reduzir recusas
Mesmo quando o sistema está correto, alguns comportamentos do dia a dia aumentam a taxa de sucesso nas compras:
- Verificar o saldo antes de compras de valor mais alto.
- Confirmar a elegibilidade do tipo de produto/serviço no contexto do benefício.
- Preferir compras simples (itens claramente associados a alimentação) quando a rede for mais limitada.
- Conferir o histórico após a transação para detetar rapidamente divergências.
- Guardar prova de compra para facilitar resolução de incidentes.
Estas práticas não são “truques”; são medidas de higiene operacional que qualquer utilizador pode aplicar para melhorar previsibilidade e reduzir fricção.
Para aprofundar, vale a pena considerar exemplos concretos de cenários comuns:
- Compra semanal grande: em vez de tentar pagar uma única transação com muitos itens no limite do saldo, o utilizador pode repartir compras em dois momentos (se o regulamento permitir e se a disponibilidade do estabelecimento for compatível). Isto reduz risco de o sistema recusar por insuficiência ou por classificação mista.
- Compra com promoções e vales: quando há promoções complexas, a classificação final pode variar. A recomendação prática é tentar manter transações o mais “coerentes” possível com o que é elegível.
- Recolhas/encomendas: em serviços de recolha, o comerciante pode faturar em separado componentes que nem sempre se enquadram no benefício. Confirmar antecipadamente como o pedido será faturado ajuda a evitar recusas na hora da recolha.
- Pagamentos parciais: se o seu programa/comerciante permitir, é útil saber com antecedência como funciona a combinação de Cartão Alimentação com outro meio de pagamento (por exemplo, dinheiro/cartão bancário). Sem informação, é melhor confirmar antes na abordagem ao pagamento.
Embora cada programa tenha regras próprias, a lógica é universal: reduzir variáveis. Quanto menos “mistura” existe entre itens elegíveis e não elegíveis, menor a probabilidade de problemas de classificação.
Conformidade e cuidados: o que ter em mente
O Cartão Alimentação é um instrumento com regras. Por isso, além do “como pagar”, importa o “como respeitar o programa”. Em especial:
- Use apenas para despesas elegíveis conforme o regulamento do seu programa.
- Evite tentativas de transação fora de enquadramento, pois isso pode gerar recusas e complicar registos.
- Respeite prazos quando existirem datas-limite para utilização do saldo/créditos.
- Atualize dados e contacto sempre que o emissor solicitar, para manter o suporte eficiente.
Do ponto de vista de gestão de risco, a conformidade protege o utilizador e preserva a integridade do sistema de benefícios. Também evita que ocorram situações constrangedoras, como ter de cancelar compras no último minuto, ou ficar com transações que exigem intervenção do suporte.
Há ainda um aspeto de conformidade que muitas pessoas subestimam: a consistência. Se o utilizador faz compras frequentemente em categorias limítrofes (por exemplo, itens que podem variar em enquadramento), o histórico pode ficar com mais ocorrências e aumentar a probabilidade de incidentes. A conformidade diária consiste em escolher, tanto quanto possível, estabelecimentos e produtos cuja elegibilidade seja claramente reconhecida pelas regras do programa.
Guia passo a passo: como começar a usar de forma correta
A seguir, organizamos um roteiro prático e objetivo para quem recebeu (ou vai receber) o Cartão Alimentação. A lógica aqui é reduzir incerteza desde o primeiro uso.
- Confirme a ativação do cartão conforme as instruções do seu programa/emissor.
- Identifique como consultar saldo e histórico (portal, aplicação ou canal indicado no kit do cartão).
- Verifique o que é elegível para despesas de alimentação segundo as regras comunicadas ao utilizador.
- Teste em compras comuns (valores moderados) em estabelecimentos aderentes da sua rotina.
- Guarde comprovativos no primeiro ciclo de uso, para validação interna.
- Após a compra, confira o histórico para confirmar se a transação foi registada corretamente.
- Em caso de recusa, verifique: saldo disponível, categoria do comerciante, elegibilidade do item e estado do cartão; depois, recorra ao suporte se persistir.
Para tornar o guia ainda mais útil, acrescente-se uma camada de preparação:
- Antes de sair: confirme saldo aproximado e tenha um plano B (outro meio de pagamento), especialmente em compras com valor relevante.
- Durante a compra: se o comerciante costuma dividir faturas (por exemplo, por tipos de produto), procure saber como o terminal classificará a compra com Cartão Alimentação.
- Logo após pagar: confirme no histórico se o valor debitado corresponde ao valor esperado.
- Se houver divergência: registe referência da compra e explique o problema ao suporte, juntando comprovativo.
Comparação das condições comuns (quadro de referência)
Como “condições e requisitos” podem variar entre programas e emisores, o quadro abaixo funciona como comparação de critérios típicos que o utilizador deve procurar em qualquer Cartão Alimentação. Use-o como checklist, não como regulamento definitivo.
| Critério | O que observar | Por que importa |
|---|---|---|
| Elegibilidade de despesas | Lista de categorias/itens aceites e regras de enquadramento | Evita recusas e garante conformidade |
| Rede de aceitação | Estabelecimentos aderentes e cobertura na sua rotina de compras | Reduz fricção no pagamento |
| Saldo e prazos | Calendário de carregamentos/créditos e eventuais datas-limite | Ajuda a gerir valor disponível sem surpresas |
| Consulta de histórico | Facilidade para ver transações e comprovativos | Facilita reconciliação e resolução de incidentes |
| Suporte e resolução | Canais de contacto e procedimento de reclamação | Melhora tempo de resposta e qualidade do atendimento |
Se quiser levar a checklist um passo à frente, pode transformá-la em “perguntas que resolve antes da primeira compra”. Por exemplo:
- Se a transação for recusada, como sei a razão? O sistema/terminal mostra motivo ao comerciante? Há códigos de erro?
- Se houver estorno, em quanto tempo o saldo volta?
- Se eu precisar de comprovativo, como obtenho o documento oficial?
- Se o cartão for danificado, qual é o procedimento de substituição e transferência de saldo?
Essas perguntas não são “curiosidades”; são elementos práticos que reduzem impacto quando algo não corre como planeado.
O que fazer em caso de recusa no momento do pagamento
Uma recusa no terminal é, muitas vezes, o cenário mais desconfortável para o utilizador. Ainda assim, uma parte significativa das recusas pode ser resolvida com uma abordagem metódica e calma. A regra de ouro é: não assuma; verifique.
As causas mais comuns incluem: saldo insuficiente, elegibilidade incompatível, categoria comercial não aderente (por forma como o comerciante foi configurado) ou problema operacional relacionado com o estado do cartão/terminal.
Passo a passo prático (curto e eficaz)
- Confirme se o cartão está “ok”: verifique se existe alguma indicação de falha no cartão (por exemplo, danos visíveis) e se o terminal do comerciante está corretamente preparado (modo de pagamento selecionado).
- Verifique o saldo no canal disponível (app/portal/consulta indicada). Se o saldo for justo ao limite, pode existir diferença entre saldo “visualizado” e saldo “de validação”, dependendo do momento e de transações pendentes.
- Reavalie a elegibilidade do item: se a compra inclui itens potencialmente limítrofes, tente reduzir o conjunto para itens claramente associados a alimentação.
- Considere a categoria do comerciante: alguns locais podem aceitar, mas não aceitar para determinadas condições. Se for uma cadeia maior, pode existir variação por unidade, embora frequentemente exista uniformidade.
- Teste um valor menor (quando possível e em contexto apropriado): por exemplo, se o problema parecer ligado ao montante, uma transação menor pode ser aprovada.
- Se persistir, use o suporte: registe data, hora, local, valor, e se possível a referência de operação do terminal/comprovativo.
Uma boa prática que reduz constrangimentos é o “plano B” financeiro para emergências. Mesmo que não pretenda pagar despesas com outras fontes, ter um meio alternativo evita cancelar compras e reduz stress, especialmente em compras do quotidiano.
Como lidar com divergências no histórico
Outra situação frequente é: a transação parece ter sido aprovada ou recusada, mas o histórico não mostra de forma imediata ou mostra valores que não correspondem ao esperado. Isso pode acontecer por razões operacionais como pendências, confirmações tardias ou reconciliações automáticas.
Para lidar com isso, proceda de forma estruturada:
- Compare o valor debitado com o valor do talão/comprovativo.
- Verifique datas e estado da operação no histórico (por exemplo, “pendente”, “concluída”, “revertida”, quando a plataforma indica).
- Reúna comprovativos: talão, e-mail de confirmação (quando aplicável), e qualquer referência que o emissor possa usar para pesquisar.
- Contacte o suporte com descrição objetiva: “houve recusa”, “houve débito sem comprovativo”, “o histórico mostra outro valor”, etc.
Em muitos casos, o suporte consegue verificar a transação e confirmar se houve estorno automático ou se é necessário reprocessamento. Quanto mais organizado o utilizador, melhor tende a ser o tempo de resolução.
Saldo, carregamentos e organização do consumo ao longo do mês
Um ponto crucial para evitar problemas é entender como o saldo evolui: carregamentos, créditos atribuídos e possíveis prazos de utilização. Quando o utilizador planeia o consumo sem considerar o ciclo do benefício, é comum tentar pagar quando o saldo ainda não está refletido (por atraso na atualização) ou quando o crédito está próximo de expirar.
Uma forma de organizar:
- Considere o calendário do seu programa: quando são carregados os créditos?
- Planeie compras recorrentes (por exemplo, mercearia semanal) para que o saldo seja consumido gradualmente.
- Evite “bicos” de consumo nos últimos dias, especialmente se houver prazos de utilização.
- Faça check-in no meio do ciclo: por exemplo, a cada 7–10 dias, verifique saldo e histórico.
Se o seu programa permite uma gestão por categorias (por exemplo, regras específicas para certos itens), vale a pena usar esse conhecimento para distribuir compras. Isso tende a aumentar a probabilidade de aceitação e reduz a necessidade de pagamentos alternativos.
Cartão Alimentação em compras online: o que muda e o que verificar
O Cartão Alimentação pode, em alguns contextos, ser usado em compras online; noutros, pode estar limitado ao presencial. A diferença principal costuma ser a integração do sistema de checkout do comerciante com o ecossistema do benefício.
Ao pensar em compras online, verifique:
- Se o comerciante aceita o Cartão Alimentação especificamente (não apenas “cartões genéricos”).
- Se o checkout distingue categorias elegíveis ou se a compra é processada como uma transação simples.
- Se há restrições por tipo de entrega (por exemplo, recolha vs. entrega ao domicílio), que podem influenciar a faturação.
- Como é tratado o pagamento parcial quando existem descontos, vales ou múltiplos métodos de pagamento.
Em termos de experiência, o online tem uma vantagem: pode haver maior facilidade de consulta do histórico e de comprovativos digitais. No entanto, também tem risco: se o item não for elegível, o processo pode falhar no checkout e causar atrasos.
Como boa prática, quando for a primeira compra num canal online específico, faça um pedido menor para validar o funcionamento antes de compromissos maiores.
Como comparar programas e emissores sem cair em “marketing”
Se está a comparar programas (por exemplo, ao mudar de emprego ou ao avaliar alternativas oferecidas pelo empregador), a comparação deve ser feita com base em critérios verificáveis, e não em promessas genéricas. Para isso, foque-se em:
- Regras de elegibilidade: o que é efetivamente permitido?
- Network e cobertura: os seus estabelecimentos preferidos estão aderentes?
- Gestão digital: consegue ver saldo e histórico facilmente?
- Política de incidentes: como funciona a resolução de erros e divergências?
- Prazos e expiração: existem datas-limite rígidas? São comunicadas com antecedência?
Se o programa não apresenta informação clara, isso é um alerta. A melhor abordagem é pedir esclarecimentos ao empregador/entidade e ao emissor, ou consultar documentação formal.
Ao evitar “marketing”, reduz o risco de escolher um programa que, apesar de parecer interessante, na prática não encaixa na rotina (por exemplo, rede pequena, baixa facilidade de consulta, ou suporte lento).
Armadilhas comuns (e como evitá-las)
Sem rotular como “erros” individuais, existem armadilhas típicas que aumentam a probabilidade de problemas. Seguem as mais frequentes e como mitigá-las.
Armadilha 1: assumir que qualquer supermercado “aceita”
Como vimos, aceitação depende de rede e de categoria comercial configurada. Mesmo dentro de uma cadeia, a forma como o terminal classifica itens pode variar. Mitigação: confirme aderência e teste em compras simples.
Armadilha 2: tentar pagar “quase no limite” do saldo
Se o saldo é ligeiramente inferior ao valor total, a transação pode falhar. Além disso, promoções podem alterar o valor final. Mitigação: verifique saldo e considere pagar com plano B em caso de valores acima do saldo disponível.
Armadilha 3: compras com itens de elegibilidade incerta
Alguns produtos podem ser classificados de modo que o sistema considere não elegível (dependendo do regulamento). Mitigação: se há dúvida sobre elegibilidade, separe a compra e tente primeiro itens claramente associados a alimentação.
Armadilha 4: não conferir o histórico
Quando não se confirma o histórico, incidentes podem demorar mais a ser detetados. Mitigação: após transações, faça uma breve verificação do valor e data.
Armadilha 5: adiar a resolução de um problema
Se ocorrer uma divergência, é comum que o suporte seja mais eficiente quando o caso é reportado rapidamente, com comprovativos. Mitigação: registe incidentes no mesmo dia e reúna documentação.
FAQ — Perguntas frequentes sobre Cartão Alimentação
1) O Cartão Alimentação funciona em qualquer supermercado?
Nem sempre. O Cartão Alimentação depende da rede aderente e da categoria comercial com que o estabelecimento está configurado. Muitos locais aceitam pagamentos eletrónicos em geral, mas a aceitação do benefício pode seguir regras específicas. Para evitar recusas, confirme a aderência no seu programa ou na rede indicada pelo emissor.
2) Posso usar o Cartão Alimentação para qualquer tipo de compra?
O uso deve seguir as despesas elegíveis definidas no regulamento do seu programa. Em geral, o enquadramento centra-se em alimentação e categorias permitidas. Se houver produtos fora do âmbito, a transação pode ser negada.
3) O que acontece se a compra for recusada no terminal?
As causas mais comuns incluem: saldo insuficiente, tentativa de compra fora de elegibilidade, categoria comercial não aderente, ou estado operacional do cartão. Verifique o saldo e o histórico; se persistir, contacte o suporte do programa/emissor para esclarecimento e registo do incidente.
4) Como consulto o saldo e as transações?
Normalmente, a consulta é feita via canais indicados pelo emissor (por exemplo, portal/app/canal de atendimento). O procedimento exato varia por programa. O importante é garantir que tem acesso ao histórico para conciliação.
5) Há requisitos para receber ou manter o Cartão Alimentação?
Sim, normalmente o benefício está ligado a critérios do programa, como vínculo com a entidade que o concede, elegibilidade do trabalhador e regras internas. Para requisitos específicos, consulte documentos do seu empregador/programa e confirmações formais de atribuição.
6) Existe algum “problema” em usar o cartão cedo ou tarde no mês?
Em geral, o funcionamento segue a atribuição de créditos e prazos do programa. O que muda é a disponibilidade de saldo no momento. Se houver carregamentos mensais ou prazos, a organização do consumo ao longo do ciclo ajuda a evitar recusas.
7) O cartão pode ser usado em compras online?
Depende do programa e das integrações com lojas/mercados que aceitam esse tipo de benefício. Alguns operadores oferecem modalidades específicas, enquanto outros mantêm o uso predominantemente presencial. O ideal é confirmar no ecossistema do seu emissor ou em informações oficiais do programa.
8) Posso combinar Cartão Alimentação com outro meio de pagamento?
Em muitos contextos, a combinação pode ser possível, mas depende de como o comerciante processa a transação e de como o programa define regras de faturação (por exemplo, pagamento parcial e reconciliação do valor). Se tiver uma compra cujo valor excede o saldo, confirme com o comerciante como será efetuada a cobrança e consulte as orientações do seu emissor para saber como proceder.
9) O que devo fazer se o cartão estiver danificado ou não funcionar?
Nesse cenário, o ideal é não insistir em múltiplas tentativas no terminal. Verifique primeiro se existem danos visíveis (por exemplo, desgaste na banda) e tente procedimentos alternativos indicados pelo emissor (quando existem). Depois, contacte o suporte para substituição ou orientações sobre a continuidade do saldo. Em geral, será solicitado comprovativo de identificação ou validação do titular.
10) Quanto tempo demora a resolver um incidente de transação?
O tempo varia conforme o tipo de incidente (recusa, divergência, estorno, transação pendente) e a capacidade de validação do emissor. O melhor caminho para reduzir prazos é reportar com dados completos: valor, data/hora, estabelecimento, comprovativo e referência de operação. Caso o incidente tenha implicações de estorno, o emissor costuma indicar o prazo estimado após análise.
Fontes e enquadramento (informação objetiva)
Como referência de enquadramento no contexto europeu e português, recomenda-se consultar as orientações oficiais sobre benefícios sociais e regras associadas a apoios à alimentação, bem como comunicações institucionais dos reguladores e entidades competentes. Para dados e termos oficiais, são apropriadas fontes como:
- Portal e publicações oficiais das entidades reguladoras e administrativas relevantes no seu país;
- Documentação do programa fornecida pelo emissor/entidade concedente;
- Relatórios setoriais de entidades reconhecidas sobre pagamentos e serviços ao consumidor (quando disponíveis).
Ao longo do artigo, evitei números e alegações não verificadas. Se pretende um bloco adicional com “preço” ou “taxas” para um emissor específico, posso elaborar uma secção dedicada caso forneça dados concretos do seu programa (por exemplo, condições comunicadas e eventuais encargos).
De forma consistente, a recomendação é: sempre que houver uma dúvida específica (elegibilidade de um item, prazo de expiração, regras de pagamento parcial), a fonte mais segura é o regulamento oficial e os canais do emissor. Informações do dia a dia (por exemplo, opiniões de outros utilizadores) podem ajudar a prever comportamentos, mas não substituem a orientação formal.
Conclusão: Cartão Alimentação como instrumento de gestão e conformidade
O Cartão Alimentação é, acima de tudo, um instrumento de pagamento orientado por regras: elegibilidade de despesas, rede de aceitação, gestão de saldo e prazos. Ao tratar o tema com critérios—verificação do regulamento, consulta do histórico e atenção à categoria do comerciante—o utilizador reduz recusas e melhora a previsibilidade do dia a dia.
Quando se junta a isso uma abordagem prática para incidentes (verificar saldo, validar elegibilidade, guardar comprovativos e acionar o suporte com dados objetivos), o Cartão Alimentação deixa de ser uma fonte de incerteza e passa a funcionar como uma peça de gestão do orçamento familiar e da rotina de compras.
Se quiser, diga-me qual é o seu objetivo (ex.: “entender elegibilidade”, “como resolver uma recusa”, “como comparar dois programas” ou “como organizar compras mensais”) e eu adapto o guia para o seu cenário, mantendo uma abordagem profissional e objetiva.
-

A Guide to Cost-Efficient Small Electric Cars for Seniors
-
Mastering Debt Consolidation: Boost Your Credit Score and Manage Interest Rates
-
Your Guide to Loans, Credit Checks, and Interest Rates
-
Affordable Independent Living: Finding the Right Senior Housing
-
Guide to Senior Living Apartments: Affordable and Comfortable Environments